
Vous pouvez réduire la part imposable de votre plus-value en vendant des parts sociales acquises avant le 1er janvier 2018, à condition d’opter pour le barème progressif. L’abattement atteint 65 % dans le régime général et 85 % dans le régime renforcé. Mais il ne réduit ni les prélèvements sociaux ni, en principe, le revenu fiscal de référence : un fort abattement ne garantit donc pas une faible facture fiscale.
Vérifier votre éligibilité avant de calculer l’économie
L’abattement pour durée de détention concerne notamment les plus-values mobilières réalisées par un particulier vendant des parts de SARL ou des actions de SAS soumises au régime des plus-values des particuliers. Une cession de parts d’une société à prépondérance immobilière ou relevant d’un régime professionnel peut suivre d’autres règles.
Testez vos connaissances sur l’abattement des plus-values
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Ce quiz est pédagogique et ne remplace pas une vérification fiscale personnalisée de votre situation.
Deux conditions sont essentielles : les titres doivent avoir été acquis ou souscrits avant le 1er janvier 2018 et vous devez choisir expressément l’imposition au barème progressif. Pour les titres acquis depuis cette date, la durée de détention n’ouvre pas droit à cet abattement, même après huit ans.
L’option pour le barème est globale : elle concerne l’ensemble des revenus et gains du foyer entrant dans son champ, notamment les dividendes et les autres plus-values mobilières. Elle ne se choisit pas opération par opération. En principe irrévocable pour l’année concernée après le délai d’option, elle n’engage toutefois pas les années suivantes.
La durée de détention se calcule de la date d’acquisition ou de souscription jusqu’au transfert de propriété. Conservez donc les actes, bulletins de souscription et justificatifs de paiement ; la seule date d’immatriculation de la société ne suffit pas toujours.
Une participation conserve le sillon de ses acquisitions successives : des parts souscrites à la création puis lors d’une augmentation de capital n’ont pas nécessairement la même ancienneté ni le même régime fiscal. Reconstituer un tableau par acquisition, avec date, quantité et prix de revient, évite d’appliquer à toute la participation l’abattement du lot le plus ancien. Pour des titres fongibles, les règles fiscales d’identification et de prix moyen doivent ensuite être respectées.
Identifier le bon taux : régime général ou renforcé
L’abattement porte sur la plus-value éligible, jamais sur le prix de vente total. Les taux suivants s’appliquent uniquement lorsque les conditions du régime correspondant sont remplies.
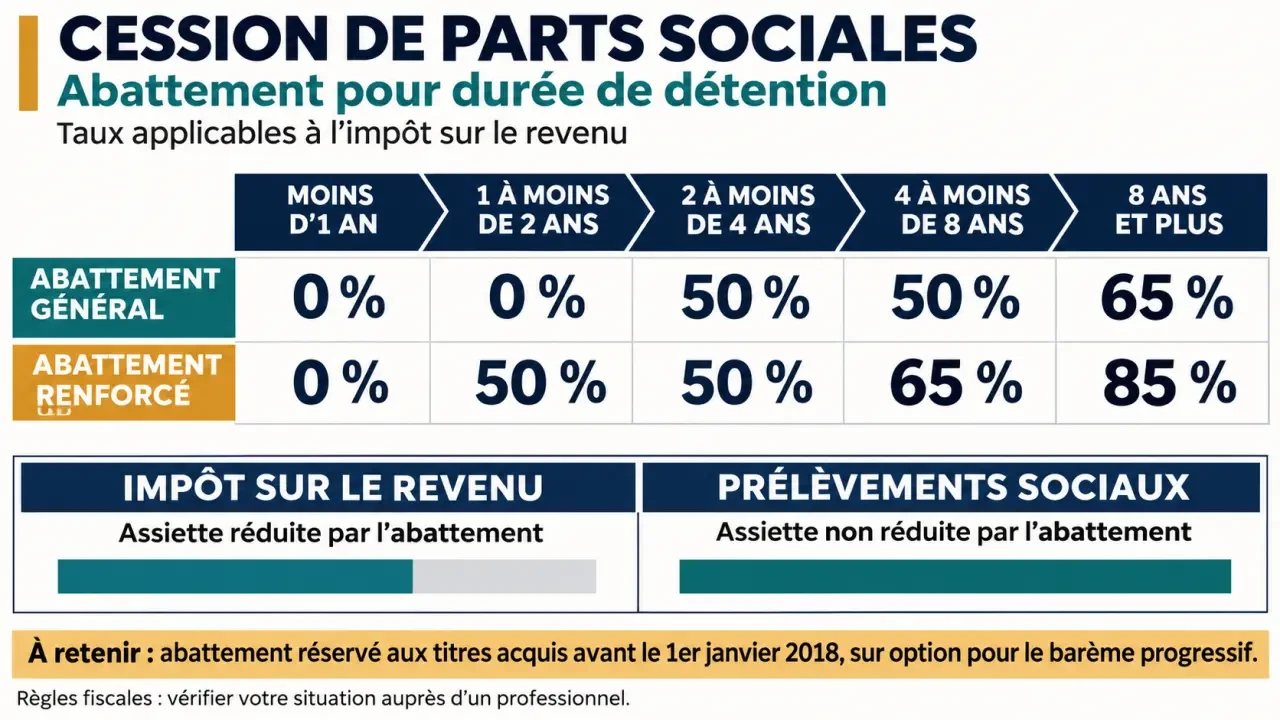
| Durée de détention | Abattement général | Abattement renforcé |
|---|---|---|
| Moins de 1 an | 0 % | 0 % |
| De 1 an à moins de 2 ans | 0 % | 50 % |
| De 2 ans à moins de 4 ans | 50 % | 50 % |
| De 4 ans à moins de 8 ans | 50 % | 65 % |
| 8 ans et plus | 65 % | 85 % |
Le taux renforcé suppose une véritable vérification de la PME
Pour une cession actuelle, le régime renforcé vise notamment les titres d’une PME créée depuis moins de dix ans à leur acquisition ou souscription. Cette condition s’apprécie à l’entrée au capital, pas au jour de la vente. La société doit notamment respecter les critères de PME : moins de 250 salariés et un chiffre d’affaires annuel n’excédant pas 50 millions d’euros ou un total de bilan n’excédant pas 43 millions d’euros.
D’autres conditions concernent son activité, son implantation, son imposition et l’absence de création dans le cadre d’une concentration, restructuration, extension ou reprise d’activité préexistante. Une société simplement « petite » ou récemment immatriculée n’est donc pas automatiquement éligible.
Famille et retraite : attention aux anciens dispositifs
Les cessions dans un groupe familial et les départs à la retraite figurent dans de nombreuses présentations historiques de l’abattement renforcé. Ces anciennes voies d’accès ne doivent pas être transposées automatiquement à une cession actuelle. Une vente à un enfant ne donne pas, à elle seule, droit à 85 %.
Le dirigeant partant à la retraite doit examiner séparément l’abattement fixe de 500 000 €, sous conditions de fonctions, de participation, de cessation d’activité et de calendrier du départ. Ce dispositif peut s’appliquer sous PFU ou au barème, mais ne se cumule pas avec l’abattement pour durée de détention. Les conditions doivent être vérifiées avant la signature.
Comparer le barème et le PFU sur une même plus-value
Le prélèvement forfaitaire unique comprend une composante d’impôt sur le revenu de 12,8 %, sans abattement pour durée de détention. Au barème, seule la fraction restant après abattement supporte l’impôt progressif, dont les taux vont de 0 % à 45 %.
Prenons une plus-value de 100 000 €. Le tableau compare uniquement l’impôt sur le revenu, en supposant que toute la fraction imposable reste dans la tranche indiquée, sans effet de CSG déductible.
| Régime | Base imposable | IR à 30 % | IR à 41 % |
|---|---|---|---|
| PFU, composante IR à 12,8 % | 100 000 € | 12 800 € | 12 800 € |
| Barème, abattement de 65 % | 35 000 € | 10 500 € | 14 350 € |
| Barème, abattement de 85 % | 15 000 € | 4 500 € | 6 150 € |
Avec 65 % d’abattement, le barème peut être favorable à une tranche de 30 %, mais défavorable à 41 %. Avec 85 %, l’avantage peut subsister à une tranche élevée. La simulation réelle doit cependant intégrer les franchissements de tranches, les autres revenus financiers et l’éventuelle contribution sur les hauts revenus.
Les prélèvements sociaux restent calculés sur la plus-value avant abattement. Leur taux doit être vérifié pour l’année d’imposition : les taux de 17,2 % et de 18,6 % correspondent à des cadres temporels à distinguer, et conduisent respectivement à un total forfaitaire de 30 % ou de 31,4 % avec les 12,8 % d’IR. Ne mélangez pas une simulation ancienne et les règles de votre déclaration.
Calculer la plus-value sans oublier les moins-values et la CSG
Le calcul part du prix de cession, diminué des frais fiscalement admissibles supportés par le vendeur, auquel on retranche le prix d’acquisition corrigé des frais admissibles. Les justificatifs sont indispensables.
Pour des titres acquis 10 000 € et revendus 200 000 €, hors frais, la plus-value est de 190 000 €. Avec un abattement renforcé de 85 %, l’abattement atteint 161 500 € et la base soumise au barème est de 28 500 €. Les prélèvements sociaux restent assis sur 190 000 €.
Les moins-values mobilières imputables doivent être prises en compte avant l’application de l’abattement, selon les règles de compensation. L’abattement ne transforme pas une perte en avantage fiscal supplémentaire.
En cas d’option pour le barème, une fraction de CSG de 6,8 % peut être déduite du revenu global de l’année de son paiement. Avec l’abattement renforcé, cette déduction est plafonnée en fonction de la fraction de plus-value imposable. Il ne faut donc pas soustraire systématiquement 6,8 % de toute la plus-value. Ce plafonnement a fait l’objet d’une contestation par question prioritaire de constitutionnalité ; une contestation ne dispense pas d’appliquer les règles en vigueur.
Déclarer séparément le gain et l’abattement
La déclaration intervient l’année suivant la cession. Le formulaire 2074 et, selon la situation, ses annexes permettent de détailler le calcul ; les résultats sont reportés sur la déclaration 2042 C, dans la rubrique des plus-values de cession de valeurs mobilières et droits sociaux.
- Reconstituez le prix de revient et la durée de détention.
- Calculez les gains et imputez les moins-values admissibles.
- Distinguez l’abattement général du renforcé.
- Reportez les montants dans les rubriques correspondantes du millésime utilisé.
- Matérialisez l’option globale pour le barème avec la case 2OP si elle est retenue.
Pour 100 000 € de gain éligible à 85 %, le dossier doit faire apparaître 85 000 € d’abattement et 15 000 € soumis au barème, sans réduire indûment la base sociale. Conservez les preuves d’éligibilité de la PME : le taux de 85 % se justifie, il ne se présume pas.
