
Vous cherchez à préparer un audit d’acquisition pour sécuriser une reprise ou un investissement ? Le véritable enjeu n’est pas la quantité de documents analysés, mais la capacité à dégager des critères vraiment décisifs. Découvrez les axes qui font la différence entre un audit superficiel et un diagnostic utile, avec une checklist structurée pour prioriser au mieux vos efforts.
Définir l’objectif et les enjeux d’un audit d’acquisition
Un audit d’acquisition correspond à une série d’analyses rigoureuses menées sur une entreprise envisagée pour une reprise. Cette étape stratégique ne se résume pas à une simple vérification des états financiers. L’objectif est bien plus large : il s’agit de confirmer ou d’infirmer les informations mises en avant par le vendeur, de conforter les hypothèses qui sous-tendent le projet de rachat et de détecter les risques potentiels ou les lacunes susceptibles d’impacter la pérennité de l’entreprise.
Parmi ses finalités principales, l’audit permet tout d’abord de déterminer dans quelle mesure la présentation de l’entreprise cible correspond à sa réalité. Les documents fournis par le vendeur, comme le bilan comptable, les contrats commerciaux ou les déclarations fiscales, sont passés au crible pour évaluer s’ils reflètent une situation authentique et fidèle. Cette transparence est essentielle, car elle impacte directement les bases sur lesquelles le futur acquéreur déterminera la viabilité de son investissement.
L’audit identifie aussi les risques qui pourraient se dissimuler, parfois en profondeur. Cela inclut des problèmes potentiels comme des passifs cachés, des anomalies dans les contrats ou des litiges en cours. En appréhendant ces éléments dès cette phase, il devient possible d’éviter des imprévus coûteux après la finalisation de la transaction. L’audit d’acquisition joue donc un rôle de filet de sécurité indispensable.
En parallèle, cette analyse vise à certifier la validité des hypothèses sur lesquelles repose le projet de reprise. Chaque élément clé, qu’il s’agisse des perspectives de croissance, de la santé financière ou de la performance opérationnelle, doit être confirmé pour aligner vision stratégique et faisabilité. Cette vérification met en lumière tout écart entre les attentes et la réalité, permettant de réajuster les décisions avant la signature.
Enfin, l’audit contribue directement à sécuriser la transaction. Il aide à déterminer un prix d’acquisition juste, basé sur des données fiables et actualisées, et peut également permettre d’ajuster les conditions contractuelles. Cela inclut, par exemple, la mise en place de garanties de passif, de clauses d’earn-out ou de conditions suspensives adaptées pour minimiser les risques. En somme, cet audit est un véritable levier pour instaurer un équilibre équitable entre le repreneur et le vendeur, tout en préparant la bonne intégration de l’entreprise rachetée.
Bon à savoir
Je vous recommande de toujours examiner les garanties de passif proposées dans le cadre d’un audit d’acquisition. Ces garanties peuvent limiter significativement les risques post-transaction.
Différencier les dimensions clés d’un audit d’acquisition
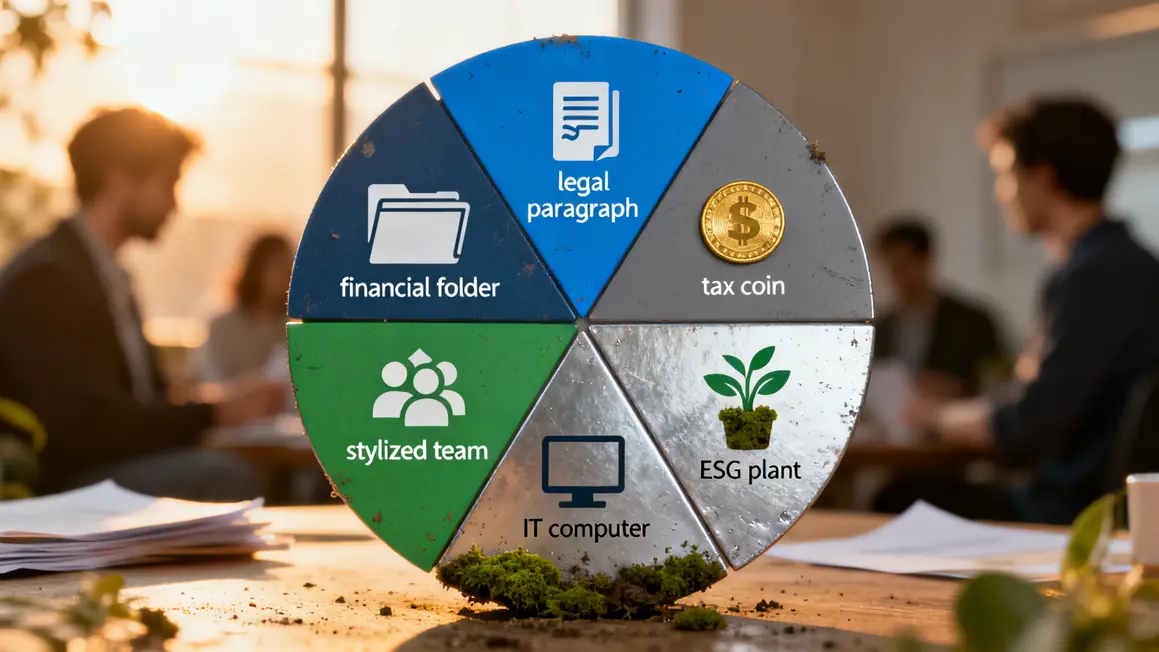
L’audit d’acquisition est une démarche transverse qui passe par une analyse précise de plusieurs volets interdépendants : finance, juridique, fiscal, social/RH, opérationnel, IT/cybersécurité et ESG/compliance. Chaque dimension apporte des informations à croiser pour identifier forces, faiblesses et risques décisifs. Une approche multi-critères structurée est indispensable pour une décision éclairée.
| Dimension | Objectifs | Exemples de risques |
|---|---|---|
| Financier | Analyser la rentabilité, confirmer la précision des données | Fraudes, dettes méconnues, déséquilibres de trésorerie |
| Juridique | Vérifier la conformité légale et protéger contre les litiges futurs | Non-respect des réglementations, litiges non déclarés |
| Fiscal | Prévenir les risques de redressement et identifier les zones grises | Passifs fiscaux cachés, incohérences dans les déclarations |
| Social et RH | Évaluer les ressources humaines et anticiper les problématiques sociales | Conflits sociaux, dépendance à des personnes clés |
| Opérationnel et IT | Identifier les capacités opérationnelles et valider la robustesse des systèmes | Dysfonctionnements techniques, dette technique, failles de sécurité |
| ESG/Compliance | Valider la conformité environnementale et éthique | Non-respect des normes, risques réputationnels |
Quels critères distinguent un examen utile d’un examen purement décoratif ?
Un travail utile répond à des questions qui pouvaient faire renoncer, cite ses sources et conclut sur des conséquences chiffrables. Un travail décoratif décrit l’entreprise, empile des tableaux et se termine sans recommandation. La différence se voit dès la lettre de mission : elle pose des questions ou elle liste des documents.
Comment décider qu’un point mérite l’intervention d’un spécialiste ?
Trois indices : l’enjeu financier potentiel dépasse ce que l’on peut absorber, le sujet exige une compétence réglementaire, ou l’on n’est pas capable de dire soi-même si la situation est normale. Hors de ces cas, une lecture attentive et des questions écrites au vendeur suffisent le plus souvent.
Quels critères permettent de juger la fiabilité des informations du vendeur ?
La cohérence des documents entre eux, la rapidité et la précision des réponses, l’existence de pièces justificatives datées, et la façon dont sont traités les sujets défavorables. Un vendeur qui explique spontanément une mauvaise année inspire plus confiance qu’un dossier lisse où rien ne dépasse.
Quels critères permettent d’apprécier la qualité du carnet de commandes ?
Sa profondeur dans le temps, la part déjà contractualisée, la répartition entre clients, la marge attendue sur chaque affaire et le taux de transformation habituel des devis. Un carnet apparemment fourni mais concentré sur un donneur d’ordre unique ne sécurise pas l’activité future.
Sur quels critères apprécier la conformité aux règles propres au métier ?
On vérifie l’existence et la validité des autorisations d’exercer, le respect des contrôles périodiques obligatoires, les qualifications exigées des intervenants et les éventuelles certifications commerciales. Une autorisation attachée à la personne du dirigeant sortant est un point critique qui se traite avant la signature.
