
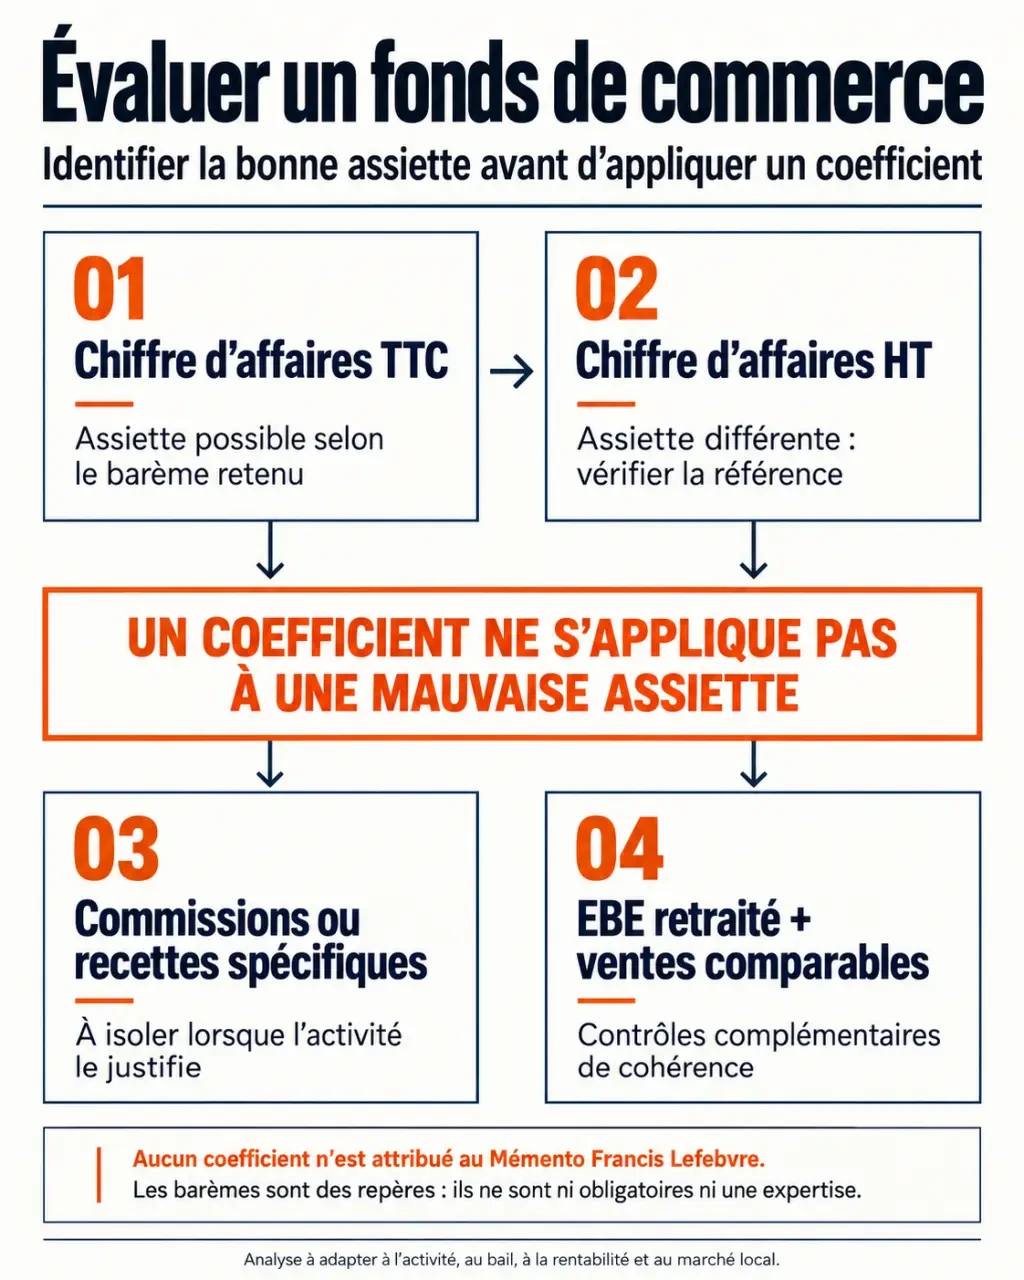
Un barème professionnel permet d’estimer un fonds de commerce en appliquant une fourchette à son chiffre d’affaires ou à une autre assiette sectorielle. Le barème recherché sous le nom de Francis Lefebvre renvoie notamment au Mémento Évaluation. Il constitue un repère, pas un tarif obligatoire : avant tout calcul, il faut vérifier l’édition consultée, l’activité concernée et la base HT ou TTC.
Pour préparer une cession ou une acquisition, la bonne démarche consiste à établir une première fourchette, puis à la confronter à la rentabilité, aux ventes comparables et aux conditions du bail.
Retrouver le bon barème et vérifier ce qu’il mesure
Pour consulter un barème associé à Francis Lefebvre, recherchez le Mémento Évaluation dans le catalogue de l’éditeur ou auprès d’une bibliothèque professionnelle. Vérifiez son sommaire et son édition avant consultation ou achat. Un tableau repris sur un site tiers ne doit pas être considéré comme une reproduction fidèle et actualisée de cet ouvrage sans référence précise.
Calculer une fourchette indicative
Une estimation simple selon la formule : chiffre d’affaires × coefficient.
Saisissez les coefficients correspondant à votre propre source ou hypothèse ; aucun coefficient sectoriel n’est présupposé.
Fourchette calculée
Assiette utilisée : 300 000 € TTC. Elle doit correspondre exactement à celle retenue par votre source : HT ou TTC.
À retenir : ce calcul fournit un repère indicatif uniquement. Il ne constitue ni une expertise, ni un prix garanti, ni une valeur de financement.
Un barème professionnel n’est ni officiel au sens réglementaire, ni obligatoire. Il fournit un ordre de grandeur pour une activité donnée. Il ne garantit pas le prix auquel un acquéreur acceptera d’acheter, ni le montant qu’une banque acceptera de financer.
La première difficulté tient aux unités : certains coefficients portent sur le chiffre d’affaires annuel TTC, d’autres sur le HT, les commissions ou les recettes journalières. Les appliquer indistinctement au chiffre d’affaires du bilan peut produire une estimation trompeuse.
Il faut également distinguer cette approche économique du barème fiscal des droits d’enregistrement. Le premier aide à discuter la valeur du fonds ; le second sert à calculer une imposition liée à la cession.
Des repères sectoriels à utiliser avec leur assiette exacte
Les fourchettes suivantes sont publiées par Hayot Expertise. Elles ne sont pas présentées ici comme des coefficients vérifiés du Mémento Francis Lefebvre. Elles illustrent l’importance de choisir le bon secteur et de conserver l’assiette indiquée.
| Activité | Fourchette indicative | Assiette |
|---|---|---|
| Restaurant traditionnel | 50 % à 105 % | CA TTC |
| Salon de coiffure ou institut d’esthétique | 50 % à 90 % | CA TTC |
| Pharmacie | 60 % à 120 % | CA annuel HT |
Les écarts entre publications peuvent être importants. Le Cabinet Gérard Doukhan affiche notamment une fourchette de 50 % à 120 % pour la coiffure, contre 50 % à 90 % chez Hayot Expertise. Ce décalage invite à examiner les définitions, le périmètre et les conditions d’application, plutôt qu’à retenir automatiquement le coefficient le plus favorable.
D’autres activités reposent sur une unité différente. Le Cabinet Gérard Doukhan mentionne, par exemple, 0,7 à 1,8 fois la commission annuelle pour le courtage d’assurances et 2 à 4 ans de remise nette tabac pour les cafés-tabacs. Ces références ne se transposent pas à l’ensemble des encaissements d’un commerce mixte.
Si plusieurs activités coexistent, il faut donc identifier leurs revenus respectifs et vérifier la méthode appropriée à chaque composante, sans additionner mécaniquement des valeurs qui couvriraient les mêmes éléments.
Passer des comptes à une première fourchette chiffrée
Choisir une période représentative
Hayot Expertise mentionne la moyenne TTC des trois derniers exercices pour l’approche par chiffre d’affaires. Cette moyenne atténue les fluctuations, mais elle ne doit pas masquer une baisse durable, une fermeture exceptionnelle ou un changement de modèle économique. Présentez les trois exercices séparément, puis expliquez pourquoi la moyenne représente encore l’activité transmissible.
Recherchez les annonces commerciales officielles : Consultez et filtrez les annonces commerciales publiées au Bulletin officiel des annonces civiles et commerciales (Bodacc).
Pour une activité saisonnière, comparez des périodes complètes. Un chiffre d’affaires sur quelques mois, extrapolé sans tenir compte des pics et des creux, risque de fausser le résultat. Vérifiez également que la base retenue correspond exactement à celle du coefficient : HT et TTC ne sont pas interchangeables.
Appliquer les bornes sans leur donner une fausse précision
Prenons un exemple purement pédagogique : un restaurant traditionnel réalise un chiffre d’affaires annuel moyen de 300 000 € TTC. Avec la fourchette de 50 % à 105 % publiée par Hayot Expertise, le calcul donne :
- Hypothèse basse : 300 000 € × 50 % = 150 000 €.
- Hypothèse haute : 300 000 € × 105 % = 315 000 €.
Cette amplitude n’autorise pas à fixer arbitrairement le prix au milieu. Elle indique surtout qu’une analyse complémentaire est nécessaire. Notez dans votre dossier le coefficient, sa provenance, l’assiette et les exercices retenus : la discussion portera alors sur des hypothèses vérifiables.
Confronter le résultat à l’EBE et aux ventes comparables
L’excédent brut d’exploitation, ou EBE, renseigne sur la performance d’exploitation. Pour l’évaluation, il faut le retraiter afin de refléter des conditions normales de reprise : rémunération du dirigeant, frais personnels, loyer de complaisance et éléments non récurrents doivent être examinés et documentés.
Hayot Expertise présente des multiples courants de 3 à 5 fois l’EBE retraité pour la majorité des TPE/PME. Ce repère ne constitue pas davantage une règle universelle. Dans son exemple de salon de coiffure, un CA de 380 000 € TTC conduit à une offre de 418 000 € lorsqu’on applique 110 %. Avec un EBE retraité de 65 000 € multiplié par 4, la valeur illustrative est de 260 000 €, soit une décote d’environ 38 %.
Imaginez le commerce comme un sablier : le chiffre d’affaires représente le volume de sable, mais la marge et les charges déterminent ce qui traverse réellement le goulot. Deux fonds affichant les mêmes ventes peuvent laisser des ressources très différentes au repreneur. Avant de négocier le volume, examinez donc le débit : ce qui reste pour rémunérer le travail, renouveler le matériel et rembourser l’acquisition.
La méthode des comparables complète cette lecture. Recherchez des cessions récentes d’activités proches, dans une zone comparable, avec un périmètre similaire. Hayot Expertise évoque une période de 12 à 24 mois. Le BODACC peut aider à repérer des cessions, mais un prix publié ne révèle pas nécessairement la rentabilité, l’état du matériel ou toutes les conditions négociées.
Vérifier le bail et le périmètre avant de négocier
Un emplacement attractif n’efface pas un bail défavorable. Examinez le loyer, les charges, la durée restante, les conditions de renouvellement, les clauses de cession et l’activité autorisée. Hayot Expertise signale notamment un bail expirant à moins de 18 mois comme facteur de risque à examiner, sans que cela implique automatiquement une décote uniforme.
La clientèle compte aussi : sa fidélité, sa concentration et sa dépendance personnelle au cédant influencent la pérennité des recettes. Un commerce reposant sur quelques clients ou sur la réputation exclusive du dirigeant exige une analyse de la transmission.
Définissez par écrit ce que le prix comprend. Le fonds peut réunir clientèle, enseigne, nom commercial, droit au bail et éléments corporels d’exploitation. Le matériel doit être inventorié, avec vérification de sa propriété, de son état et de son utilité. Ne l’ajoutez pas une seconde fois si la méthode retenue l’intègre déjà.
Le stock fait généralement l’objet d’une valorisation séparée ; Hayot Expertise mentionne une valorisation HT au prix de revient. Les immeubles, créances et dettes ne se confondent pas avec le fonds. Les contrats, licences et autorisations nécessitent une vérification de leurs conditions de transfert ; les contrats de travail relèvent notamment des règles de l’article L. 1224-1 du Code du travail.
Avant de retenir un prix, faites rapprocher les comptes et les hypothèses par un expert-comptable ou un spécialiste de l’évaluation, et examiner les aspects juridiques par un avocat. Pour une activité numérique, atypique ou déficitaire, privilégiez une analyse spécifique plutôt qu’un pourcentage de CA choisi par défaut.
