
Le montant encaissé lors d’une cession de patientèle n’est pas nécessairement celui que vous conserverez. Pour estimer votre net, il faut calculer la plus-value professionnelle, examiner les exonérations possibles, puis déduire les frais et les sommes restant à régler. Les droits d’enregistrement concernent, quant à eux, habituellement l’acquéreur. Le régime fiscal du cabinet et le calendrier de transmission peuvent modifier sensiblement le résultat.
Partir du bon montant : prix, plus-value et net disponible
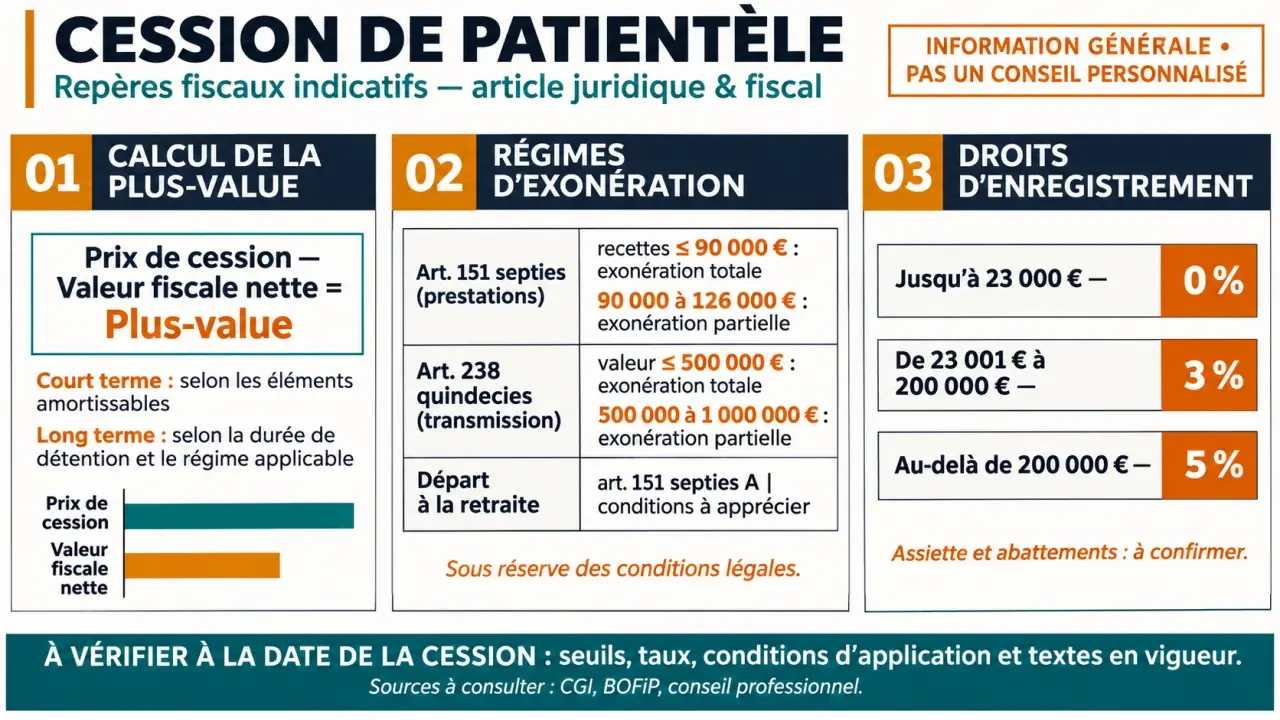
La plus-value n’est pas automatiquement égale au prix de vente. Elle correspond, en principe, à la différence entre le prix attribué à l’élément cédé et sa valeur fiscale nette. Une patientèle créée par le professionnel présente généralement une valeur fiscale nulle ; une patientèle achetée nécessite de reprendre son historique comptable et ses éventuels amortissements.
Estimation de la plus-value et des droits de cession
Saisissez les montants en euros pour obtenir une estimation indicative.
Résultats pour le cédant
Résultat pour l’acquéreur
Les droits sont estimés par tranches sur le prix de cession : 0 % jusqu’à 23 000 €, 3 % sur la part comprise entre 23 000 € et 200 000 €, puis 5 % sur la part au-delà de 200 000 €.
Estimation indicative uniquement. Le minimum de perception, les exonérations, la fiscalité des sociétés, les prélèvements sociaux et les taux applicables à la date de cession ne sont pas automatiquement intégrés. Cet outil ne remplace pas une consultation fiscale ou juridique.
Par exemple, une patientèle vendue 100 000 € et dont la valeur fiscale nette est de 40 000 € dégage une plus-value de 60 000 €, avant ajustements éventuels. L’impôt ne se calcule donc pas nécessairement sur les 100 000 € encaissés. Pour déterminer le disponible final, il faut aussi considérer les honoraires de cession, les emprunts à rembourser et les éventuelles sommes temporairement retenues.
Pourquoi aucun taux unique ne suffit
En exercice individuel relevant des bénéfices non commerciaux (BNC), la durée de détention intervient dans la distinction entre plus-value à court terme et à long terme. Pour une patientèle non amortissable, le seuil de deux ans est notamment déterminant. Les éléments amortissables suivent des règles particulières. Une société soumise à l’impôt sur les sociétés impose une autre analyse, avec une éventuelle fiscalité supplémentaire lors de la distribution du produit aux associés.
Les taux de 31,5 % ou de prélèvements sociaux de 18,6 % parfois annoncés ne doivent donc pas devenir des coefficients automatiques. Il faut faire confirmer le taux, l’assiette et les prélèvements applicables à la date de cession, en distinguant impôt et charges sociales.
Comparer les trois principales exonérations avant de signer
Les articles 151 septies, 238 quindecies et 151 septies A du Code général des impôts (CGI) répondent à des logiques différentes. Une durée d’activité d’au moins cinq ans figure parmi leurs conditions usuelles, mais elle ne suffit pas à elle seule. Leur application dépend notamment du vendeur, du périmètre transmis et des liens avec le repreneur.
| Dispositif | Critère principal | Point de vigilance |
|---|---|---|
| Article 151 septies | Pour les activités libérales concernées : exonération totale jusqu’à 90 000 € de recettes moyennes, partielle entre 90 000 € et 126 000 €. | Examiner la moyenne des recettes des deux années de référence et les conditions d’exercice. |
| Article 238 quindecies | Exonération totale jusqu’à 500 000 € de valeur transmise, partielle entre 500 000 € et 1 000 000 €. | Vérifier le périmètre de valorisation et la transmission d’une entreprise ou d’une branche complète d’activité. |
| Article 151 septies A | Exonération liée au départ à la retraite, sous conditions. | Coordonner cessation des fonctions et liquidation des droits à la retraite dans la fenêtre légale de 24 mois avant ou après la cession. |
Ces seuils doivent être rapprochés de la version des textes applicable à l’opération. L’exonération liée à la retraite ne signifie pas nécessairement absence de prélèvements sociaux. Les possibilités d’articulation entre dispositifs doivent également être étudiées, sans additionner mécaniquement leurs avantages.
Une cession partielle mérite une attention particulière : vendre une fraction de patientèle ne constitue pas automatiquement la transmission d’une branche complète d’activité. À l’inverse, une transmission progressive peut être pertinente professionnellement tout en excluant certains avantages fiscaux. Faites établir plusieurs simulations avant de fixer définitivement la date et le périmètre de vente.
Chiffrer les droits et le budget du repreneur
Les droits d’enregistrement, également appelés droits de mutation dans ce cadre, sont distincts de l’imposition de la plus-value du cédant. Pour une cession de patientèle relevant du barème ordinaire des clientèles, ils sont calculés par fractions du prix taxable :
- 0 % jusqu’à 23 000 €, sous réserve du minimum de perception applicable ;
- 3 % sur la fraction comprise entre 23 000 € et 200 000 € ;
- 5 % sur la fraction dépassant 200 000 €.
Pour une patientèle cédée 100 000 €, le calcul donne ainsi 2 310 € : (100 000 − 23 000) × 3 %. Il ne faut pas ajouter automatiquement un second droit de mutation de 7 % à ce barème : ce taux ne constitue pas une règle générale de cession de patientèle.
L’acte doit, en principe, être enregistré dans le mois auprès du service de l’enregistrement compétent. La déclaration de mutation peut mobiliser le Cerfa n° 11275 ; sa version et les pièces complémentaires doivent être confirmées. L’acquéreur supporte habituellement les droits, mais l’acte doit préciser la répartition des frais et qui accomplit la formalité.
Son budget comprend aussi les honoraires, le financement, le matériel et la trésorerie de démarrage. La déductibilité ou l’amortissement du prix ne doit pas être présumé : ce traitement dépend de la nature des actifs et des règles applicables à l’acquisition.
Définir ce qui est vendu et justifier sa valeur
Une patientèle n’est pas un ensemble de personnes dont on transfère la propriété. La cession porte notamment sur un droit de présentation du successeur, dans le respect de la liberté de choix des patients. Le fonds libéral peut comprendre d’autres éléments, comme du matériel ou des droits liés aux locaux, à identifier et valoriser séparément.
Pour apprécier le prix, examinez les recettes des trois dernières années, les déclarations professionnelles et, selon l’activité, les relevés du Système national inter-régimes (SNIR). Keobiz évoque un repère de 50 % du chiffre d’affaires sur cette période ; BIOT Avocat rappelle toutefois qu’il n’existe pas de barème officiel. Ce pourcentage ne remplace donc pas une évaluation tenant compte des charges, de la localisation, de la file active et des perspectives du cabinet.
La structure juridique change aussi l’objet de l’opération. Une société civile de moyens (SCM) mutualise des moyens sans détenir nécessairement la patientèle. Dans une société civile professionnelle (SCP) ou une société d’exercice libéral (SEL, notamment SELARL), il faut distinguer vente du fonds et vente des titres. Pour des titres, l’examen des dettes et une garantie de passif adaptée deviennent particulièrement importants.
Organiser une transmission qui sécurise aussi la fiscalité
Le calendrier doit relier négociation, financement, accords nécessaires, signature, prise d’effet et déclarations. BIOT Avocat indique une durée indicative de trois à cinq mois entre lettre d’intention et prise d’effet, hors recherche du repreneur et transition : ce n’est pas un délai légal.
- Avant l’acte : réunir comptes, registre des immobilisations, bail, contrats accessoires et justificatifs du prix d’acquisition.
- Dans l’acte : ventiler le prix, préciser le paiement, les conditions suspensives et l’obligation de présentation.
- Selon la situation : vérifier les démarches ordinales, l’accord du bailleur et l’autorisation éventuelle du conjoint.
- Après la signature : organiser l’enregistrement, les déclarations fiscales de cessation et les démarches sociales dans leurs délais respectifs.
La clause de non-réinstallation doit être proportionnée en durée, en territoire et en activités concernées. Un rayon de 30 km ou une durée de trois à cinq ans ne constituent pas des standards valables pour tous les cabinets.
La période de présentation peut servir de tuteur à la reprise : elle soutient le successeur sans maintenir une dépendance au cédant. Prévoyez les situations à transmettre, les interlocuteurs utiles et la manière d’expliquer le changement, plutôt qu’une simple promesse de disponibilité. Un exercice conjoint d’un à deux mois peut être envisagé, avec un cadre contractuel clair.
Enfin, informez les patients sans leur imposer le repreneur. L’accès et le transfert des dossiers doivent respecter le secret professionnel et les règles de protection des données de santé. Avant tout engagement ferme, demandez à l’expert-comptable une simulation du net de cession et à un avocat spécialisé la validation du montage et de l’acte.
