
Préparer une due diligence vendeur peut sembler complexe lorsque les ressources sont comptées. Pourtant, une méthode structurée et des choix judicieux permettent d’obtenir un dossier fiable, sans lourdeur ni surcoûts superflus. Voici les conseils pratiques à connaître pour rassurer vos acheteurs, optimiser votre négociation et sécuriser la transmission de votre entreprise, même avec un petit budget.
Qu’est-ce que la due diligence vendeur et pourquoi s’en préoccuper ?
La due diligence vendeur désigne l’audit mené par le cédant sur sa propre entreprise avant d’initier le processus de vente. Ce travail en amont vise à rassembler, organiser et analyser les éléments clés financiers, juridiques, opérationnels pour présenter une image claire et crédible à l’acquéreur. L’objectif principal : sécuriser la transaction et bâtir la confiance, tout en évitant les risques d’incertitude susceptibles de ralentir ou de remettre en cause l’opération.
Les dirigeants qui anticipent l’audit côté vendeur abordent les négociations en force : ils contrôlent les éléments sensibles, accélèrent le calendrier, valorisent l’activité, et limitent le risque de renégociation sur le prix ou les garanties. Pour les PME et TPE, cette démarche s’avère déterminante pour prouver leur sérieux tout en gardant la main sur les points clés de leur dossier.
Quels risques en l’absence d’une due diligence vendeur ?
Omettre cette étape expose à de multiples déconvenues :
- Renégociation défavorable du prix si l’acheteur découvre plus tard des informations sensibles.
- Blocage de la transaction en cas de litiges, dettes ou contrats cachés.
- Difficultés à transmettre l’entreprise si la documentation est incomplète ou mal organisée.
- Perception négative de la valeur par l’acquéreur, d’où la demande de prix bas ou de garanties excessives.
- Litiges post-cession pour des passifs non transparents (exemple : une dette fiscale oubliée).
Un exemple courant : un commerçant ayant omis de déclarer un contentieux fournisseur a vu une négociation suspendue après cette découverte, son acheteur craignant davantage de frais et d’ennuis juridiques.
Les étapes clés pour réussir sa due diligence vendeur sans surcoût
- Cibler les besoins réels de l’acheteur : préparez dès le départ la réponse aux questions centrales sur la rentabilité, la conformité, la solidité des contrats, la dépendance à quelques clients ou fournisseurs.
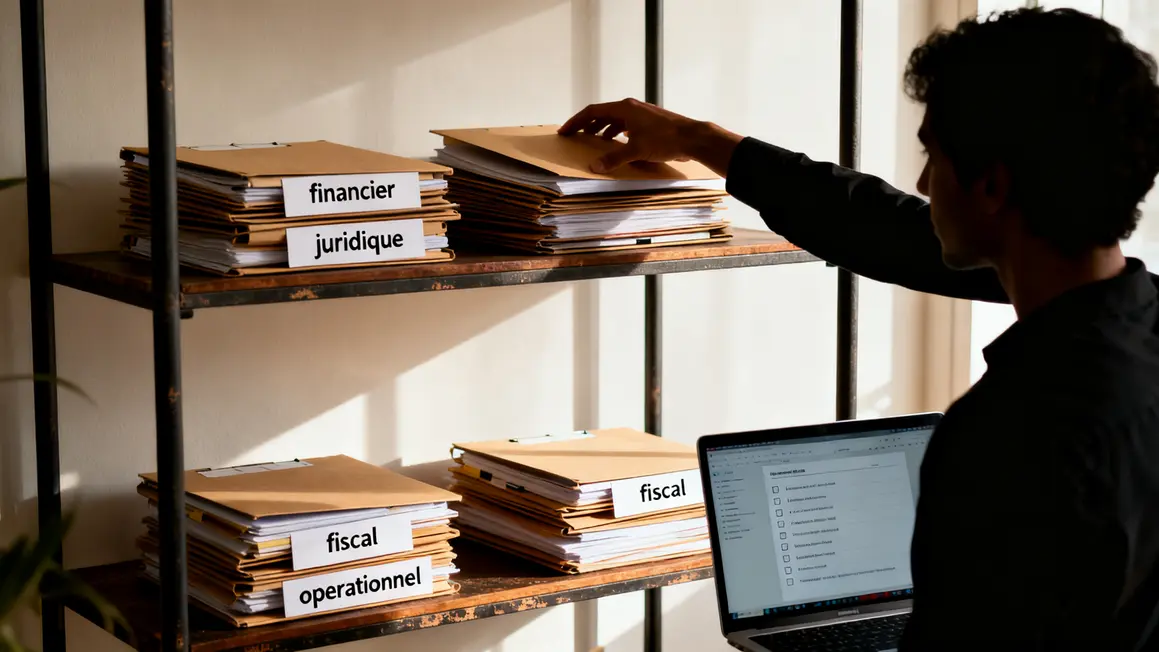
- Rassembler les documents essentiels : structurez les informations en quatre volets distincts financier, juridique, fiscal et opérationnel (voir tables ci-dessous), pour gagner du temps en audit.
- Analyser et nettoyer les données : mettez à jour les chiffres clés, éliminez les éléments exceptionnels, documentez les écarts ou les risques connus.
- Vérifier la conformité juridique : tous les contrats et statuts à jour, identification des litiges, titres de propriété intellectuelle validés et à jour, dettes et contrôles fiscaux recensés.
- Créer une data room structurée et sécurisée : adoptez une organisation claire (exemple ci-après) sur un espace numérique sécurisé pour rassurer vos interlocuteurs.
- Travailler progressivement : répartissez la préparation sur plusieurs semaines, répondez par étapes aux questions des acheteurs et actualisez la documentation en temps réel.
- Faire appel à des experts au cas par cas : privilégiez l’accompagnement ciblé sur la fiabilisation des points sensibles (expert-comptable pour analyse financière, avocat pour points de vigilance juridique), plutôt qu’un audit global coûteux.
| Catégorie | Exemples de documents à fournir |
|---|---|
| Financier | Bilans 3-5 ans, annexes, situation de trésorerie, dettes, BFR, CAPEX |
| Juridique | Statuts, Kbis, baux, contrats commerciaux, propriété intellectuelle |
| Fiscal | Déclarations IS/TVA, contrôles fiscaux, bordereaux sociaux |
| Opérationnel et RH | Organigrammes, contrats de travail, inventaires, fiches de poste |
Conseils pour une due diligence efficace et économique
- Évaluez en priorité la dépendance de l’entreprise à son dirigeant ou à un gros client.
- Centralisez l’ensemble des documents via un drive professionnel sécurisé.
- Favorisez la traçabilité et la nomination d’un référent dédié à la collecte des pièces.
- Vérifiez chaque donnée en amont avant l’accès à la data room par l’acheteur.
- Documentez clairement tout élément à risque : ne rien cacher, mais expliquer la gestion ou les correctifs prévus.
- Utilisez des outils en ligne abordables pour structurer l’audit (exemple : checklist Excel, plateforme drive, coffre-fort numérique).
Les erreurs courantes à éviter
- Manque de préparation et désorganisation des réponses aux demandes de l’acheteur.
- Data room dispersée ou obsolète : impression d’amateurisme.
- Dissimuler des informations sensibles, perte de confiance si l’acheteur le découvre.
- Ignorer ou minimiser les risques (client unique, contentieux, etc.) : mieux vaut documenter et anticiper les solutions.
- Ne pas s’entourer de professionnels sur les points techniques ou sensibles (expertise financière, analyse fiscale).
Intégrer la vendor due diligence dans les relations fournisseurs
Exiger la transparence et vérifier la conformité de vos partenaires (extraits Kbis, conformité réglementaire, analyse du passif et pratiques commerciales) participe aussi à un bon dossier vendeur. Pour les PME, un questionnaire standard et des outils numériques basiques suffisent pour structurer ces contrôles sans alourdir le budget, en ciblant uniquement les partenaires stratégiques (niveaux d’enjeux, secteurs réglementés…).
Valoriser durablement la transmission grâce à une bonne préparation
La réussite d’une cession ne s’arrête pas à la signature. Dès la phase de préparation, une entreprise organisée transmet sa crédibilité. Penser à la période post-cession, anticiper le transfert des compétences, documenter les procédures et préparer la prise en main par le nouveau dirigeant sécurisent la transition et stabilisent la valeur. Adopter une organisation rigoureuse, utiliser des outils numériques accessibles et clarifier chaque zone de risque, c’est garantir la fluidité de la négociation… et inspirer confiance, quel que soit le budget disponible.
Retenons également que chaque dossier, même modeste, gagne à miser sur l’authenticité et l’anticipation : répondre franchement aux questions clés, valoriser les axes d’amélioration et préparer le terrain pour le repreneur. Cette démarche pragmatique favorise une entente durable.
Vous avez déjà traversé une phase de due diligence vendeur ? Vos retours d’expérience nous intéressent pour enrichir la communauté. Partagez en commentaire les pratiques ou outils qui ont fait la différence pour vous !
Pour approfondir, des ressources fiables sont à consulter comme les sites Bpifrance ou infogreffe, reconnus pour la qualité de leurs conseils pratiques sur la cession de PME.
Quels points de préparation souhaitez-vous voir détaillés pour la vente de votre entreprise ? Proposez vos sujets ou posez vos questions dans les commentaires, votre retour inspirera sûrement les prochains vendeurs soucieux d’efficacité et de lisibilité.
Rédigé par Rédaction VDL, spécialiste en contenus d’information sur la transmission d’entreprise.
Quelles pratiques rendent cette préparation durable plutôt qu’un effort ponctuel ?
Tenir à jour en continu les pièces qui bougent : contrats signés, décisions collectives, tableau des engagements, suivi des litiges. Une entreprise dont le dossier est prêt en permanence peut saisir une opportunité sans mobiliser tout le monde pendant des semaines, et présente au passage une image de gestion maîtrisée.
Que risque un dirigeant qui néglige entièrement cette préparation ?
Il subit le calendrier de l’acquéreur, découvre les problèmes en même temps que lui et négocie en position défensive. Les conséquences habituelles sont l’allongement des discussions, l’apparition de conditions supplémentaires, un renforcement des garanties demandées, voire l’abandon du projet par un candidat lassé.
Comment obtenir un travail sérieux sans commander une revue complète ?
En découpant : le cédant produit le dossier documentaire, et le professionnel est missionné sur les deux ou trois sujets réellement techniques. Une lettre de mission écrite, avec des questions précises et un rendu attendu, coûte nettement moins qu’une revue générale et donne un document directement exploitable.
Les relations fournisseurs doivent-elles figurer dans le dossier de préparation ?
Elles sont souvent oubliées alors qu’elles conditionnent la continuité de l’activité : conditions négociées oralement, exclusivités, dépendance à une source unique d’approvisionnement, encours accordés. Un repreneur qui découvre après coup que ces conditions tenaient à la personne du dirigeant voit sa rentabilité changer.
Comment cette préparation influence-t-elle les garanties demandées au cédant ?
Plus le dossier révèle et documente, plus l’acquéreur peut traiter les risques connus dans le prix ou par des clauses ciblées, au lieu d’exiger une couverture large contre l’inconnu. La préparation ne supprime pas la garantie, mais elle en déplace le centre de gravité et allège souvent son étendue.
