
La due diligence vendeur devient en 2026 une étape incontournable pour préparer sereinement la cession de son entreprise. Savoir organiser, structurer et anticiper ce processus permet d’optimiser la valorisation, tout en évitant les désillusions durant les négociations. Cet article détaille point par point ce qu’un vendeur doit savoir pour répondre aux attentes des repreneurs, se conformer aux nouvelles normes et limiter les risques d’une opération de cession.
Résumé des points clés
- La due diligence vendeur est essentielle pour optimiser la valorisation et éviter les désillusions.
- La transparence et l’anticipation sont cruciales pour limiter les risques et répondre aux nouvelles normes.
- Une organisation efficace passe par l’utilisation d’une data room et des conseils spécialisés.
Comprendre la notion de due diligence vendeur
La due diligence vendeur est une démarche proactive qui consiste à réaliser un examen approfondi de l’entreprise avant toute demande ou vérification de l’acquéreur potentiel. Cette initiative permet au cédant de structurer l’information, d’anticiper les exigences des repreneurs et de préparer la cession avec sérénité.
Le principe vise à instaurer la transparence sur les plans financier, juridique, fiscal, social et technologique, et de consolider la confiance des candidats acquéreurs. Parmi les bénéfices en 2026 : un diagnostic précis des atouts et faiblesses, la défense du prix de vente, la réduction du risque de décote et la conformité croissante attendue en matière de durabilité et de cybersécurité.
L’utilisation d’une data room virtuelle favorise le pilotage du process, garantit la maîtrise des informations partagées et fluidifie les échanges, tout en rassurant les acquéreurs sur le sérieux et le professionnalisme du dossier.
Différence entre due diligence acheteur et Vendor Due Diligence
La due diligence menée par l’acquéreur consiste à vérifier, valider et analyser les forces et risques de l’entreprise cible. Celle mise en place côté vendeur (Vendor Due Diligence) consiste en un audit commandité par le cédant et préparé par des experts indépendants.
La Vendor Due Diligence offre l’avantage de maîtriser la présentation des sujets sensibles, d’anticiper les objections et d’éviter des débats prolongés ou des remises en cause de la valorisation. Elle ne dispense pas les acquéreurs de mener leur propre audit, mais elle cadre l’information et accélère la négociation.
Les principaux volets à analyser dans une due diligence vendeur
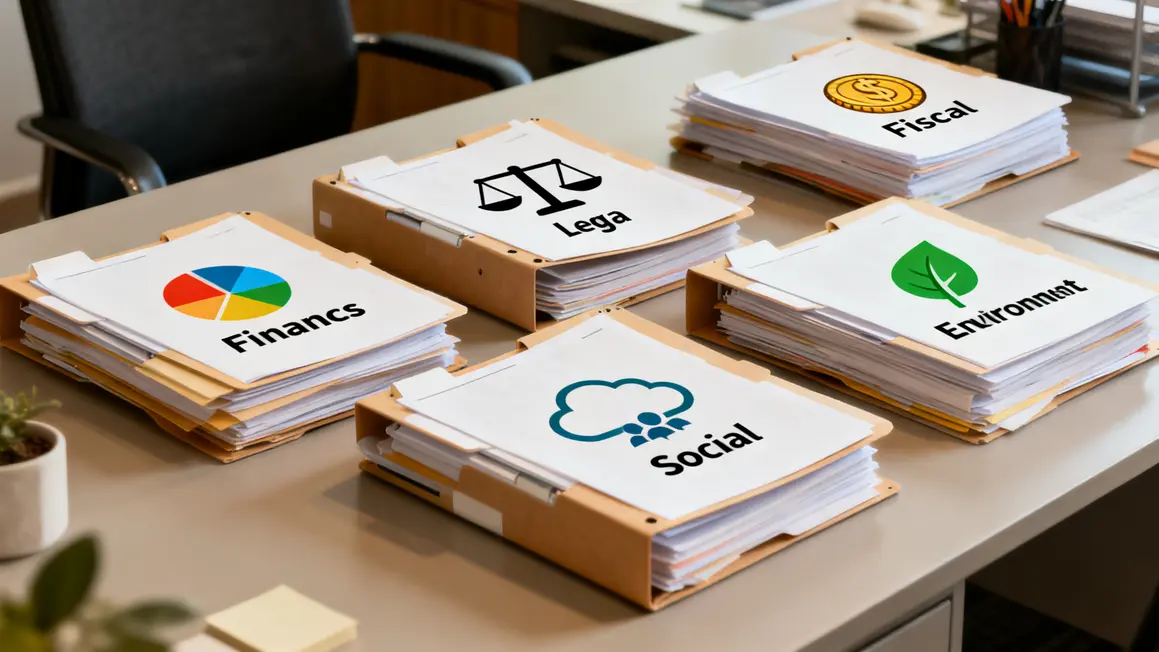
La qualité du dossier repose sur l’analyse de plusieurs volets :
- Finances : santé économique, gestion du BFR, cohérence des flux, suivi des engagements hors bilan.
- Juridique : statuts, contrats clés (clients/fournisseurs), K-bis, contentieux éventuels à suivre avec précision.
- Fiscalité : conformité déclarative, historique des contrôles, justificatifs des crédits d’impôt.
- Social : organisation RH, dépendance aux profils stratégiques, gestion des conflits sociaux potentiels.
- Technologies et cybersécurité : cartographie des systèmes, conformité RGPD, gestion des incidents passés.
- Environnement et durabilité : conformité CSRD, actions RSE, audits environnementaux, gestion des sites ICPE.
Chaque pilier nécessite une documentation complète et factuelle ; tout manquement expose à des doutes ou risques de dévalorisation lors du contrôle acquéreur.
Bon à savoir
Je vous recommande de vous appuyer sur des experts pour valider chaque volet de votre due diligence afin de réduire les risques et garantir une préparation optimale.
Préparer efficacement sa due diligence vendeur
L’anticipation et l’organisation sont des éléments différenciants. Rassembler les documents et les vérifier, analyser objectivement les faiblesses et mettre en place un plan d’action correctif donnent au vendeur une réelle marge de manœuvre lors de la négociation.
La mise en place d’une data room permet de sécuriser, centraliser et structurer tous les contenus (financiers, juridiques, sociaux, IT). Une présentation honnête des sujets sensibles, même s’ils constituent des points noirs, inspire la confiance. L’appui de conseils spécialisés optimise la préparation du dossier, limite les zones d’ombre et simplifie le process.
La gestion de la data room et des échanges avec l’acheteur
La data room virtuelle centralise tous les documents nécessaires dans un environnement sécurisé, assurant traçabilité et contrôle d’accès. Une arborescence claire et le respect des thématiques simplifient la navigation et réduisent les questions inutiles.
Un référent unique du côté vendeur centralise, vérifie et documente les réponses, ce qui diminue les risques de communication maladroite. Prévoir des délais précis et effectuer des points réguliers avec l’acquéreur crée un climat de confiance tout au long du process.
Checklist pratique des documents essentiels à préparer
Une organisation optimale implique de réunir l’ensemble des pièces suivantes :
- Bilans, résultats, annexes sur 3 à 5 exercices ; états de BFR et dettes actuelles.
- Statuts à jour, K-bis, PV d’AG, contrats commerciaux majeurs, droits de propriété intellectuelle.
- Déclarations fiscales, historiques de contrôles, crédits ou dispositifs spécifiques, documentation de prix de transfert le cas échéant.
- Contrats de travail des dirigeants et postes-clés, contentieux sociaux, plans de succession.
- Rapports d’audit, cartographie IT, conformité RGPD/cybersécurité, incidents passés, outils stratégiques (ERP, CRM, etc.).
- Audits environnementaux, conformité CSRD, documentation ICPE.
Adapter ces listes au secteur et à la structure de l’entreprise optimise la qualité du contrôle et l’attractivité du dossier.
Enjeux stratégiques pour le vendeur en 2026
L’un des objectifs prioritaires demeure la limitation de toute décote lors de la négociation. Toutes irrégularités ou faiblesses non traitées peuvent impacter la valorisation finale ou, pire, faire échouer le deal. Mieux vaut documenter chaque zone à risque pour la gérer ou la corriger avant d’entrer en négociation avancée.
Une documentation claire améliore aussi la confiance et la fluidité des échanges. L’anticipation des exigences de conformité, des besoins ESG et de la cybersécurité est essentielle pour satisfaire les investisseurs. La Vendor Due Diligence bien conduite facilite la rédaction de contrats équilibrés en négociation.
Les tendances et évolutions à prendre en compte en 2026
L’intensification de la règlementation (CSRD, RGPD), la nécessité de prouver sa résilience IT et la prise en compte de critères ESG bouleversent la façon d’aborder la due diligence vendeur. Ces facteurs imposent d’adapter sa préparation, de structurer les informations numériques et d’intégrer pleinement la durabilité et la cybersécurité à la stratégie de transmission.
Erreurs fréquentes à éviter et meilleures pratiques
Erreurs fréquentes
- Dossier incomplet ou obsolète
- Sous-estimation des vulnérabilités ou points noirs
- Manque de transparence dans les échanges
- Négligence des aspects IT, RGPD ou ESG
- Organisation défaillante de la data room
Bonnes pratiques
- Préparer en amont avec checklist complète validée avec un professionnel
- Documenter et présenter tous les risques
- Centraliser les échanges auprès d’un interlocuteur unique
- Mettre à niveau les fichiers et audits sur les sujets récents : IT, conformité, environnement
- Actualiser et contrôler la data room
- Recourir à des conseils spécialisés pour la validation finale
| Erreur fréquente | Solution recommandée |
|---|---|
| Dossier incomplet | Établir une checklist validée avec un expert indépendant |
| Sous-évaluation des risques | Analyser et documenter chaque point sensible avec des actions concrètes |
| Désorganisation ou communication floue | Désigner un référent et structurer tous les échanges |
| Omissions sur IT/cybersécurité ou ESG | Effectuer des audits spécifiques sur ces volets et fournir une documentation à jour |
| Data room non sécurisée ou obsolète | Mettre en place des droits d’accès précis et des mises à jour régulières |
Une approche structurée, transparente et évolutive de la due diligence vendeur en 2026 donne les meilleures chances de conclure la cession dans des conditions optimales. N’hésitez pas à vous entourer d’experts spécialisés (avocats, experts-comptables, conseils M&A) pour garantir la fiabilité et le sérieux de votre démarche.
Quels sont les points de la due diligence vendeur que vous trouvez les plus difficiles à structurer ? Partagez votre expérience ou posez vos questions en commentaire pour enrichir le débat avec la communauté de je-vends-mon-entreprise.com.
Si ce dossier vous a été utile, transmettez-le à vos contacts ou sur vos réseaux pour aider d’autres chefs d’entreprise en phase de cession.
Quels aspects de la transmission et de la préparation à la vente souhaitez-vous voir abordés prochainement ? Vos suggestions orientent nos prochaines analyses.
Sources recommandées : site economie.gouv.fr, Bpifrance, cabinets spécialisés M&A.
Que recouvre le volet extra-financier désormais demandé dans les dossiers de cession ?
Il porte sur la consommation d’énergie, la gestion des déchets, les conditions de travail et la gouvernance. Ces informations, longtemps facultatives pour une PME, sont de plus en plus réclamées par des acquéreurs adossés à des investisseurs eux-mêmes tenus de rendre des comptes. Rassembler des éléments simples et vérifiables suffit à répondre, à condition de ne rien affirmer d’invérifiable.
Comment documenter la dépendance de l’entreprise à ses outils informatiques ?
On liste les logiciels utilisés, leur mode de licence, le lieu d’hébergement des données, les sauvegardes et leur test effectif de restauration. Un acquéreur veut savoir si l’activité s’interrompt en cas de panne et pour combien de temps. Une sauvegarde jamais restaurée à titre d’essai n’a, de ce point de vue, aucune valeur démonstrative.
Comment présenter des comptes qui intègrent des dépenses personnelles du dirigeant ?
On établit un tableau de retraitements listant chaque poste concerné, sa nature et sa justification, afin de reconstituer un résultat comparable à celui d’une exploitation ordinaire. Cet exercice doit précéder la découverte du sujet par l’acquéreur. Présenté spontanément et documenté pièce par pièce, il est admis ; revendiqué sans justificatif, il n’est jamais retenu dans la discussion.
Quels engagements hors bilan méritent d’être recensés avant la mise en vente ?
Cautions données par la société, garanties consenties à des tiers, contrats de location financière, clauses d’indexation ou de reprise figurant dans des baux, engagements de retraite. Ils n’apparaissent pas au bilan mais pèseront sur l’acquéreur. Leur omission compte parmi les causes les plus fréquentes de mise en jeu d’une garantie après la vente.
Faut-il faire mettre à jour les registres légaux avant d’ouvrir un dossier ?
Oui : registre des mouvements de titres, comptes individuels d’associés, procès-verbaux d’assemblées, dépôt des comptes annuels. Ces pièces sont réclamées systématiquement et leur absence jette un doute sur l’ensemble du dossier. Les reconstituer prend du temps, surtout si plusieurs exercices ont été négligés, ce qui justifie de s’en préoccuper très en amont.
