
Vous envisagez de céder ou reprendre une entreprise et vous souhaitez sécuriser le prix grâce à un earn-out ? Cet article vous apportera un plan concret, étape par étape, pour structurer et négocier cet accord de paiement conditionné : critères essentiels à surveiller, risques à anticiper, exemples éprouvés et bonnes pratiques pour éviter les pièges. La méthode présentée est adaptée aux dirigeants, investisseurs et repreneurs recherchant une approche pragmatique et réaliste pour la mise en place d’un earn-out fiable.
Comprendre le mécanisme du earn-out
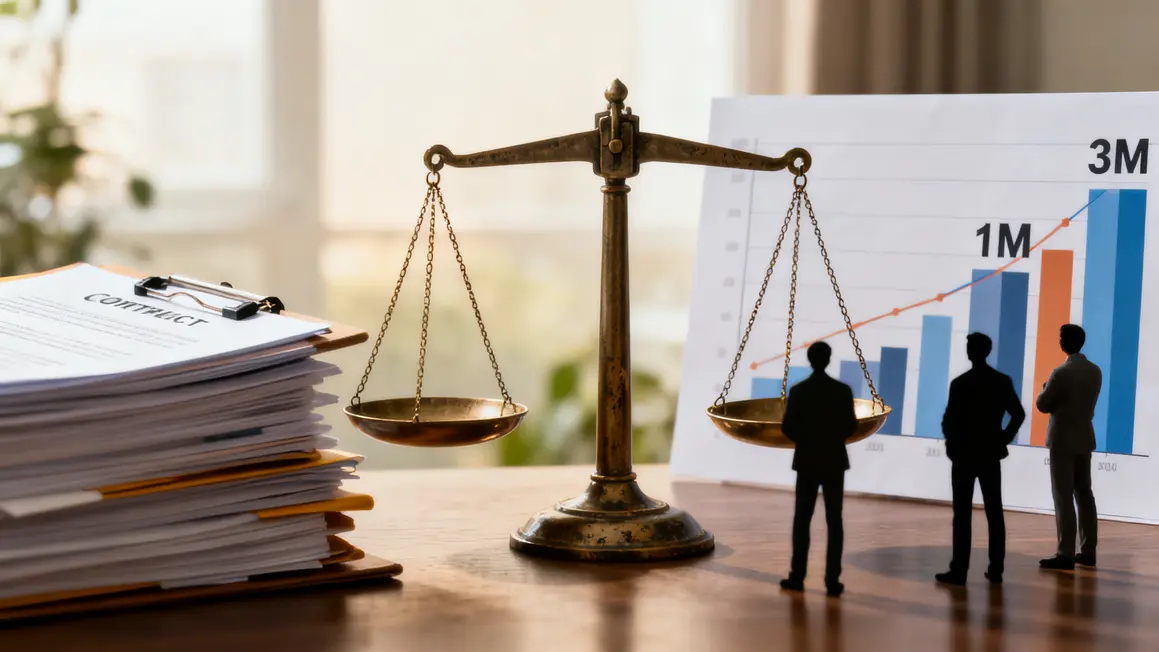
Le earn-out est un dispositif financier utilisé lors de la cession d’une entreprise. Concrètement, il permet au vendeur de recevoir une partie du prix de vente fixée sous condition que l’entreprise atteigne certains objectifs de performance après le transfert de propriété. Il s’agit ainsi d’une forme de paiement différé et variable, visant à ajuster la valeur de l’entreprise en fonction de ses résultats futurs.
Sur le plan juridique, le earn-out prend la forme d’une clause insérée dans le contrat de cession. Cette clause détaille précisément les conditions à remplir pour libérer les paiements différés. Les objectifs sont exprimés sous forme de critères quantifiables, comme le chiffre d’affaires, l’EBITDA ou d’autres indicateurs clés de performance. Ces critères doivent être clairs et mesurables pour éviter tout risque de conflit potentiel entre les parties.
- Mécanisme de paiement conditionnel et ajustable selon des seuils de performance convenus
- Indicateurs de performance sélectionnés, vérifiables et alignés sur l’activité de l’entreprise
- Formule de calcul définie dans le contrat (montant capé ou progressif)
Exemple concret : Une entreprise est cédée à un prix fixe de 1 million d’euros, avec un earn-out pouvant atteindre 500 000 euros supplémentaires si le chiffre d’affaires moyen des deux années suivantes dépasse 3 millions d’euros. Si le résultat atteint 3,5 millions, une part proportionnelle de l’earn-out est versée, selon la formule prévue.
Cette flexibilité permet d’ajuster la valorisation selon le potentiel futur, à condition que chaque critère soit bien défini et accompagné d’audits ou de reporting transparent pour éviter les mésententes.
Bon à savoir
Je vous recommande de définir des indicateurs clairs et indépendamment vérifiables dans votre contrat d’earn-out pour éviter les conflits entre les parties.
Les bénéfices du earn-out
Le recours au mécanisme du earn-out présente plusieurs avantages pour les deux parties lors d’une cession :
- Réduction du risque financier pour l’acheteur : tout le prix n’est pas payé immédiatement, alignement sur la performance réelle.
- Maximisation de la valorisation pour le vendeur : possibilité d’un complément si les résultats sont au rendez-vous.
- Favorise la continuité et l’implication du cédant pendant la transition
- Adapté à des secteurs à forte croissance ou à innovation rapide
Ce mécanisme est souvent utilisé pour des start-ups technologiques ou des PME en mutation, où l’incertitude sur le potentiel de croissance peut rendre la valorisation difficile. Au-delà de la flexibilité, une structuration rigoureuse reste indispensable pour garantir la stabilité du dispositif.
Définir les composants essentiels d’un earn-out
Une clause de earn-out doit intégrer des éléments clés :
- Choix des indicateurs de performance : chiffre d’affaires, EBITDA, marge brute, etc., mesurables et objectifs.
- Durée du earn-out : généralement entre un et trois ans, avec calendrier de paiement annualisé ou en fin de période.
- Montant maximum/plafonds : souvent 20 à 30 % du prix total, avec paliers pour chaque niveau de performance.
- Mode de calcul détaillé : formule claire, retraitements prévus, exclusion des éléments exceptionnels.
- Reporting régulier et audits indépendants pour maximiser la transparence des résultats
- Encadrement des décisions de gestion susceptibles d’impacter les indicateurs (ex : changements stratégiques, cession d’actifs)
Sans documentation précise, la clause peut devenir source de désaccord. Un reporting bien établi et des règles post-cession claires sont donc essentiels.
Bon à savoir
Je vous recommande de prévoir des audits trimestriels ou annuels réalisés par un tiers indépendant. Cela renforce la transparence et diminue les risques de conflits.
Identifier les risques et prévenir les pièges du earn-out
Le earn-out n’est pas exempt de risques :
- Ambiguïté sur les critères de calcul (ex : méthodes comptables, retraitements)
- Manipulation des indicateurs : modification de la gestion ou stratégie pouvant fausser les résultats
- Absence de reporting et d’audit indépendant : données non vérifiées, conflits potentiels
- Décisions post-closing non encadrées, susceptibles d’influencer les KPI
Pour minimiser ces risques :
- Définir strictement les indicateurs et leur méthode de calcul
- Prévoir un audit périodique par un tiers, vérification des performances
- Inclure des clauses protégeant le périmètre d’activité ou le niveau d’investissement
- Simuler plusieurs scénarios et tester la robustesse contractuelle
Voici une anecdote : un earn-out mal structuré a généré un litige entre vendeur et acheteur, ce dernier ayant modifié la politique comptable sans précaution contractuelle. Finalement, un audit extérieur aurait pu anticiper et résoudre la situation.
Construire un plan d’action simple et réaliste pour un earn-out
Pour sécuriser chaque étape :
- Clarifier les objectifs et anticiper les besoins : pourquoi ce earn-out ? Quelles attentes exactes ?
- Sélectionner les KPIs appropriés et adaptés à l’activité (alignés avec les normes comptables, approche SMART)
- Définir les seuils de performance : plancher/plafond, paliers proportionnels, graduation pour éviter frustrations
- Formaliser les règles de gestion post-cession : continuité de la politique, validation des changements importants
- Planifier le reporting et les audits : rapport trimestriel/annuel, audit indépendant, modalités de partage des coûts
Structurer ces étapes apporte transparence et prévisibilité, indispensables pour la collaboration entre parties.
Bon à savoir
Je vous recommande d’ajouter des scénarios simulés dans votre documentation pour tester les implications pratiques de la clause d’earn-out.
Exemples pratiques et études de cas sur les earn-outs
PME et earn-out basé sur le chiffre d’affaires
Une société de services B2B reçoit un complément de prix (5 % du chiffre d’affaires dépassant un seuil annuel) : si elle réalise 6,5 millions la première année, le vendeur touche 25 000 euros. Attention : la rentabilité doit toujours être gardée en perspective.
Start-up fintech orientée sur la croissance des utilisateurs
Earn-out indexé sur le nombre d’utilisateurs actifs : tout excédent au seuil défini est rémunéré à un montant fixe par utilisateur (ex : 50 €). Bien préciser « utilisateur actif » dans le contrat pour éviter les manipulations ou les mésinterprétations.
Entreprise de distribution et earn-out bâclé
Clause basée sur l’EBITDA mais sans précision sur la méthode de calcul : le vendeur s’est retrouvé lésé après changement de politique comptable, débouchant sur un contentieux coûteux.
Un tableau synthétique détaille les cas :
| Exemple | Indicateur clé | Durée | Objectifs | Résultats escomptés |
|---|---|---|---|---|
| PME de services | Chiffre d’affaires | 2 ans | Dépassement de 6 M€ | 25 000 € supplémentaires pour 6,5 M€ réalisés |
| Start-up fintech | Nombre d’utilisateurs | 2 ans | 100 000 utilisateurs actifs | 50 € par utilisateur excédentaire |
| Entreprise de distribution | EBITDA | 3 ans | Dépassement de 2 M€ | Objectifs non atteints en raison de conflits |
Répondre à vos questions fréquentes sur le earn-out
Le earn-out ajuste une partie du prix après la cession, conditionnée à la performance future : chiffre d’affaires, EBITDA ou autres indicateurs ; ces KPI doivent être mesurables et vérifiables, idéalement issus des états financiers audités.
La durée (1–3 ans) dépend de l’activité et du potentiel de croissance. Un calendrier de paiement précis et des procédures de contrôle (audits, reporting) limitent les frictions. Des conflits peuvent surgir sur les critères de calcul : une clause claire et validée par des conseils juridiques et financiers reste indispensable.
Côté fiscalité : le vendeur est taxé lors du versement du complément de prix, l’acheteur peut amortir ces charges selon la réglementation. Une simulation préalable et un accompagnement par un expert-comptable sont vivement conseillés (voir la documentation officielle sur economie.gouv.fr ou les analyses de la revue Droit & Patrimoine).
À retenir : un earn-out bien structuré apporte souplesse, sécurité et alignement des intérêts pour chaque cession. Son efficacité dépend avant tout de la rigueur des critères, du reporting et de la prévention des scénarios risqués.
Quels points vous semblent essentiels pour réussir votre clause earn-out ? Avez-vous déjà négocié une telle clause lors d’une cession ou acquisition ? Partagez vos témoignages et questionnements dans les commentaires !
Si ce contenu vous semble utile, transmettez-le à vos collègues ou partenaires : contribuer à la transparence des transactions profite à tous les acteurs du marché.
Vous souhaitez approfondir un aspect particulier du earn-out ? Dites-le-nous : de nouveaux guides pratiques pourront être créés pour répondre à vos enjeux spécifiques.
Article rédigé par Rédaction VDL, auteur éditorial du site je-vends-mon-entreprise.com (France), spécialiste en rédaction web, veille et vulgarisation thématique.
Qu’est-ce que le goodwill dans une opération de cession ?
C’est l’écart entre le prix payé et la valeur des actifs identifiables nets repris : notoriété, portefeuille clients, savoir-faire, équipe en place. Il se justifie par la rentabilité attendue, non par un calcul mécanique. Un earn-out sert précisément à ne payer cet écart que s’il se confirme, ce qui suppose d’avoir dit clairement ce que l’on achète.
À quoi sert un mémorandum d’information ?
Ce document présente l’entreprise aux candidats sérieux, après signature d’un engagement de confidentialité : activité, marché, organisation, comptes retraités, projections et facteurs de risque. Bien fait, il réduit les allers-retours et cadre les hypothèses sur lesquelles une clause de complément de prix sera bâtie. Ses affirmations vous engagent.
En quoi le teaser diffère-t-il du mémorandum ?
Le teaser est une présentation anonyme et courte, diffusée largement pour susciter des marques d’intérêt sans permettre d’identifier la société : secteur, ordre de grandeur, nature de l’opération. Le mémorandum, nominatif et détaillé, ne circule qu’ensuite. Confondre les deux revient à révéler une mise en vente à ses clients et à ses salariés.
Qui tranche en cas de désaccord sur le calcul du complément de prix ?
Prévoyez un expert désigné d’un commun accord, ou à défaut par le président du tribunal, chargé d’arrêter le chiffre selon la méthode écrite au contrat. Sa décision s’impose aux parties, sauf erreur grossière. C’est plus rapide et moins coûteux qu’un procès, à condition que la clause dise précisément ce qu’il doit calculer et sur quelles pièces.
L’acquéreur peut-il modifier les méthodes comptables pendant la période ?
Un changement de règles de provisionnement, d’amortissement ou de reconnaissance du chiffre d’affaires peut faire disparaître l’objectif sans aucune baisse d’activité. La clause doit donc figer la méthode applicable au calcul, indépendamment des comptes sociaux publiés, et prévoir un jeu de comptes retraités. Faites valider cette rédaction par un expert-comptable.
