
Une garantie financière sécurise le paiement de certaines sommes lorsqu’une entreprise ne respecte plus ses obligations. Elle peut répondre à une exigence réglementaire, notamment dans le travail temporaire ou certaines activités immobilières, ou rassurer un partenaire commercial. Mais ses bénéficiaires, son montant et ses conditions de déclenchement dépendent du régime applicable : une caution commerciale ne se lit pas comme une garantie obligatoire.
Identifier l’engagement garanti avant de chercher un organisme
Le mécanisme met généralement en relation une entreprise tenue à une obligation, un garant et un bénéficiaire. Le garant s’engage à intervenir dans les conditions prévues par le texte applicable et l’acte de garantie. Il ne promet donc pas de couvrir indistinctement toutes les dettes de l’entreprise.
Avant toute demande, trois questions permettent de cadrer le besoin : quelles sommes doivent être protégées, au profit de qui et dans quelles circonstances ? Pour une entreprise de travail temporaire, il s’agit notamment de créances salariales et sociales. Pour une caution commerciale, l’engagement couvert dépend du contrat conclu avec le partenaire.
Garantie financière, cautionnement et assurance : des notions distinctes
La garantie financière désigne une fonction de protection ; le cautionnement est l’un des mécanismes permettant de l’assurer. Le mot « caution » peut désigner l’engagement ou, dans l’usage courant, l’organisme qui le délivre. La présence d’un assureur ne signifie pas pour autant que l’entreprise souscrit une assurance couvrant ses propres pertes : il peut intervenir comme garant des sommes dues à des tiers.
Il faut imaginer la garantie comme une bulle de protection dessinée autour de créances précises, et non autour de toute l’entreprise. Pour en tracer les contours, repérez le bénéficiaire, les sommes couvertes, le plafond et la période concernée. Une dette située hors de ce périmètre ne devient pas protégée simplement parce que l’entreprise possède une attestation.
Immobilier, intérim, contrats commerciaux : des règles différentes
La première vérification porte sur l’activité exercée. Une obligation légale impose de respecter les formes admises par les textes ; une demande contractuelle suppose de vérifier les exigences du partenaire. Ces deux démarches peuvent conduire à rechercher un garant, mais leurs conditions ne sont pas interchangeables.
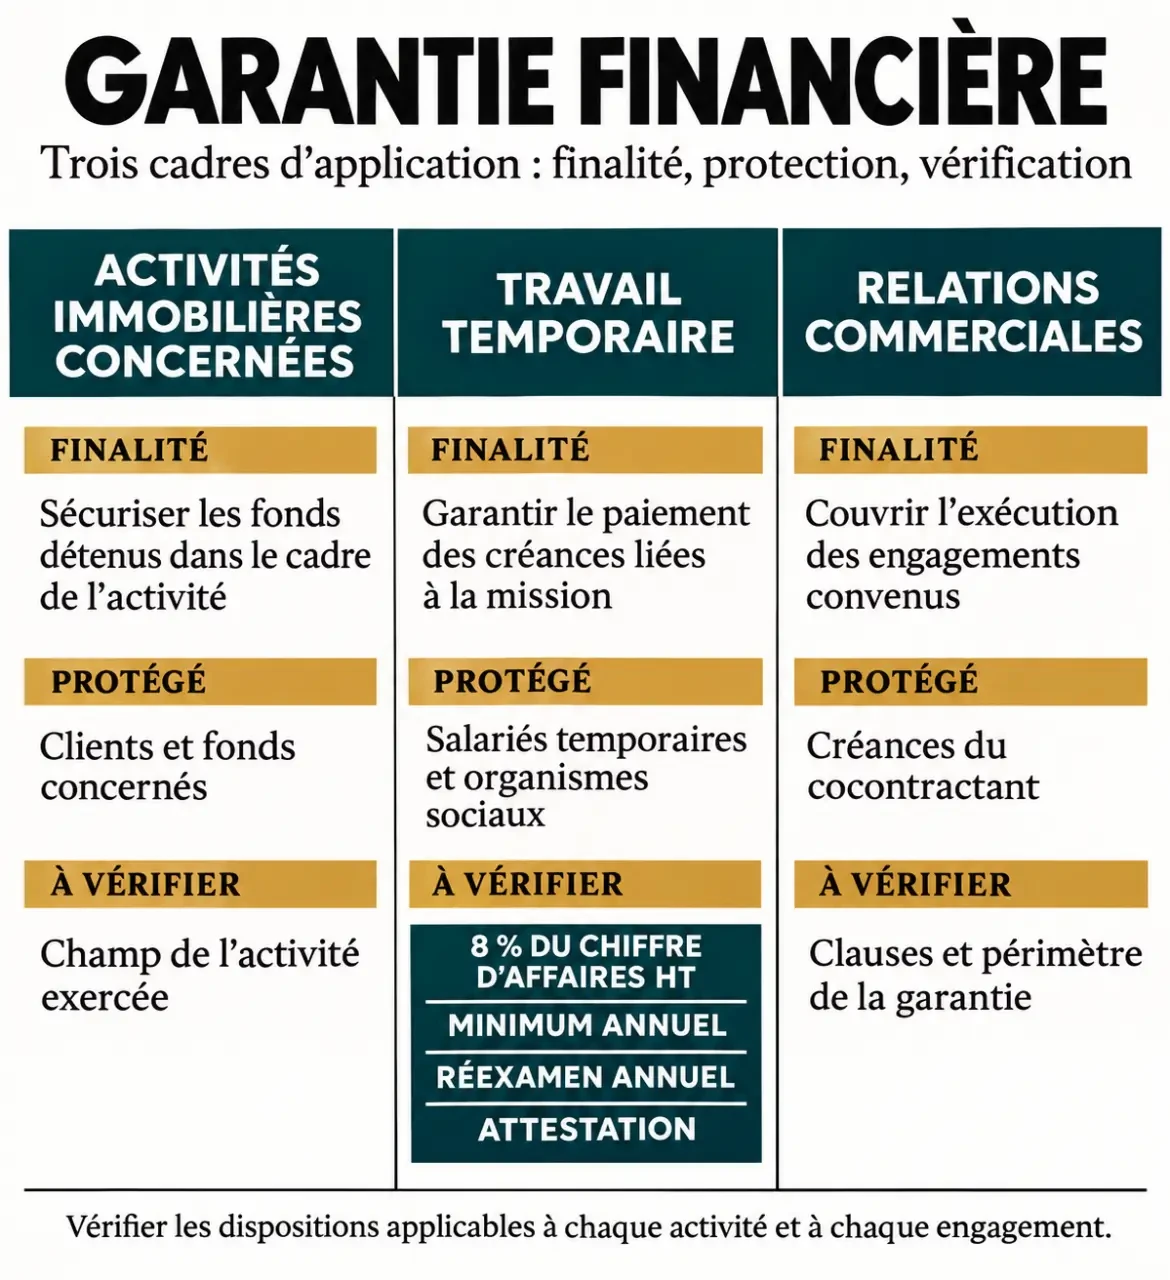
| Situation | Finalité | Point à vérifier |
|---|---|---|
| Activités immobilières concernées | Répondre à l’obligation de garantie du régime applicable | Forme admise et obligations liées à l’activité exacte |
| Travail temporaire | Protéger certaines créances salariales et sociales | Montant réglementaire, attestation et procédure de paiement |
| Relations commerciales | Sécuriser un engagement envers un partenaire | Rédaction de la caution et conditions d’appel |
Les formes prévues pour les activités immobilières concernées
Le décret n° 72-678 du 20 juillet 1972, relatif à la loi du 2 janvier 1970, mentionne trois formes : un cautionnement déposé à la Caisse des dépôts et consignations, une caution écrite d’une entreprise d’assurance agréée ou une caution écrite d’un établissement de crédit habilité. Cette liste appartient à ce cadre juridique : elle ne constitue pas une règle universelle pour toutes les garanties financières.
Selon le régime concerné, un organisme de garantie collective agréé peut également intervenir. L’essentiel est de vérifier que le prestataire est autorisé à délivrer la garantie recherchée, et pas seulement qu’il commercialise des cautions.
Dans le travail temporaire, prévoir le montant et les justificatifs
Le travail temporaire relève d’un dispositif spécifique, présenté notamment par Prismemploi à travers les articles L. 1251-49, L. 1251-52 et R. 1251-11 à R. 1251-30 du Code du travail. Il prévoit un engagement de caution unique destiné à assurer, en cas de défaillance, le paiement des créances visées.
Un calcul lié au chiffre d’affaires de l’activité
Le montant de la garantie représente au minimum 8 % du chiffre d’affaires hors taxes de l’activité de travail temporaire, sans pouvoir être inférieur au minimum fixé chaque année par décret. Il faut donc vérifier les deux seuils, et non appliquer uniquement le pourcentage.
Le chiffre d’affaires doit être certifié par un expert-comptable dans les 6 mois suivant la clôture de l’exercice. Si le dernier exercice n’a pas duré 12 mois, il est ramené à cette durée pour le calcul. Le montant fait l’objet d’un réexamen annuel et peut aussi être révisé à tout moment. Une hausse d’activité doit donc conduire à vérifier l’adéquation de la couverture.
Une attestation à suivre dans le temps
L’attestation de garantie indique notamment l’identité du garant, le montant couvert ainsi que les dates de prise d’effet et d’expiration. Les documents de l’entreprise doivent comporter les mentions requises concernant le garant et la référence légale ; les informations prescrites sont également affichées dans chaque établissement.
Conserver l’attestation ne suffit pas : il faut suivre sa validité, les obligations de transmission et les modifications de montant. Un calendrier de renouvellement et un responsable identifié évitent qu’un document périmé continue de circuler auprès des interlocuteurs.
En cas de défaillance, le paiement suit une procédure précise
Dans le travail temporaire, la garantie couvre notamment les salaires et accessoires, les indemnités visées par les textes, les cotisations obligatoires et certains remboursements aux organismes sociaux. Elle ne constitue pas un fonds destiné à régler l’ensemble des fournisseurs de l’entreprise.
La procédure décrite prévoit une mise en demeure portant sur des créances certaines, liquides et exigibles : leur existence doit être établie, leur montant déterminé et leur paiement dû. Dans le cas prévu par ce dispositif, l’entreprise est considérée comme défaillante après 15 jours suivant la réception d’une mise en demeure restée infructueuse.
Une demande de paiement est ensuite adressée au garant selon les formalités applicables. Des délais de 10 jours sont prévus pour certaines transmissions de documents ou de relevés et pour le paiement dans les situations définies par les textes. Ces délais ne doivent pas être interprétés comme une promesse générale de règlement sous dix jours dès le premier signalement.
En cas d’insuffisance de la caution, le dispositif prévoit, sous ses conditions propres, la substitution de l’entreprise utilisatrice pour les sommes restant dues. Le garant ou l’entreprise utilisatrice ayant payé peut être subrogé, à hauteur du règlement, dans les droits des créanciers contre l’entreprise défaillante. L’intervention de la garantie n’efface donc pas nécessairement la dette de cette dernière.
Comparer les offres au-delà du prix annoncé
Pour obtenir une proposition pertinente, présentez votre activité exacte, l’obligation à couvrir, le montant recherché, les bénéficiaires et la date d’effet souhaitée. Demandez ensuite au prestataire sa liste de justificatifs : elle dépend du régime et de son analyse du dossier.
- Conformité : habilitation du garant et rédaction adaptée à l’obligation.
- Étendue : créances couvertes, plafond, durée et conditions d’appel.
- Coût total : commissions, frais éventuels et sûretés demandées.
- Suivi : modification du montant, renouvellement et changement de garant.
La gestion numérique peut simplifier le suivi : Allianz Trade présente notamment des e-cautions et un espace sécurisé donnant une vue globale du portefeuille. Groupama met en avant la confiance des partenaires et la préservation de la trésorerie. Ce dernier bénéfice doit toutefois être apprécié au regard des conditions proposées, notamment des sommes éventuellement immobilisées.
Comparez des engagements équivalents, pas seulement des tarifs. Avant de signer, faites confirmer par écrit l’adéquation de la garantie au régime concerné et les démarches nécessaires pour maintenir sa validité.
