
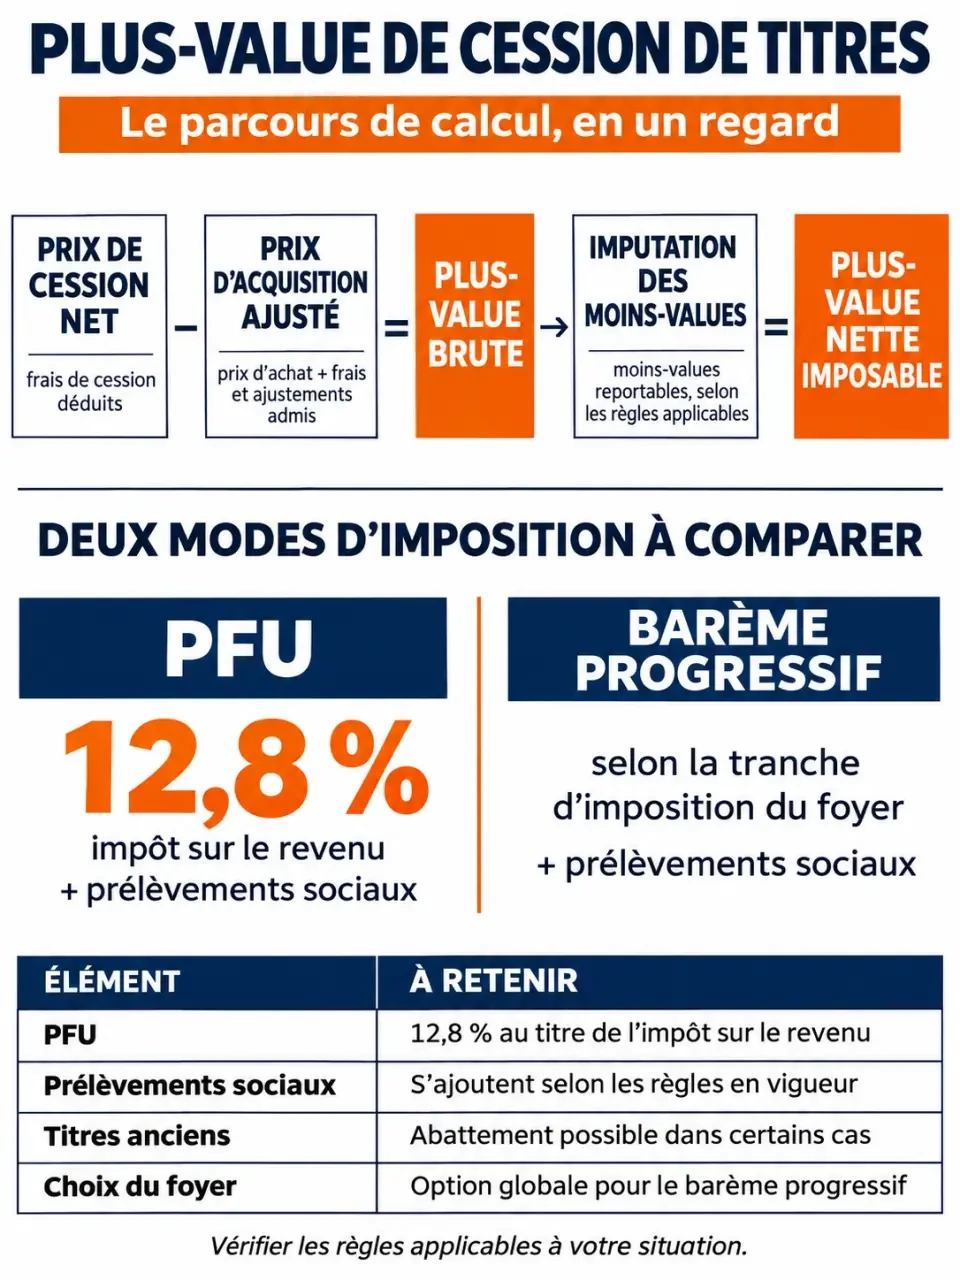
La plus-value de cession de titres correspond au gain réalisé lors de la vente d’actions ou de parts sociales, après prise en compte des frais et ajustements fiscaux. Pour estimer l’impôt, trois étapes sont indispensables : calculer le gain, déduire les moins-values imputables, puis comparer le prélèvement forfaitaire unique et le barème progressif. La date d’acquisition des titres peut aussi ouvrir droit à un abattement.
Partir du bon périmètre et reconstituer le gain réel
Les règles présentées ici concernent principalement une personne physique résidente fiscale française qui vend des titres dans le cadre de son patrimoine privé. Une société qui cède une participation, un associé relevant d’un régime professionnel ou un non-résident ne suit pas nécessairement ce parcours.
Une hausse de valeur ne suffit pas à déclencher l’imposition : tant que les titres ne sont pas cédés, le gain reste généralement latent. Une vente réalise ce gain. Certains échanges ou apports suivent toutefois des mécanismes particuliers de sursis ou de report d’imposition.
Calculer deux prix fiscaux, pas seulement deux montants bancaires
La formule est simple : plus-value = prix de cession net − prix d’acquisition ajusté. Le premier correspond au prix de vente corrigé notamment des frais admissibles supportés par le vendeur. Le second comprend le prix d’achat ou de souscription, augmenté des frais et droits admis.
Des corrections peuvent s’imposer : remboursements d’apports ou de primes d’émission, réduction d’impôt obtenue lors de la souscription, charges contractuelles ou restitution effectuée au titre d’une garantie de passif. Chaque correction doit être justifiée ; toutes les dépenses liées à une vente ne sont pas automatiquement déductibles.
Exemple : des titres achetés 40 000 €, avec 1 000 € de frais d’acquisition admissibles, sont revendus 70 000 €, avec 2 000 € de frais de cession admissibles. Le gain est de 68 000 € − 41 000 €, soit 27 000 € avant imputation des moins-values.
Pour des titres reçus par donation ou succession, la référence est en principe la valeur retenue pour les droits de mutation, avec les ajustements autorisés, et non le prix historiquement payé par le précédent propriétaire.
Imputer les pertes avant de rechercher un abattement
Les moins-values mobilières diminuent les plus-values de même nature. Elles ne se déduisent ni du salaire, ni des revenus fonciers, ni du revenu global. La compensation concerne les pertes de l’année et les pertes antérieures encore utilisables.
Selon Service-Public, les moins-values non absorbées sont reportables sur les dix années suivantes. Il faut donc conserver leur année d’origine, leur montant initial et les imputations déjà réalisées. Une perte ancienne oubliée peut conduire à payer trop d’impôt ; une perte expirée ne peut plus réduire le gain.
Avec une plus-value de 27 000 € et 7 000 € de moins-values imputables, le gain net restant est de 20 000 €. C’est ensuite que se pose la question d’un éventuel abattement pour l’impôt sur le revenu. Il ne faut pas appliquer l’abattement au gain brut avant de traiter les pertes.
Le suivi des moins-values fonctionne comme une soupape fiscale, mais pas comme une raison de vendre à perte. Avant une cession, rapprochez les pertes disponibles des gains envisagés et de leur date d’expiration. Vous distinguez ainsi une décision patrimoniale pertinente d’une opération réalisée uniquement pour économiser un impôt : une économie fiscale ne compense jamais, à elle seule, une perte économique.
Comparer le PFU et le barème à l’échelle du foyer
Le prélèvement forfaitaire unique, ou PFU, constitue le régime de principe. L’autre possibilité est une option expresse, annuelle et globale pour le barème progressif. Cette option concerne l’ensemble des revenus et gains du foyer entrant dans son champ : elle ne se choisit pas uniquement pour la cession la plus favorable.
Notice complète pour remplir la déclaration de revenus 2042 : Un guide détaillé pour comprendre et compléter la déclaration 2042, notamment la déclaration des plus-values et l’imputation des moins-values.
Le taux forfaitaire d’impôt sur le revenu est de 12,8 %. Bpifrance Création et Le Coin des Entrepreneurs présentent un total de 31,4 %, comprenant 18,6 % de prélèvements sociaux. Pour chiffrer une cession, vérifiez le taux social applicable à l’année et à la nature du gain : un taux global ne doit pas être repris sans cette vérification.
| Point comparé | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire de 12,8 % | Selon les tranches du foyer |
| Abattement de durée | Non applicable | Possible pour certains titres anciens |
| Prélèvements sociaux | Dus selon les règles applicables | Sans abattement de durée |
| Portée du choix | Régime par défaut | Option globale pour les revenus concernés |
Sans abattement, un foyer faiblement imposé peut avoir intérêt au barème. Avec un abattement important, cette option mérite aussi une simulation, même lorsque le taux marginal dépasse 12,8 %. Mais le gain lui-même peut faire franchir une tranche et l’option peut augmenter l’impôt sur les dividendes ou intérêts concernés.
La comparaison doit intégrer la déductibilité éventuelle d’une fraction de CSG, selon les conditions applicables, ainsi que les contributions supplémentaires susceptibles de concerner les hauts revenus. Le taux marginal seul ne suffit donc pas à trancher.
Vérifier l’ancienneté des titres et les dispositifs ciblés
Les titres acquis avant le 1er janvier 2018
Pour les titres acquis ou souscrits avant le 1er janvier 2018, l’option pour le barème peut permettre un abattement de droit commun : 50 % pour une détention d’au moins deux ans et de moins de huit ans, puis 65 % à partir de huit ans. Les titres acquis à compter de cette date ne bénéficient pas de ces abattements de durée.
L’abattement renforcé peut atteindre 50 % entre un et moins de quatre ans, 65 % entre quatre et moins de huit ans, puis 85 % à partir de huit ans. Il vise certaines PME sous conditions, notamment d’âge à l’acquisition, d’activité, de localisation et d’imposition.
Les critères de taille comprennent moins de 250 salariés, avec un chiffre d’affaires n’excédant pas 50 M€ ou un total de bilan n’excédant pas 43 M€. La condition d’une société créée depuis moins de dix ans ne suffit pas, à elle seule, à établir l’éligibilité.
Bpifrance Création illustre l’effet sur une plus-value de 100 000 € : la base d’impôt sur le revenu devient 35 000 € après un abattement de 65 %, ou 15 000 € après 85 %. Les prélèvements sociaux restent calculés sans cet abattement.
Retraite, enveloppes fiscales et régimes professionnels
Le départ à la retraite d’un dirigeant de PME peut ouvrir un abattement fixe de 500 000 €, sous conditions. Les exigences portent notamment sur les fonctions exercées, la participation détenue, leur durée et le calendrier du départ. Vérifiez la période d’application du dispositif et ses règles de non-cumul avant toute estimation.
Les titres détenus dans un PEA, un PEA-PME ou un PEE relèvent de règles propres. De même, les exonérations professionnelles fondées sur les recettes ne s’appliquent pas automatiquement à la vente privée de parts d’une petite société.
Préparer la déclaration et conserver la trace du calcul
La cession se déclare en principe avec les revenus de l’année où elle intervient, lors de la campagne déclarative suivante. Le document de l’établissement financier facilite le travail, mais ne garantit pas que toutes les acquisitions anciennes, pertes reportables ou opérations particulières soient correctement intégrées.
- Rassemblez actes d’acquisition et de cession, frais et justificatifs d’ajustement.
- Actualisez le tableau des moins-values reportables.
- Vérifiez les dates et conditions de tout abattement demandé.
- Comparez les deux modes d’imposition sur l’ensemble du foyer.
Les déclarations 2042 et 2042 C accueillent les informations pertinentes. Le formulaire 2074 peut être nécessaire pour détailler les calculs ; certaines situations bénéficient d’une dispense, notamment lorsque l’intermédiaire a réalisé les calculs requis. Consultez la notice correspondant à votre cas.
Une garantie de passif, un complément de prix, un apport préalable ou des titres issus d’un dispositif d’intéressement justifient une vérification spécifique. Dans ces situations, faire valider le calcul avant la déclaration permet de sécuriser aussi bien la base imposable que le choix du régime.
