
Avant d’accorder un financement, la banque cherche à vérifier que l’entreprise pourra rembourser sans fragiliser son activité. Elle examine les chiffres, mais aussi la cohérence du projet, l’expérience du dirigeant, les flux de trésorerie et les garanties proposées. Un dossier solide ne repose donc pas sur un seul ratio : il doit relier le montant demandé à un besoin réel et présenter un risque maîtrisé.
La banque évalue d’abord la capacité réelle de remboursement
Pour un prêt professionnel, l’analyse porte sur les ressources générées par l’activité et leur régularité. Pour une entreprise déjà en activité, les comptes annuels, le chiffre d’affaires, les marges et les relevés bancaires permettent de comparer les prévisions à une situation économique concrète. Pour une création, la banque s’appuie davantage sur le business plan, l’étude de marché et le parcours du porteur de projet.
La CAF, une ressource essentielle pour rembourser
La capacité d’autofinancement (CAF) mesure les ressources que l’entreprise dégage grâce à son activité, après prise en compte des charges et des produits qui ne donnent pas lieu à un encaissement ou à un décaissement immédiat. Elle peut servir à financer des investissements, à absorber des aléas et à régler les échéances d’emprunt.
Une présentation courante consiste à partir du résultat net, puis à ajouter les amortissements et les provisions. Ainsi, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, conduit à une CAF de 65 000 €. Rapportée à un chiffre d’affaires de 1 000 000 €, elle représente 6,5 %.
Endettement, EBE et couverture des intérêts
La banque observe aussi l’excédent brut d’exploitation (EBE), qui mesure la richesse créée par l’exploitation avant les éléments financiers, fiscaux et comptables. Un EBE positif et récurrent indique que l’activité génère une marge d’exploitation. Le ratio de couverture des intérêts, calculé avec la formule EBE / charges financières, aide à mesurer le poids de la dette. Supérieur à 8, il est généralement considéré comme solide ; entre 2 et 8, il appelle une analyse plus fine ; inférieur à 2, il signale un risque accru.
| Indicateur observé | Calcul simplifié | Ce qu’il renseigne |
|---|---|---|
| CAF | Ressources internes générées | La faculté de rembourser et d’investir |
| Taux d’endettement | Dettes financières / capitaux propres | La dépendance de l’entreprise à la dette |
| Couverture des intérêts | EBE / charges financières | La marge disponible pour supporter le coût du crédit |
| BFR | Stocks + créances clients – dettes fournisseurs | Le besoin de trésorerie lié au cycle d’exploitation |
La trésorerie compte autant que la rentabilité
Une entreprise peut être rentable dans son compte de résultat et manquer de liquidités pour payer ses fournisseurs ou ses échéances. C’est pourquoi la banque analyse le besoin en fonds de roulement (BFR), les délais de paiement et les variations de trésorerie. Une activité qui encaisse tardivement ses ventes, tout en réglant rapidement ses achats, doit prévoir un financement adapté à ce décalage.
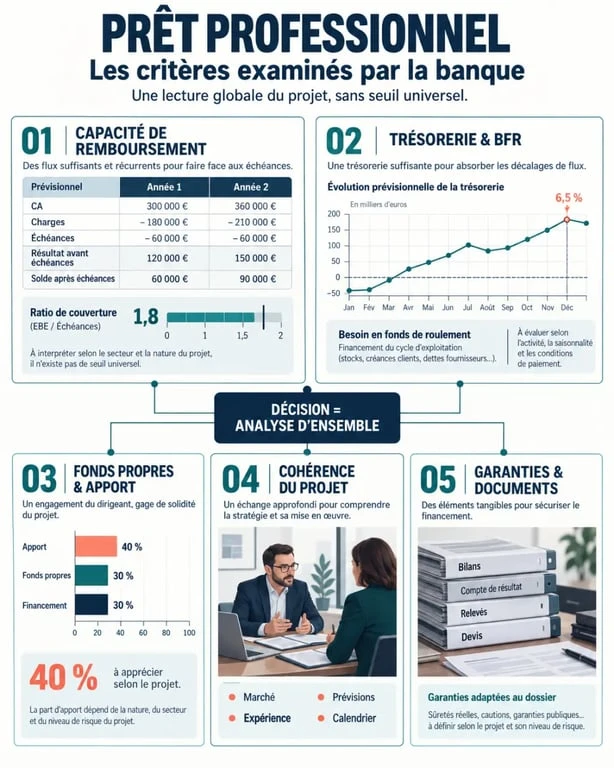
Les relevés bancaires montrent concrètement la fréquence des découverts, les rejets de prélèvements, la saisonnalité des encaissements et la manière dont le dirigeant gère les imprévus. Un plan de trésorerie mensuel permet de rapprocher ces mouvements des prévisions, notamment pendant la première année d’un projet. Prévoir un creux de trésorerie et son financement est plus crédible que de le masquer dans un tableau annuel trop lisse.
Un financement doit correspondre au bon besoin
La banque vérifie l’adéquation entre l’objet du prêt, sa durée et les flux que l’investissement doit générer. Un équipement durable peut être financé sur plusieurs années, tandis qu’un besoin ponctuel lié aux stocks ou aux factures clients appelle une solution de trésorerie plus courte. Pour certains équipements, le crédit-bail peut être étudié ; l’affacturage peut répondre à un besoin lié aux créances clients. Demander un prêt long pour combler un déficit d’exploitation récurrent alerte généralement le prêteur.
Fonds propres et apport : le partage du risque est décisif
La banque évalue aussi l’engagement de ceux qui portent le projet. L’apport personnel, le capital social, les réserves et les bénéfices non distribués composent les fonds propres. Ils peuvent absorber les premières pertes et limitent le recours à l’emprunt. Plus le plan de financement repose sur des ressources propres, moins la dépendance à la dette est élevée.
Modèle de dossier pour présenter et financer votre projet : Un modèle Bpifrance à personnaliser pour structurer votre projet et le présenter efficacement aux banques et autres partenaires.
Le taux d’endettement se calcule en divisant les dettes financières par les capitaux propres. À titre de repère, 200 000 € de dettes pour 500 000 € de capitaux propres correspondent à 40 %. Certains repères classent un ratio inférieur à 30 % comme favorable, entre 30 % et 75 % comme intermédiaire, et au-delà de 75 % comme plus risqué. Ces niveaux ne sont pas des règles automatiques : le secteur, l’ancienneté de l’entreprise, les actifs financés et la stabilité des revenus influencent l’analyse.
Obtenir un prêt avec peu d’apport
Un prêt professionnel sans apport reste possible, mais d’autres éléments du dossier doivent compenser cette faiblesse. Le dirigeant peut mobiliser un prêt d’honneur, des associés, du financement participatif, un microcrédit professionnel ou un dispositif de garantie. L’objectif est de réduire la part du risque supportée par la banque et de présenter un plan de financement équilibré.
Un apport souvent recommandé se situe entre 25 % et 30 % du financement demandé, soit 25 000 € à 30 000 € pour un besoin de 100 000 €. Ce repère varie selon le projet, le secteur et la situation de l’entreprise.
Le dossier doit rendre le projet vérifiable et crédible
Un business plan utile ne se limite pas à une présentation attractive. Il doit expliquer le marché visé, les clients, les concurrents, le modèle économique, la politique de prix et les moyens nécessaires pour atteindre le chiffre d’affaires annoncé. La banque compare ces éléments aux hypothèses chiffrées. Un prévisionnel très optimiste, sans justification commerciale, fragilise la demande.
Les pièces généralement attendues
- Une pièce d’identité, un justificatif de domicile et les relevés bancaires du dirigeant ou de l’entreprise selon la situation ;
- Les statuts, l’identité des associés, le capital social et, pour une société immatriculée, l’extrait K-bis ;
- Les comptes de résultat, les bilans et les liasses fiscales des trois derniers exercices pour une entreprise existante ;
- Un business plan, une étude de marché, un prévisionnel financier sur trois ans et un plan de trésorerie mensuel pour la première année ;
- Un plan de financement détaillant les investissements, l’apport, les emprunts sollicités et les éventuels financements complémentaires ;
- Les devis, compromis, bons de commande ou justificatifs liés à l’investissement à financer.
Pour une reprise, la banque examine particulièrement l’historique de l’entreprise cible, sa dépendance à quelques clients et la valeur réelle de ses actifs. Pour une activité nouvelle, l’expérience métier du dirigeant, les premiers contrats ou les lettres d’intention et la logique de l’implantation peuvent compenser en partie l’absence de comptes annuels.
Garanties, entretien bancaire et issues possibles
Lorsque les fondamentaux sont corrects, mais que le risque reste significatif, la banque peut demander des garanties. Il peut s’agir d’un nantissement sur un actif ou un fonds, d’une hypothèque sur un bien immobilier, d’une caution personnelle ou d’une assurance emprunteur. Ces sûretés ne compensent pas une capacité de remboursement insuffisante : elles réduisent la perte potentielle de la banque en cas de défaut.
Lors du rendez-vous, le dirigeant doit pouvoir répondre clairement à trois questions : pourquoi ce financement est nécessaire maintenant, comment il sera remboursé et ce qui se passera si le chiffre d’affaires démarre plus lentement que prévu. Il doit aussi préparer des réponses sur les principaux clients, les délais d’encaissement, le niveau de marge, les charges fixes et les solutions envisagées en cas d’écart avec les prévisions.
Un refus résulte souvent d’un cumul de fragilités : apport insuffisant, prévisions peu étayées, endettement déjà élevé, trésorerie tendue ou garanties inadaptées. Avant de solliciter plusieurs banques, il est préférable de corriger les incohérences, d’ajuster le montant demandé et de comparer, si nécessaire, le prêt bancaire avec le crédit-bail, l’affacturage ou le prêt d’honneur. Un dossier clair améliore les chances d’accord et facilite la négociation de la durée, du taux et des garanties.
