
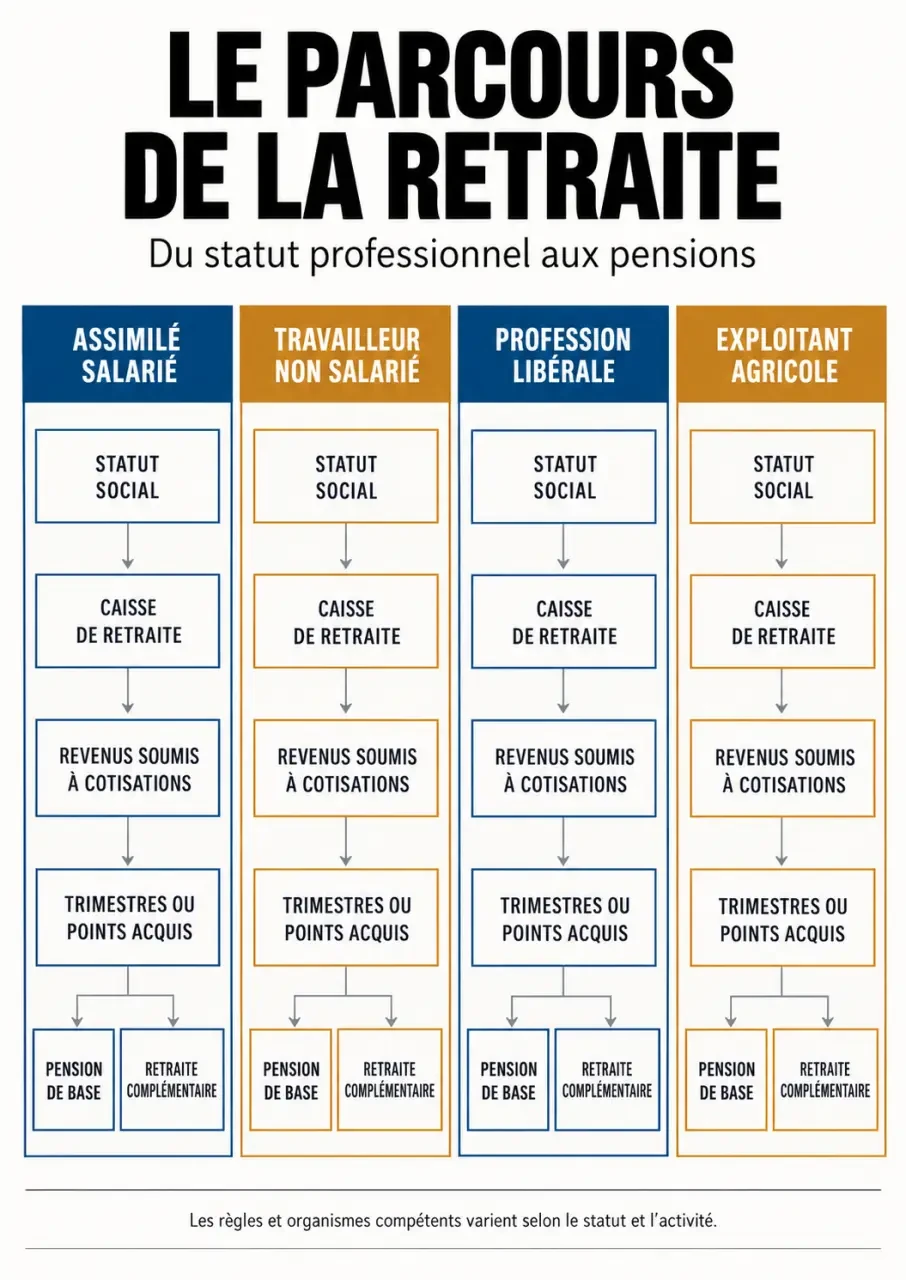
Un dirigeant peut percevoir une retraite, mais son mandat ne suffit pas à lui ouvrir des droits. Sa pension dépend de son statut social, des revenus soumis à cotisations et de sa carrière entière. Le premier réflexe consiste donc à identifier sa caisse, puis à vérifier ses trimestres et ses points avant de fixer une date de départ ou de compter sur la vente de l’entreprise.
Votre statut social détermine vos droits, pas seulement votre société
Deux chefs d’entreprise peuvent exercer une activité comparable et relever de régimes différents. La forme juridique, la fonction exercée et la détention du capital déterminent l’affiliation. Être affilié ne signifie pas nécessairement acquérir des droits suffisants : la rémunération et les cotisations effectivement dues restent décisives.
Testez vos connaissances sur la retraite du dirigeant
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les principes à retenir.
| Situation du dirigeant | Statut social habituel | Retraite obligatoire |
|---|---|---|
| Président de SAS ou de SASU rémunéré | Assimilé salarié | Régime général et Agirc-Arrco |
| Gérant minoritaire ou égalitaire de SARL rémunéré | Assimilé salarié | Régime général et Agirc-Arrco |
| Gérant majoritaire de SARL | Travailleur non salarié, ou TNS | Pour les activités artisanales et commerciales : Assurance retraite et complémentaire des indépendants |
| Entrepreneur individuel | Travailleur non salarié | Régime dépendant de l’activité exercée |
| Professionnel libéral | Selon l’activité et les conditions d’exercice | CNAVPL et section professionnelle, dont la CIPAV pour certaines professions ; CNBF pour les avocats |
| Exploitant agricole | Non-salarié agricole | MSA |
Pour un gérant de SARL, l’appréciation de la majorité tient notamment compte de certaines parts détenues dans la famille et des situations de cogérance. Vérifiez ce point plutôt que de vous fier à votre seule participation personnelle.
La Sécurité sociale des indépendants, ou SSI, désigne la protection sociale des indépendants intégrée au régime général. Pour les artisans et commerçants, l’Assurance retraite est l’interlocuteur retraite. Certaines cotisations de TNS sont provisionnelles puis régularisées : rapprochez les appels de cotisations de vos revenus définitifs.
Rémunération et dividendes ne construisent pas la même retraite
Chez un dirigeant assimilé salarié, la rémunération soumise aux cotisations vieillesse permet d’acquérir des trimestres et des points. En revanche, les dividendes ne sont pas soumis à ces cotisations et ne créent pas de droits à retraite. Un président de SAS payé uniquement en dividendes ne constitue donc pas de droits grâce à son mandat.
Pour un TNS, une fraction des dividendes peut entrer dans l’assiette des cotisations sociales selon sa situation. Il faut alors examiner les règles applicables avec l’expert-comptable : le raisonnement valable pour un président de SAS ne se transpose pas automatiquement au gérant majoritaire de SARL. Des cotisations minimales peuvent également être dues malgré un revenu faible.
La validation des trimestres dépend du revenu soumis à cotisations, et non du seul temps passé dans l’entreprise. Le seuil de référence pour un trimestre correspond à 150 heures de SMIC, avec au maximum quatre trimestres par année. Une faible rémunération peut donc laisser des années incomplètes.
Considérez votre rémunération comme la nervure d’une feuille : elle alimente plusieurs protections à la fois, dont la retraite. Pour arbitrer entre rémunération et dividendes, ne comparez pas seulement le montant net immédiatement disponible. Ajoutez une colonne « droits futurs » à votre tableau de décision : trimestres validés, points acquis et pension estimée. Cette lecture révèle ce qu’un gain de trésorerie personnel peut coûter à long terme.
Le montant de la pension se vérifie en deux étages
Une retraite de base liée aux revenus et à la durée d’assurance
Dans les régimes alignés, le calcul repose sur le revenu annuel moyen, le taux et le rapport entre durée d’assurance retenue et durée requise. Le salaire ou revenu annuel moyen est généralement établi sur les 25 meilleures années, selon les règles du régime et la carrière. Le taux plein de base est de 50 % : ce n’est pas la garantie de percevoir la moitié de votre dernière rémunération.
L’âge légal et la durée nécessaire dépendent de l’année de naissance et des règles en vigueur. À 67 ans, le taux plein automatique supprime en principe la décote dans le régime général, mais une pension peut rester proratisée si la durée retenue est insuffisante. À l’inverse, poursuivre son activité au-delà des conditions requises peut ouvrir droit à une surcote.
Une complémentaire fondée sur les points acquis
La retraite complémentaire fonctionne fréquemment par points : les points accumulés sont convertis en pension selon leur valeur de service, avec les éventuels coefficients applicables. Pour l’assimilé salarié, il s’agit de l’Agirc-Arrco. Les indépendants et professions libérales ont leurs propres règles ; certaines retraites de base libérales fonctionnent également par points.
Il faut donc additionner les pensions attendues de chaque régime, sans appliquer une formule unique à toute la carrière. Les périodes assimilées, notamment certaines interruptions pour maladie ou chômage, méritent aussi une vérification. Un rachat peut concerner jusqu’à 12 trimestres dans certaines situations : demandez une simulation du coût et du gain réel avant de décider.
Préparer la demande sans laisser de droits de côté
Commencez par votre relevé de situation individuelle, consultable dans votre espace retraite. Il rassemble les droits enregistrés au cours de la carrière. L’estimation indicative globale, accessible à partir de 55 ans, aide à comparer plusieurs dates de départ ; les simulations doivent être actualisées lorsque votre rémunération ou votre activité change.
- Contrôlez chaque période : activité salariée, mandat social, activité indépendante et interruptions.
- Vérifiez les trimestres et les points : confrontez-les aux bulletins de paie, déclarations et justificatifs de cotisations.
- Faites corriger les anomalies : sollicitez les caisses concernées et conservez les justificatifs transmis.
- Comparez plusieurs dates : mesurez leur effet sur la pension et sur votre budget personnel.
- Préparez la liquidation : engagez les démarches environ six mois avant le départ, selon les consignes de vos régimes.
La retraite n’est pas versée automatiquement. La demande en ligne facilite les démarches auprès des régimes concernés, mais vérifiez que toutes vos pensions sont bien demandées. Si vous souhaitez conserver une activité ou un mandat, faites confirmer les conditions de cessation d’activité et de cumul emploi-retraite avant de retenir votre organisation.
Financer la transition sans dépendre uniquement de la cession
La baisse de revenus peut atteindre 50 à 70 % dans certaines situations, sans constituer une règle générale. Établissez plutôt votre propre budget : pensions nettes estimées, dépenses du foyer, emprunts et charges auparavant prises en charge par l’entreprise. Vous obtiendrez le complément mensuel réellement nécessaire.
Le PER permet de préparer un complément, avec une disponibilité principalement à la retraite et des exceptions de déblocage anticipé. La sortie en capital ou en rente dépend notamment du compartiment. Comparez l’éventuelle déduction des versements avec la fiscalité de sortie. L’assurance vie offre davantage de souplesse pour les retraits ; les huit ans du contrat constituent un repère fiscal, pas une durée de blocage.
Enfin, distinguez valeur de l’entreprise, prix de vente et capital personnel disponible. Fiscalité, dettes, frais et modalités de paiement peuvent réduire ou différer la somme utilisable. La CCI recommande un horizon de préparation de cinq à dix ans pour la transmission : recherchez un repreneur, réduisez la dépendance de l’activité à votre présence et examinez la transmission familiale ou aux salariés.
Donation et vente ne répondent pas au même objectif financier. Faites chiffrer chaque scénario, ainsi que les éventuels abattements, exonérations ou aides au départ soumis à conditions. L’enjeu est de coordonner trois calendriers distincts : celui de votre pension, celui de votre entreprise et celui des revenus nécessaires au foyer.
