
Un simulateur d’évaluation de fonds de commerce donne un premier ordre de grandeur à partir du chiffre d’affaires, du secteur et, selon l’outil, de la rentabilité. Le résultat utile est une fourchette argumentée, pas un prix garanti. Pour préparer une vente ou vérifier une proposition d’achat, commencez par un calcul simple, puis confrontez-le au bail, aux comptes et au marché local.
Obtenir une première fourchette avec les bons chiffres
La méthode la plus accessible consiste à appliquer un taux sectoriel au chiffre d’affaires annuel moyen. Elle sert à situer le commerce avant une analyse approfondie. Un simulateur sérieux doit préciser la base retenue, le coefficient appliqué et les limites du calcul.
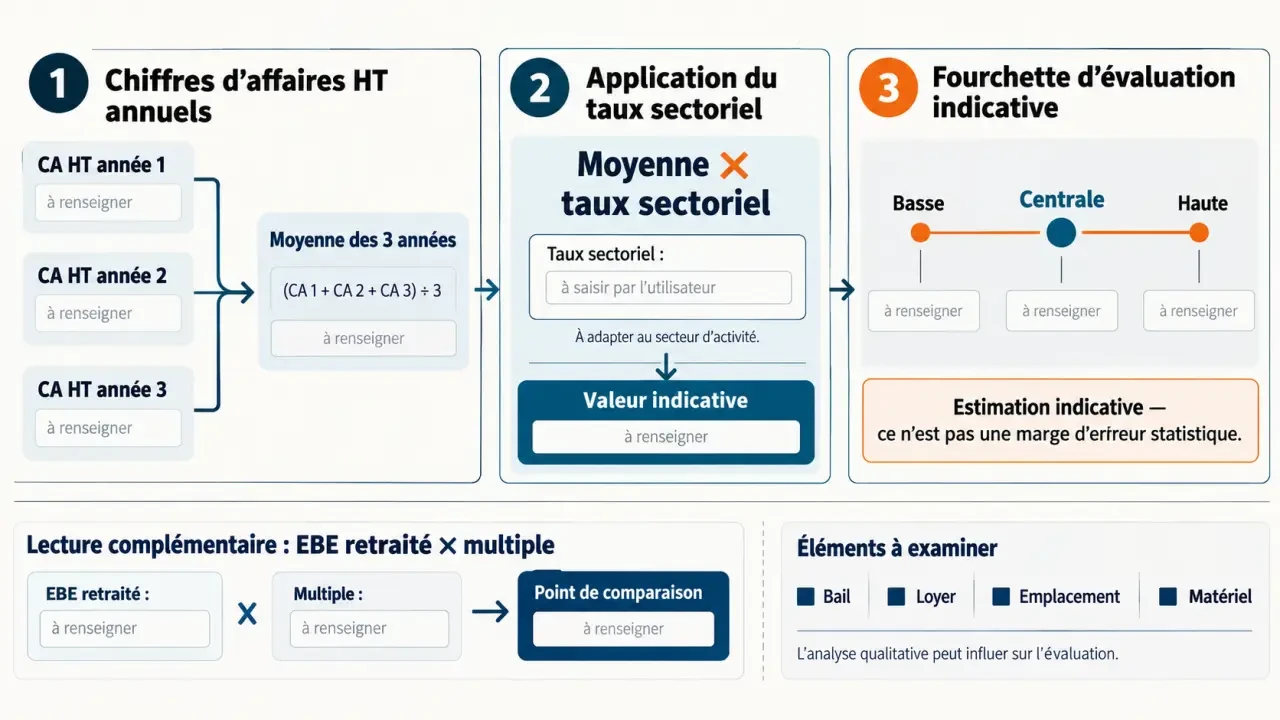
Le calcul à reproduire immédiatement
Additionnez les chiffres d’affaires HT des trois derniers exercices, puis divisez le total par trois. Cette moyenne atténue les variations annuelles, mais ne dispense pas d’examiner leur évolution : une activité en baisse régulière ne doit pas être valorisée comme une activité stable.
Valeur indicative = chiffre d’affaires HT moyen × taux sectoriel. Vérifiez toutefois l’assiette du barème : certaines activités s’évaluent à partir des commissions nettes, des remises ou d’une autre référence, et non du chiffre d’affaires HT.
Prenons un exemple purement illustratif : une boulangerie affiche un chiffre d’affaires moyen de 400 000 €. Avec un taux hypothétique de 45 %, la valeur centrale atteint 180 000 €. Un encadrement de plus ou moins 20 % donne les résultats suivants :
| Hypothèse | Valeur indicative |
|---|---|
| Basse | 144 000 € |
| Centrale | 180 000 € |
| Haute | 216 000 € |
Le taux de 45 % n’est pas une recommandation applicable à toutes les boulangeries. De même, l’écart de 20 % constitue ici une convention de présentation, pas une marge d’erreur statistique.
Les pièces à réunir avant la saisie
Préparez les comptes annuels, le chiffre d’affaires détaillé et l’excédent brut d’exploitation, ou EBE. Ajoutez le bail commercial, le loyer hors charges, les charges locatives, la surface, l’adresse précise et l’inventaire du matériel. Pour une activité saisonnière, les ventes mensuelles permettent de distinguer une saison habituelle d’un exercice exceptionnel.
Croiser les méthodes pour vérifier la cohérence du résultat
Deux commerces réalisant le même chiffre d’affaires peuvent dégager des bénéfices très différents. C’est pourquoi une évaluation défendable ne repose pas uniquement sur un barème. Les approches suivantes éclairent chacune une dimension de la valeur.
| Méthode | Principe | Limite principale |
|---|---|---|
| Chiffre d’affaires | Appliquer un coefficient adapté à l’activité | Reflète mal les écarts de marge |
| Rentabilité | Appliquer un multiple à l’EBE retraité | Dépend des retraitements et du multiple |
| Patrimoniale | Examiner la valeur corrigée des actifs transmis | Valorise difficilement la clientèle |
| Comparative | Étudier des cessions réellement comparables | Nécessite des références suffisamment détaillées |
L’EBE doit refléter une exploitation reproductible
La méthode de rentabilité utilise un EBE retraité : la rémunération du dirigeant, les loyers atypiques et les éléments non récurrents doivent être examinés. L’objectif est d’approcher les conditions normales d’exploitation après la reprise, sans supprimer artificiellement des dépenses nécessaires.
Dans un exemple simplifié de restaurant, 300 000 € de chiffre d’affaires, diminués de 80 000 € de marchandises, de 120 000 € de personnel et de 30 000 € d’autres charges d’exploitation, donnent 70 000 € d’EBE, sous réserve des autres postes éventuels. Un multiple de 3 conduit alors à 210 000 €.
Des repères indicatifs vont de 2,5 à 4 fois l’EBE pour la restauration, de 3 à 5 pour le commerce de détail, de 4 à 6 pour les services B2B et de 3 à 4 pour l’artisanat et le BTP. Les multiples de 6 à 10 parfois évoqués pour la tech et le digital ne se transposent pas automatiquement à un fonds commercial traditionnel : le périmètre valorisé peut différer.
Ne faites pas la moyenne mécanique des méthodes. Un écart important entre chiffre d’affaires et rentabilité doit conduire à rechercher une explication : marge insuffisante, masse salariale élevée, équipement vétuste ou loyer excessif.
Vérifier ce qui est vendu et ce qui peut modifier la valeur
Le fonds de commerce n’est ni l’immeuble qui l’abrite, ni les titres de la société exploitante. Il comprend notamment la clientèle et, selon la cession, le droit au bail, l’enseigne, le matériel ou certains droits incorporels. Les murs commerciaux font l’objet d’une valorisation distincte.
Le stock est généralement inventorié et valorisé séparément. Les dettes, la trésorerie et les créances ne doivent pas être ajoutées ou retranchées comme dans une acquisition de titres, sans vérifier le montage retenu. Attention aussi au double comptage : un matériel déjà inclus dans l’estimation ne doit pas être ajouté une seconde fois.
- Bail : durée restante, destination autorisée, conditions de cession, renouvellement, loyer et charges.
- Emplacement : visibilité, accessibilité, flux de clientèle et concurrence proche.
- Exploitation : état des équipements, travaux nécessaires, conformité et autorisations requises.
- Clientèle : fidélité, concentration des ventes, réputation et dépendance personnelle au cédant.
La qualité du bail peut entraîner des écarts de valorisation de 20 à 40 % dans certaines situations. Ce repère n’est pas une décote automatique : il faut examiner les clauses et les conditions économiques réelles du local.
Une spirale défavorable mérite une vigilance particulière : du matériel vieillissant ralentit le service, dégrade l’expérience client, puis réduit les recettes disponibles pour investir. Lire seulement le dernier chiffre d’affaires masque ce mécanisme. Pour l’identifier, rapprochez les dépenses d’entretien, les incidents d’exploitation et l’évolution des ventes : vous distinguerez mieux un simple remplacement à budgéter d’une dégradation durable de l’activité.
Choisir un simulateur utile, puis préparer la négociation
Un simulateur gratuit convient pour explorer un projet, comparer plusieurs hypothèses ou repérer un prix manifestement incohérent. Sa qualité dépend davantage de la transparence du calcul que de la précision apparente du montant affiché.
Privilégiez un outil qui indique l’origine et la date de ses barèmes, distingue les secteurs, accepte les données de rentabilité et explicite le périmètre évalué. Une fourchette basse, centrale et haute doit correspondre à des hypothèses compréhensibles. L’import d’un bilan et l’export PDF facilitent le travail, mais ne remplacent pas la vérification des chiffres extraits.
Les comparables doivent porter sur des transactions récentes, proches par l’activité, l’emplacement, la taille et les conditions du bail. Un prix affiché dans une annonce n’est pas un prix de cession constaté.
Avant une offre engageante, faites approfondir l’analyse si les comptes sont déficitaires, si le bail est incertain ou si l’activité dépend fortement du dirigeant. Un expert-comptable peut examiner la rentabilité ; un professionnel des transactions commerciales, le marché ; un avocat, les conditions juridiques.
Enfin, distinguez l’estimation automatique, l’avis de valeur documenté et le prix finalement négocié. Pour préparer le financement, ajoutez au prix du fonds le stock, les frais, les travaux et la trésorerie de départ. La négociation devient plus solide lorsque chaque ajustement repose sur une pièce vérifiable et que la capacité de remboursement reste compatible avec l’exploitation future.
