
La valorisation d’une entreprise consiste à estimer ce qu’elle vaut sur le plan économique et financier avant une cession, une reprise, une transmission ou une levée de fonds. Elle ne se résume ni au chiffre d’affaires ni au solde du compte bancaire. Les actifs, les dettes, la rentabilité récurrente, la trésorerie future et les risques doivent être analysés ensemble. L’objectif est d’obtenir une fourchette de valeur défendable, puis de préparer une négociation réaliste.
Valeur d’entreprise, valeur des titres et prix de cession : ne pas tout confondre
Une valorisation fournit une estimation théorique à une date donnée. La valeur d’entreprise reflète la valeur de l’activité indépendamment de son mode de financement. Pour passer à la valeur des actions ou des parts sociales, il faut ensuite tenir compte de la dette nette, c’est-à-dire des dettes financières diminuées de la trésorerie disponible. Les engagements qui n’apparaissent pas toujours clairement dans les indicateurs habituels doivent aussi être examinés.
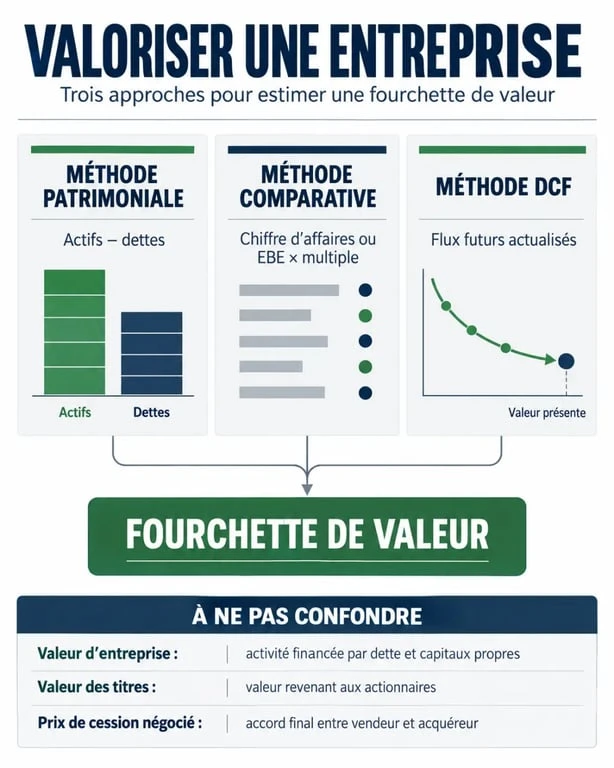
Le prix de cession est différent. Il résulte d’une négociation et dépend de la concurrence entre acquéreurs, du calendrier du cédant, des conditions de financement, des garanties demandées et des synergies attendues par le repreneur. Une société peut intéresser fortement un concurrent capable de mutualiser ses achats ou sa force commerciale, alors qu’un repreneur individuel reste limité par sa capacité de remboursement.
Le périmètre doit être défini dès le départ. Évalue-t-on un fonds de commerce, une société avec ses titres, un immeuble détenu par une SCI ou seulement certains actifs ? Un prix ne devient comparable à un autre que si les dettes, la trésorerie, l’immobilier, le crédit-bail et les contrats associés sont traités de façon cohérente. Cette étape évite de comparer une valeur d’entreprise avec un prix portant uniquement sur les titres.
Les 3 approches à confronter pour estimer une valeur crédible
La méthode patrimoniale pour établir un socle
La méthode patrimoniale part de l’actif net, obtenu en soustrayant les passifs aux actifs. L’actif net comptable reprend les valeurs inscrites au bilan. L’actif net corrigé réévalue les éléments lorsque leur valeur économique diffère de leur valeur comptable : immobilier, matériel, stocks, créances difficiles à recouvrer ou participations, par exemple.
Les 3 méthodes pour évaluer une entreprise : Un guide pratique de Bpifrance Création pour choisir la méthode adaptée afin d’estimer la valeur d’une entreprise avant sa reprise ou sa cession.
Les emprunts, les dettes fournisseurs, les litiges et les engagements liés au crédit-bail doivent également être intégrés à l’analyse. Une réévaluation à la hausse d’un immeuble ne suffit donc pas à établir la valeur finale si l’entreprise supporte des dettes importantes ou des obligations susceptibles de réduire la valeur des titres.
Cette approche convient à une entreprise qui possède des actifs identifiables importants ou dont la rentabilité est irrégulière. Elle peut toutefois sous-estimer une activité de services rentable, une marque reconnue ou une clientèle fidèle. Ces atouts ne figurent pas toujours pleinement au bilan, alors qu’ils peuvent soutenir la valeur de l’activité lors d’une cession.
La comparaison avec le marché et les multiples
La méthode comparative rapproche l’entreprise de transactions ou de sociétés similaires selon l’activité, la taille, la zone géographique, la maturité et le niveau de rentabilité. On applique ensuite un multiple au chiffre d’affaires, à l’EBE ou au résultat. La pertinence du résultat dépend directement de la qualité des comparables retenus.
Un multiple n’est jamais universel. Deux entreprises du même secteur peuvent justifier des niveaux très différents si l’une dépend d’un seul client ou de son dirigeant, tandis que l’autre dispose de contrats récurrents et d’une équipe autonome. La croissance, la structure financière et la stabilité des marges peuvent aussi modifier l’appréciation du marché.
À titre illustratif, un EBE normatif de 250 000 € associé à un coefficient de 5 conduit à une valeur indicative de 1 250 000 €. Ce calcul reste une hypothèse de marché, pas un prix garanti. Le multiple doit être justifié par des comparables réellement proches et par la qualité de l’information disponible.
La rentabilité future, par multiples ou flux actualisés
L’approche par la rentabilité mesure la capacité future de l’entreprise à générer des bénéfices et de la trésorerie. Elle peut s’appuyer sur un multiple d’EBE ou sur la méthode des flux de trésorerie actualisés, aussi appelée DCF. Cette dernière projette les flux futurs, les actualise avec un taux reflétant le risque, puis ajoute une valeur terminale.
Plus les prévisions sont ambitieuses ou incertaines, plus le risque de non-réalisation doit peser dans le calcul. Une projection favorable ne crée pas automatiquement de la valeur : elle doit reposer sur des hypothèses documentées concernant les ventes, les marges, les investissements et le besoin en fonds de roulement.
La trésorerie se diffuse dans toute l’opération de reprise. Une vente supplémentaire ne crée pas immédiatement du cash si elle exige davantage de stock, un délai de paiement client plus long ou du personnel supplémentaire. Examiner le besoin en fonds de roulement permet de distinguer une croissance qui finance ses échéances d’une croissance qui absorbe la liquidité. Cette analyse intéresse directement l’acquéreur qui doit rembourser son emprunt tout en conservant une marge de sécurité.
| Méthode | Ce qu’elle mesure | Usage principal | Limite à surveiller |
|---|---|---|---|
| Patrimoniale | Actifs moins dettes | Entreprise riche en actifs | Potentiel futur peu visible |
| Comparative | Valeur observée sur le marché | Secteur avec comparables fiables | Comparaison trop approximative |
| Rentabilité / DCF | Flux et résultats futurs | Activité rentable et prévisible | Hypothèses trop optimistes |
Préparer les chiffres : du résultat comptable à la rentabilité normative
Une valorisation sérieuse commence par les bilans, les comptes de résultat et les annexes des trois derniers exercices. Il faut aussi réunir les échéanciers d’emprunts, la situation de trésorerie, les contrats significatifs, les baux, la liste des immobilisations, les contentieux éventuels, les principaux clients et fournisseurs, ainsi que les éléments relatifs au personnel.
Le résultat comptable doit souvent être retraité pour produire un EBE ou un résultat normatif. L’objectif est d’isoler ce qui est exceptionnel, personnel ou non reproductible : indemnité inhabituelle, dépense ponctuelle, avantage du dirigeant, rémunération excessive ou, à l’inverse, insuffisante par rapport au coût d’un remplacement réaliste.
Une dépense automobile de 20 000 € par an supportée par l’entreprise peut, par exemple, modifier l’appréciation de la rentabilité si elle ne sera pas conservée après la cession. À l’inverse, une charge aujourd’hui absente peut devoir être réintégrée si l’activité repose sur le travail du dirigeant et nécessite son remplacement. Les retraitements doivent être expliqués et appliqués de façon cohérente dans les différentes méthodes.
- Vérifier la concentration du chiffre d’affaires et la solidité des contrats clients.
- Calculer la dette nette et identifier les garanties, cautions et engagements hors bilan.
- Analyser la CAF, l’EBE, les flux de trésorerie et l’évolution du BFR.
- Distinguer les investissements nécessaires au maintien de l’activité de ceux liés à un projet de croissance.
- Documenter les hypothèses de développement plutôt que de les présenter comme acquises.
Cette préparation permet aussi d’évaluer la capacité de remboursement. Une entreprise rentable sur le papier peut disposer de peu de liquidités si ses clients paient tard, si ses stocks augmentent ou si ses investissements sont élevés. L’analyse de la CAF, de l’EBE et des flux de trésorerie complète donc la lecture du résultat comptable.
Transformer l’estimation en fourchette de négociation
Il est rarement prudent de s’appuyer sur une seule méthode. Une entreprise industrielle peut afficher une valeur patrimoniale élevée et une rentabilité modeste. À l’inverse, une société de conseil peut posséder peu d’actifs, mais bénéficier d’une excellente récurrence de revenus. Croiser les approches révèle ces écarts et aide à définir une fourchette de valorisation plutôt qu’un chiffre artificiellement précis.
Plusieurs éléments peuvent justifier une décote : petite taille, dépendance à un homme-clé, perte d’un client majeur, documentation insuffisante, endettement élevé ou participation minoritaire. Une prime de contrôle ou une surcote stratégique peut être envisagée si l’acquéreur obtient un accès à une clientèle, une technologie, une implantation ou des économies identifiables.
La valeur dépend donc aussi du profil de l’acquéreur. Un concurrent peut financer une offre plus élevée grâce à des économies de coûts ou à des ventes croisées. Un repreneur indépendant devra surtout vérifier que les résultats permettent de financer l’acquisition et les échéances futures. Le même actif peut ainsi recevoir des offres différentes sans que l’une des valorisations soit nécessairement erronée.
Avant une cession, corriger les fragilités détectées peut améliorer la lisibilité de l’entreprise. Bpifrance Création indique qu’il faut parfois prévoir 1 à 2 ans pour identifier et corriger certains points négatifs. Le dossier de valorisation doit expliquer les performances passées, les retraitements retenus, les risques et les perspectives. Cette transparence limite les discussions tardives et donne au cédant comme au repreneur une base de négociation plus solide.
Quand confier la valorisation à un professionnel
Un dirigeant peut réaliser une première estimation pour piloter son projet, mais une opération engageante mérite souvent un regard indépendant. Un expert-comptable peut fiabiliser les comptes et les retraitements. Un commissaire aux comptes peut éclairer la qualité de l’information financière. Un avocat fiscaliste ou un notaire intervient utilement pour les conséquences juridiques, fiscales et patrimoniales d’une transmission. Un conseil spécialisé peut enfin apporter une connaissance des transactions et des multiples du secteur.
L’accompagnement est particulièrement utile en cas de société familiale, d’immobilier d’exploitation, de dettes complexes, de plusieurs associés, de reprise financée ou de forte dépendance au dirigeant. Le professionnel doit alors préciser le périmètre étudié, les documents utilisés, les hypothèses retenues et la marge d’incertitude.
Il ne promet pas un prix définitif. Il construit une estimation argumentée, met en évidence les points sensibles et aide à distinguer la valeur de l’activité de celle des titres. Cette démarche transforme la valorisation en outil de décision pour préparer une cession, une reprise, une transmission ou une négociation.
