
La valorisation d’un fonds de commerce de restaurant repose sur trois repères : le chiffre d’affaires, la rentabilité retraitée et les prix de cession d’établissements comparables. Aucun coefficient ne donne, seul, un prix fiable. Le bail, les équipements et la capacité du repreneur à rembourser son emprunt peuvent modifier sensiblement l’estimation.
Délimiter ce que l’on vend avant de calculer
Le fonds réunit notamment la clientèle, l’enseigne, le droit au bail et le matériel compris dans la cession. Les murs commerciaux sont distincts du fonds : leur valeur ne doit pas entrer dans le même calcul. Le stock fait généralement l’objet d’un inventaire et d’une valorisation séparée. Acheter les titres de la société constitue encore une autre opération, intégrant notamment sa situation financière.
Calcul indicatif de valorisation d’un fonds de commerce
Renseignez les données de référence pour obtenir deux estimations distinctes.
Résultats indicatifs
- Estimation par CA HT
- À renseigner
- Estimation par EBE retraité
- À renseigner
- Écart (EBE − CA)
- À renseigner
- Écart en pourcentage, rapporté à l’estimation par CA HT
- À renseigner
La valeur économique ne correspond pas nécessairement à la valeur comptable des équipements. Une cuisine amortie peut rester opérationnelle ; inversement, du matériel récent mais inadapté au projet du repreneur apporte peu de valeur supplémentaire.
Distinguez également quatre notions : la valeur estimée, le prix affiché par le vendeur, le prix accepté après négociation et le prix finançable. Une estimation argumentée prend la forme d’une fourchette justifiée, plutôt que d’un montant présenté comme incontestable.
Calculer deux estimations : chiffre d’affaires et EBE retraité
Le chiffre d’affaires donne un premier ordre de grandeur
Analysez les trois derniers exercices, en privilégiant le chiffre d’affaires hors taxes. Une moyenne peut être pondérée si l’évolution récente est durable et documentée. Vérifiez aussi la saisonnalité, les jours d’ouverture, le ticket moyen et la part des plateformes de livraison : un même volume de ventes peut masquer des marges différentes.
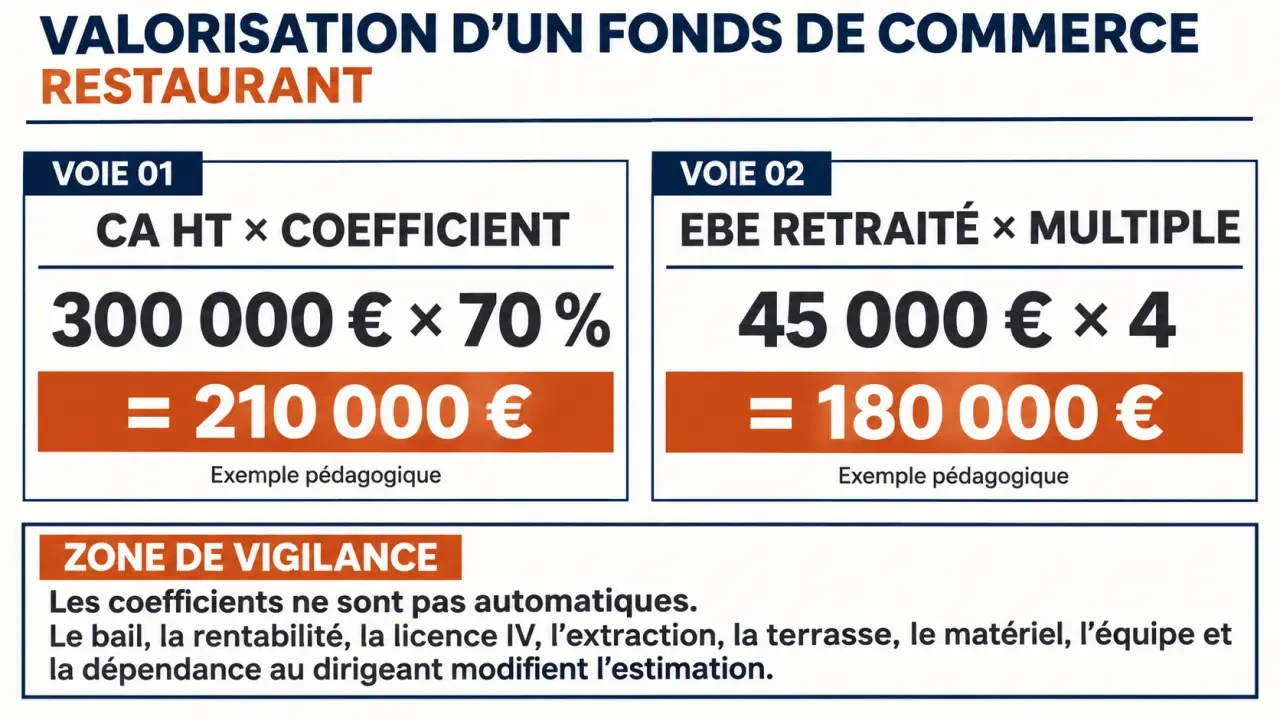
La formule est simple : valeur indicative = CA de référence × coefficient. Il n’existe toutefois pas de barème officiel unique. Les références suivantes montrent pourquoi il faut vérifier le périmètre de chaque fourchette.
| Référence | Repères de chiffre d’affaires | Point de vigilance |
|---|---|---|
| Francis Lefebvre | 50 % à 100 % du CA HT ; ratio moyen de 70 % | Restauration traditionnelle |
| Évaluation-fonds-de-commerce.fr | Moyenne de 77,4 % du CA HT ; moitié des mutations entre 46,67 % et 98,1 % | Dispersion importante des transactions |
| Jedataviz | 51,68 % à 110,38 % du CA HT | Référence nationale à adapter localement |
| Valeursimmo.com, en 2023 | 50 % à 105 % du CA TTC pour les restaurants courants ; 65 % à 170 % pour les bonnes tables | Base TTC, non directement comparable au HT |
Evaluation-Commerce mentionne également une moyenne de 59 % sur plus de 6 000 transactions, avec une fourchette de 24 % à 84 % du CA annuel HT. Ces écarts interdisent de choisir mécaniquement un coefficient moyen sans examiner le restaurant concerné.
L’EBE vérifie la rentabilité réellement transmissible
L’excédent brut d’exploitation mesure le résultat de l’exploitation avant notamment amortissements et charges financières. Pour l’évaluation, il faut le normaliser : corriger les charges personnelles identifiées, les recettes non récurrentes et les coûts atypiques qui affectent effectivement cet indicateur. Un élément exceptionnel comptabilisé hors EBE n’a pas à être retraité une seconde fois.
La rémunération du dirigeant et le travail familial demandent une attention particulière. Si le cédant travaille beaucoup sans rémunération adaptée, le coût de son remplacement doit être intégré. Un retraitement doit rester vérifiable et reproductible pour le repreneur.
La formule devient : valeur indicative = EBE retraité × multiple. Atome 22 évoque généralement 3 à 5 fois l’EBE, et Point de Vente cite 3,5. Évaluation-fonds-de-commerce.fr présente 4,94 à 13,99, contre 4,69 à 15,69 pour Jedataviz. Ces amplitudes imposent de vérifier les définitions d’EBE et les caractéristiques des transactions avant toute application.
Choisir le coefficient selon les risques du restaurant
Un coefficient se défend par des faits : emplacement recherché, rentabilité régulière, loyer soutenable et exploitation facilement transmissible. À l’inverse, une activité déclinante, des travaux lourds ou une dépendance au chef justifient une approche prudente.
| Élément | Vérification utile |
|---|---|
| Bail commercial | Destination autorisée, durée restante, renouvellement, charges, clauses de cession et risque de hausse du loyer |
| Licence IV et extraction | Situation administrative de la licence, possibilité d’exploitation, conformité et entretien de l’installation |
| Terrasse | Autorisation, superficie, saisonnalité et conditions de maintien après reprise |
| Locaux et matériel | Hygiène, sécurité, accessibilité ERP, équipements possédés ou loués, travaux nécessaires |
| Équipe et clientèle | Contrats, stabilité des salariés, fidélité au lieu et dépendance au dirigeant |
Le droit au bail peut présenter une valeur lorsque le loyer contractuel est avantageux par rapport à la valeur locative. Cet avantage dépend toutefois de sa durée et des conditions juridiques du bail. Il ne faut pas l’ajouter automatiquement à une estimation globale qui l’intègre déjà.
Certains repères évoquent une prime d’environ 30 % pour une licence IV, jusqu’à 50 % pour une extraction ou une terrasse, et une baisse pouvant atteindre 50 % en cas de perte de l’homme clé. Ce ne sont pas des majorations ou décotes automatiques, ni cumulables. Leur effet dépend de l’utilité commerciale et de la sécurité juridique de chaque atout.
Pensez au restaurant comme à une toile dont chaque fil soutient l’ensemble : recettes documentées, fournisseurs substituables, réservations accessibles et procédures de service. Si tout passe par le téléphone personnel du cédant, la clientèle est moins facilement transmissible. Organiser ces éléments avant la vente peut réduire le risque perçu sans augmenter artificiellement le chiffre d’affaires.
Confronter le résultat au marché et au financement
Recherchez des cessions comparables dans le BODACC, puis complétez-les par des informations d’exploitation. Comparez le quartier, le concept, la capacité, le loyer et la rentabilité. Un prix publié sans ces caractéristiques reste un indice, pas une preuve. Les annonces présentent des prix demandés, différents des prix effectivement signés.
À titre de repère historique, le prix médian national annoncé pour un fonds de restaurant traditionnel était de 135 000 euros en 2023, sur 4 732 ventes, avec une progression annoncée de 8 %. Cette médiane ne permet pas, seule, d’estimer une adresse particulière.
Exemple purement pédagogique : pour 300 000 euros de CA HT, un coefficient de 70 % donne 210 000 euros. Avec 45 000 euros d’EBE retraité et un multiple de 4, l’estimation ressort à 180 000 euros. L’écart appelle une analyse du bail, des investissements et des comparables, pas une moyenne automatique.
Testez ensuite le financement. Un apport de 20 % à 30 % et une dette bancaire sur 7 ans constituent des repères évoqués, non des garanties d’accord. La trésorerie doit couvrir les échéances, la rémunération du repreneur, les investissements, les impôts et le besoin en fonds de roulement, y compris en basse saison.
Préparer un dossier qui rend le prix défendable
Réunissez les pièces permettant de contrôler chaque hypothèse :
- Les trois derniers bilans, comptes de résultat et chiffres mensuels récents.
- Le bail, ses avenants, les quittances et la répartition des charges.
- L’inventaire du matériel, les contrats de location et les devis de travaux.
- Les justificatifs de licence, d’extraction, de terrasse et les contrôles réglementaires.
- Les contrats de travail, coûts salariaux et principaux contrats d’exploitation.
Demandez à un expert-comptable ou à un évaluateur spécialisé une fourchette accompagnée des retraitements, comparables et hypothèses de financement. Pour un établissement déficitaire ou récemment ouvert, les barèmes sont particulièrement fragiles. Une estimation documentée permet de négocier sur des éléments vérifiables, plutôt que sur l’attachement du vendeur ou les seules perspectives du repreneur.
