
La vente d’un fonds de commerce entraîne généralement l’imposition des bénéfices et des plus-values du vendeur, tandis que l’acheteur supporte les droits d’enregistrement. S’y ajoutent les règles de TVA, la CFE et plusieurs déclarations à échéances rapprochées. Le prix signé n’est donc ni le montant net conservé par le cédant, ni le coût total supporté par le repreneur.
Avant les calculs, identifier ce qui est réellement vendu
Une cession de fonds porte notamment sur la clientèle, le nom commercial, le droit au bail et le matériel désigné dans l’acte. Les stocks sont généralement évalués séparément. Les immeubles, créances et dettes ne sont pas automatiquement transmis. Si le vendeur conserve les murs, leur fiscalité reste distincte de celle du fonds.
Cette opération diffère d’une cession de titres : dans cette dernière, l’acquéreur achète les parts ou actions de la société, qui reste propriétaire de ses actifs. Vendre seulement une machine ou une marque constitue également une opération différente, notamment pour la TVA.
| Poste fiscal | Vendeur | Acquéreur |
|---|---|---|
| Bénéfices et plus-values | Imposition selon son régime fiscal | Pas d’imposition sur la plus-value du vendeur |
| Droits d’enregistrement | En principe non supportés | À budgéter lors de l’acquisition |
| TVA | Traitement à qualifier selon la transmission | Continuité possible des obligations de régularisation |
| CFE | En principe due pour l’année de cession | Répartition contractuelle possible |
| Solidarité fiscale | Reste le contribuable concerné | Risque limité à certains impôts et au prix du fonds |
La ventilation du prix doit être justifiable : clientèle, matériel et marchandises n’ont pas nécessairement le même traitement. Une répartition artificielle destinée à réduire les droits ou la plus-value expose à une rectification.
Pour le vendeur, calculer le bénéfice taxable et la plus-value
La cession rend imposables les résultats non encore taxés
Lorsque la vente emporte cessation de l’activité concernée, elle déclenche l’imposition des bénéfices réalisés depuis la dernière clôture, des bénéfices en sursis et des provisions devenues sans objet. La vente des stocks relève normalement du résultat d’exploitation, non du régime des plus-values professionnelles. Les règles doivent être adaptées si la société poursuit une autre activité.
La valeur nette comptable, et non le seul prix d’achat
La plus-value correspond, en principe, au prix affecté à chaque immobilisation diminué de sa valeur nette fiscale, après amortissements admis. Un matériel acheté 40 000 €, amorti à hauteur de 30 000 € et vendu 15 000 € dégage ainsi une plus-value de 5 000 €. Une clientèle créée par l’exploitant peut avoir une valeur fiscale nulle.
À l’impôt sur le revenu, la distinction entre court et long terme dépend notamment de la nature du bien et d’une durée de détention de 2 ans. Pour un bien amortissable, la fraction correspondant aux amortissements reste généralement à court terme. Il serait donc trompeur d’appliquer un taux unique à tout le fonds.
À l’impôt sur les sociétés, la plus-value rejoint généralement le résultat imposable au taux normal de 25 %, avec un taux réduit de 15 % sur une fraction des bénéfices des PME éligibles. Si le produit de vente est ensuite distribué aux associés, une fiscalité personnelle supplémentaire peut s’ajouter : l’argent encaissé par la société n’est pas directement celui du dirigeant.
Vérifier les exonérations avant de signer
Plusieurs dispositifs peuvent réduire l’impôt, souvent après au moins 5 ans d’activité. L’article 151 septies du CGI prévoit notamment une exonération liée aux recettes : pour les activités commerciales de vente éligibles, elle est totale jusqu’à 250 000 € et partielle jusqu’à 350 000 €. Pour les prestations de services concernées, les seuils sont de 90 000 € et 126 000 €. Le seul classement en BIC ne suffit donc pas à choisir le seuil.
L’article 238 quindecies prévoit, sous conditions, une exonération liée à la valeur transmise, totale jusqu’à 500 000 € et partielle jusqu’à 1 000 000 €. Le départ à la retraite relève d’un autre dispositif, avec des conditions propres de cessation des fonctions et de liquidation des droits. Une exonération d’impôt ne supprime pas nécessairement toutes les cotisations ou tous les prélèvements sociaux.
Pour l’acquéreur, prévoir les droits et sécuriser le prix
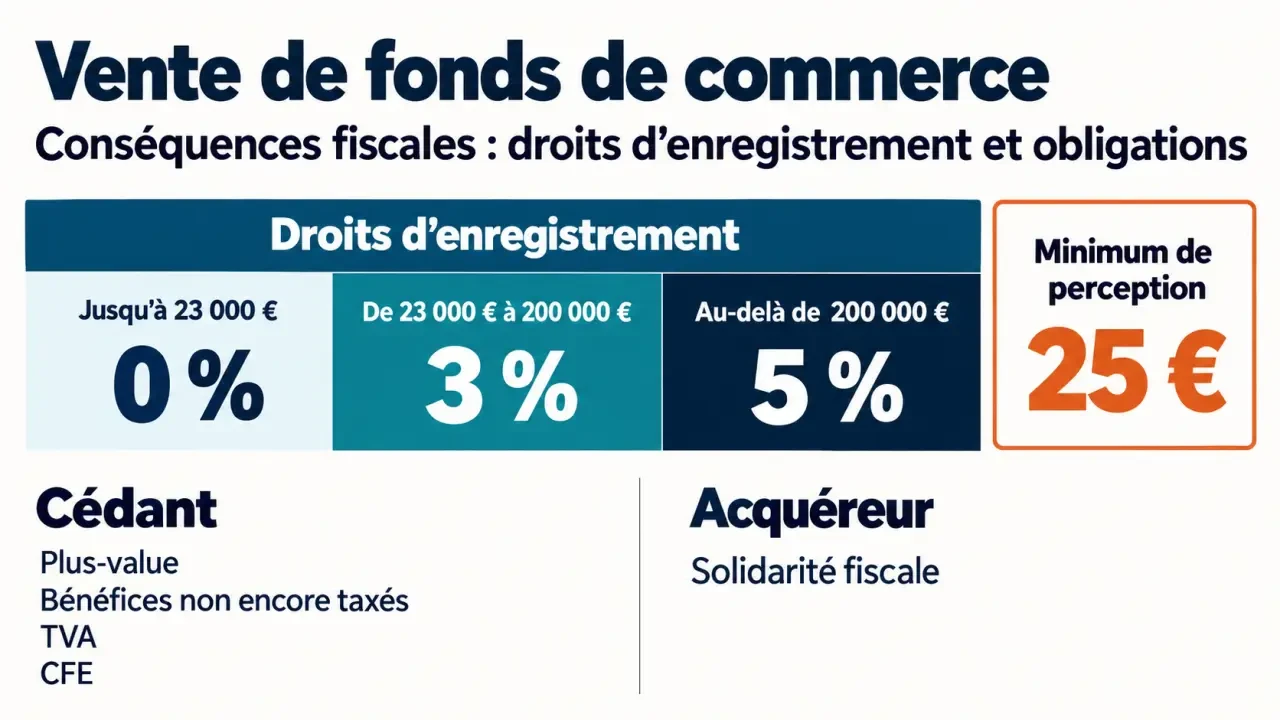
Les droits d’enregistrement ordinaires prévus par l’article 719 du CGI sont calculés par tranches sur la base taxable, et non en appliquant le taux supérieur à tout le prix.
| Fraction taxable | Taux global ordinaire |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| De 23 000 € à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Le minimum de perception est de 25 €. Pour une base taxable de 350 000 €, les droits atteignent 12 810 € : 5 310 € sur la tranche à 3 %, puis 7 500 € sur celle à 5 %. Les marchandises neuves peuvent être exclues de cette base sous les conditions applicables, notamment de TVA et d’identification séparée.
Certaines acquisitions par des salariés ou des proches bénéficient d’un abattement de 500 000 €, sous conditions précises de lien avec le cédant et de poursuite de l’exploitation pendant 5 ans. Cet avantage porte sur les droits d’enregistrement : il ne doit pas être confondu avec l’exonération de plus-value du vendeur.
L’article 1684 du CGI peut rendre l’acquéreur solidairement responsable de certains impôts directs du vendeur, dans la limite du prix du fonds. La période est en principe de 90 jours à compter du dépôt de la déclaration de résultats, avec des règles particulières en cas de retard. Elle peut être réduite à 30 jours si les obligations d’avis, de déclaration et de régularité fiscale sont respectées.
Le prix suit ainsi une logique de marée : il entre à la signature, mais sa disponibilité réelle se découvre progressivement après les oppositions, les vérifications et la réserve pour impôts. Préparer un calendrier de trésorerie séparant prix signé, somme séquestrée et montant finalement disponible évite au vendeur d’engager trop tôt l’argent dans un nouvel achat. Le séquestre et la solidarité fiscale restent toutefois deux mécanismes distincts.
TVA et CFE : deux traitements à ne pas automatiser
L’article 257 bis du CGI prévoit une dispense de TVA lors de la transmission d’une universalité totale ou partielle de biens entre redevables, lorsque le repreneur poursuit l’activité transmise. Ce n’est pas une exonération générale de toute vente portant l’étiquette « fonds de commerce » : l’ensemble cédé doit permettre une activité autonome.
Une vente d’éléments isolés peut, au contraire, relever de la TVA selon chaque bien. En présence d’une transmission relevant de l’article 257 bis, l’acquéreur continue notamment la situation du vendeur pour certaines régularisations de TVA. L’acte doit donc documenter cette qualification et les immobilisations concernées.
Pour la CFE, le vendeur qui exploitait au 1er janvier reste en principe redevable de l’année entière lors d’une cession en cours d’année. Un partage au prorata peut être prévu dans l’acte, sans être opposable à l’administration. La CET comprend la CFE et, lorsqu’elle est applicable, la CVAE : ces composantes doivent être examinées séparément.
Organiser les déclarations autour de leurs vrais points de départ
Un calendrier fiable distingue signature, publication et cessation effective. Les principaux jalons à faire confirmer par le professionnel chargé du dossier sont les suivants :
- Enregistrement : en principe dans le mois de l’acte, mais avant la publication lorsque l’acte sous signature privée doit être préalablement enregistré.
- Publicité : publication dans un support d’annonces légales dans les 15 jours de la vente, puis formalité au BODACC.
- Avis fiscal de cession : dans les 45 jours, courant, pour une vente de fonds, à compter de la publication légale.
- Résultats et plus-values : déclaration dans les 60 jours selon le point de départ applicable à la cession.
- TVA de cessation : dans les 30 jours au réel normal ou 60 jours au régime simplifié, à compter de la cessation.
Les démarches au guichet unique ne remplacent pas les déclarations fiscales auprès du service des impôts des entreprises. Avant la signature, faites valider ensemble la ventilation du prix, les exonérations, la TVA et les échéances : c’est cette simulation qui permet de connaître le véritable net vendeur et le budget complet du repreneur.
