
L’amortissement d’un fonds de commerce ne se détermine pas uniquement à partir de son prix d’achat. Il faut d’abord isoler le fonds commercial comptabilisé, apprécier sa durée réelle d’utilisation, puis distinguer le traitement comptable du traitement fiscal. Cette méthode permet de savoir quand retenir 10 ans et quand réaliser un test de dépréciation.
Fonds de commerce et fonds commercial : ce qui entre réellement au compte 207
Le fonds de commerce désigne l’ensemble organisé qui permet l’exercice d’une activité. Il peut comprendre une clientèle, une enseigne, un nom commercial, un droit au bail, du matériel, des stocks ou encore des agencements. Lors de l’acquisition, ces éléments ne reçoivent pas tous le même traitement comptable.
Calcul de la dotation du fonds commercial
Calculez une dotation annuelle linéaire à partir de la valeur amortissable du fonds commercial et de sa durée d’utilisation.
Point d’attention : le montant saisi doit correspondre au fonds commercial du compte 207 après ventilation du prix d’acquisition, et non au prix global du fonds de commerce.
Ce calculateur ne détermine pas automatiquement l’éligibilité fiscale et n’applique aucun prorata de première année. Ces éléments dépendent de règles et de conventions à vérifier séparément.
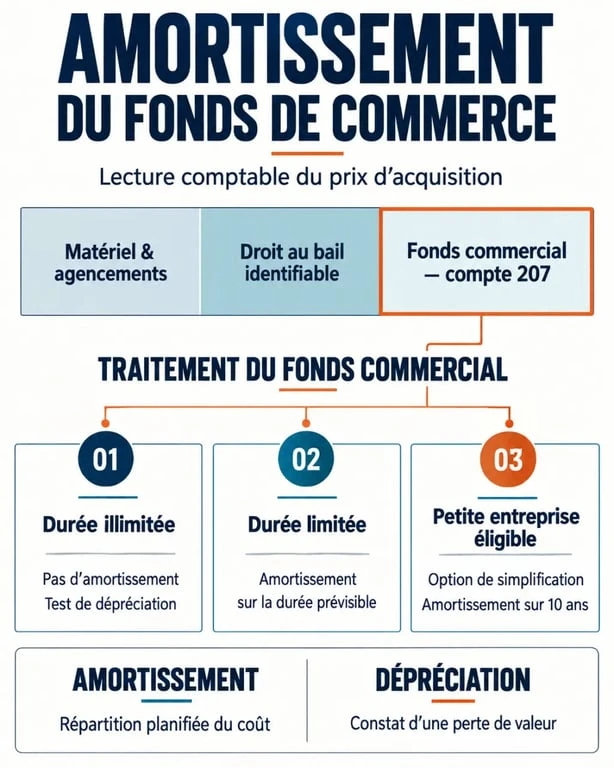
Le fonds commercial, inscrit au compte 207, correspond à la fraction résiduelle des éléments incorporels qui ne peuvent pas être identifiés et évalués séparément. La clientèle attachée à l’exploitation peut notamment en faire partie. À l’inverse, le matériel, le mobilier et les agencements doivent être ventilés et amortis selon leur propre durée d’utilisation. Le droit au bail peut aussi faire l’objet d’une analyse distincte lorsque sa valeur est identifiable.
Cette ventilation du prix est déterminante. Parler d’« amortissement du fonds de commerce » est pratique, mais l’analyse porte en réalité sur chaque composante acquise. Un acte d’acquisition trop imprécis peut compliquer la justification de la valeur portée au compte 207 et du plan d’amortissement retenu.
Le premier choix : durée illimitée, durée limitée ou option de simplification
En comptabilité, le fonds commercial est présumé avoir une durée d’utilisation illimitée. Il n’est donc pas amorti dans cette situation. Cette présomption peut être écartée lorsque l’entreprise démontre que les avantages économiques tirés du fonds cesseront à une échéance prévisible.
| Situation constatée | Traitement comptable | Suivi à prévoir |
|---|---|---|
| Durée d’utilisation illimitée | Pas d’amortissement | Test de dépréciation au moins une fois par exercice |
| Durée limitée démontrable | Amortissement obligatoire sur la durée prévisible | Test en présence d’un indice de perte de valeur |
| Durée limitée non déterminable de manière fiable | Amortissement sur 10 ans | Réexamen des indices de perte de valeur |
| Petite entreprise éligible | Option d’amortissement forfaitaire sur 10 ans | Documentation de l’option et du calcul |
Justifier une durée d’utilisation limitée
La durée retenue doit correspondre à une réalité économique, juridique ou contractuelle. Elle peut découler d’une autorisation administrative accordée pour une période limitée, d’un contrat de concession arrivant à échéance, d’une activité appelée à s’arrêter à une date identifiée ou d’une clientèle fortement dépendante d’un emplacement temporaire. Lorsque plusieurs limites existent, la durée la plus courte doit guider l’analyse.
Une date de fin contractuelle ou réglementaire oblige à examiner la période pendant laquelle le fonds produira effectivement des avantages économiques. Cette approche permet de distinguer une valeur durable, comme celle de certains équipements, d’une valeur appelée à disparaître avec le contrat, l’autorisation ou l’accès à une zone de chalandise. Le dossier repose alors sur des éléments concrets plutôt que sur une durée standard choisie sans justification.
L’option des petites entreprises sur 10 ans
Les petites entreprises peuvent amortir leur fonds commercial sur 10 ans, même lorsqu’elles ne parviennent pas à établir précisément sa durée d’utilisation. La qualification repose sur le non-dépassement de deux des trois seuils suivants : 15 millions d’euros de chiffre d’affaires, 7,5 millions d’euros de total de bilan et 50 salariés. L’entreprise doit apprécier ces critères au moment pertinent et conserver les éléments qui justifient son analyse.
La durée de 10 ans n’est donc pas automatique pour tous les acquéreurs. Il s’agit d’une mesure de simplification comptable. Elle peut alléger le suivi lié au test annuel de dépréciation, mais elle ne dispense ni d’une affectation correcte du prix d’achat, ni de la surveillance des éventuelles pertes de valeur.
Calculer la dotation annuelle et passer l’écriture
Une fois la base et la durée fixées, l’amortissement est généralement linéaire. La formule est la suivante : valeur amortissable ÷ nombre d’années d’utilisation. La valeur amortissable correspond au montant attribué au fonds commercial, et non au prix global du fonds de commerce, qui peut aussi inclure des stocks, du matériel ou des travaux.
Exemple de calcul avec une ventilation préalable
Une société acquiert un fonds pour 300 000 €. L’acte et l’analyse d’acquisition attribuent 80 000 € au matériel et aux agencements, 20 000 € au droit au bail identifiable et 200 000 € au fonds commercial porté au compte 207. Si l’entreprise est éligible à l’amortissement sur 10 ans, la dotation annuelle du fonds commercial s’élève à 20 000 € : 200 000 € ÷ 10.
À chaque clôture, l’entreprise comptabilise une charge de dotation aux amortissements par le débit du compte de dotations approprié et le crédit du compte d’amortissement du fonds commercial. Le plan doit préciser la date de mise en service, la base amortissable, la durée, le mode linéaire et les dotations de chaque exercice. Les autres actifs de l’opération suivent leurs propres plans. Il serait donc erroné de les regrouper dans une seule dotation sur 10 ans.
Déduction fiscale : la date d’acquisition et le lien entre les parties comptent
Le traitement fiscal ne découle pas automatiquement de la comptabilité. En principe, une dotation comptable au titre du fonds commercial n’est pas nécessairement déductible pour déterminer le résultat imposable. Une réintégration extra-comptable peut donc être nécessaire.
Une mesure temporaire permet toutefois la déduction fiscale de l’amortissement des fonds commerciaux acquis entre le 1er janvier 2022 et le 31 décembre 2029. Elle concerne les entreprises soumises à l’impôt sur les sociétés ou à l’impôt sur le revenu dans la catégorie des BIC, sous réserve des conditions applicables.
Les opérations intragroupe ou réalisées entre parties dépendantes doivent faire l’objet d’une vérification particulière. Les acquisitions entre entreprises liées sont exclues du régime dérogatoire. Avant de déduire une dotation, il faut donc contrôler la date de l’acte, la nature de l’actif acquis, le régime fiscal de l’acquéreur et l’absence de lien de dépendance faisant obstacle au dispositif. Une écriture comptable correcte ne suffit pas à sécuriser la liasse fiscale.
Ne pas confondre amortissement, dépréciation et provision
L’amortissement traduit une consommation prévisible de la valeur sur une durée définie. La dépréciation répond à une autre logique : elle constate une perte de valeur lorsque la valeur actuelle devient inférieure à la valeur nette comptable. Une baisse durable de la clientèle, la fermeture d’un accès majeur ou un recul structurel du chiffre d’affaires peuvent constituer des indices à examiner.
- Fonds non amorti : un test de dépréciation doit être réalisé au moins une fois par exercice.
- Fonds amorti : un test est requis lorsqu’il existe un indice de perte de valeur.
- Provision pour dépréciation : elle relève d’un traitement distinct, dont les conditions fiscales doivent être vérifiées séparément.
Le dossier à conserver doit réunir l’acte d’acquisition, la ventilation du prix, les annexes d’évaluation, les éléments justifiant la durée retenue, le tableau d’amortissement et les analyses de dépréciation. Pour vérifier les règles applicables, consultez le Code de commerce, le Plan comptable général et le Code général des impôts dans leurs versions en vigueur.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.