
Vous envisagez de démarrer un audit d’acquisition sans dépasser votre budget ? Cet article présente les méthodes essentielles pour structurer votre approche, cibler les points à vérifier, gérer les priorités et optimiser les ressources, spécialement pour les petites entreprises ou indépendants en quête de sécurité lors d’un rachat.
Comprendre l’audit d’acquisition
L’audit d’acquisition, également appelé due diligence, est un examen approfondi des éléments financiers, juridiques, fiscaux et sociaux d’une société avant l’achat. Ce processus permet de mesurer la santé financière, repérer d’éventuels risques (contentieux, dettes cachées, passifs), et ajuster le prix ou les conditions d’achat suivant la réalité détectée.
L’analyse met en lumière les états financiers (bilan, compte de résultat, flux de trésorerie) qui orientent la décision et aident à détecter les irrégularités ou opportunités. Repérer les alertes (litiges, engagements non documentés) et transparence entre vendeurs et acquéreurs constituent des leviers pour sécuriser la transaction.
Fixer le périmètre et les priorités avec un petit budget
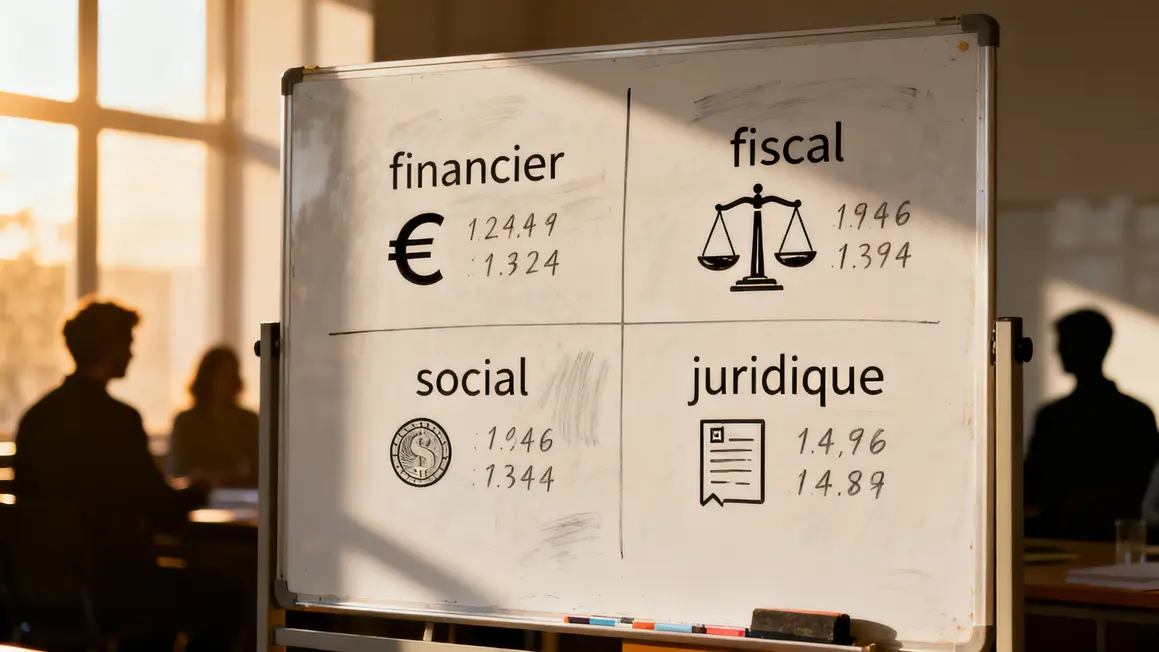
Dès le début, ciblez les points à analyser qui impactent directement la valorisation et la viabilité. Priorisez les volets financier, fiscal, social et juridique. Pour rationaliser vos ressources, concentrez-vous sur :
- Rentabilité (EBITDA retraité, flux, dette nette)
- Risques fiscaux (contrôles passés, TVA, IS)
- Litiges sociaux ou obligations URSSAF
- Statuts, contrats clés, clauses de changement de contrôle
Laissez de côté les éléments secondaires sans effet sur la valeur, comme l’état du parc informatique ou le marketing opérationnel. Formalisez votre périmètre pour éviter toute dérive.
| Volet | Priorité | Points clé à analyser |
|---|---|---|
| Financier | Élevée | EBITDA retraité, flux de trésorerie, dette nette |
| Fiscal | Élevée | Contrôles fiscaux passés, TVA, IS |
| Social | Moyenne | Litiges, obligations URSSAF |
| Juridique | Élevée | Statuts, contrats majeurs, clauses engageantes |
Les étapes essentielles d’un audit d’acquisition
La démarche se déroule par phases : signature de la lettre d’intention, accord de confidentialité, collecte documentaire (data room), analyse des informations, élaboration du rapport final. Le rapport recense les risques détectés et propose des recommandations pour la négociation des termes et garanties.
Les documents clés à demander dans la data room
Pour un audit efficace, demandez en priorité :
- Bilans, comptes de résultat, liasses fiscales, relevés bancaires, tableaux de trésorerie
- Déclarations de TVA/IS, échanges avec l’administration fiscale
- Contrats de travail, paie, charges sociales
- Statuts, pactes d’associés, contrats commerciaux, baux
- Rapports d’audits, études de marché, plans stratégiques
| Catégorie | Type de document |
|---|---|
| Financier | Bilans, comptes, liasses fiscales |
| Fiscal | Déclarations TVA, IS, correspondances |
| Social | Contrats de travail, relevés de charges |
| Juridique | Statuts, contrats, litiges |
| Opérationnel | Rapports, études de marché |
Analyse financière et comptable en priorité
Le socle de l’audit : passez au crible l’EBITDA retraité, le besoin en fonds de roulement (BFR), la trésorerie nette, l’endettement et les engagements hors bilan. Repérez les créances douteuses et les anomalies dans les résultats. Exemple : une baisse sensible de l’EBITDA retraité ou une hausse du BFR signalent un risque de liquidité.
| Indicateur | Ce qu’il reflète | Point d’attention |
|---|---|---|
| EBITDA retraité | Rentabilité réelle | Exclure charges non récurrentes |
| BFR | Financement courant | Cycle d’exploitation |
| Trésorerie nette | Disponibilités | Impact dette |
| Engagements hors bilan | Obligations cachées | Provisionner |
Audit fiscal et social pour éviter les mauvaises surprises
Analysez les déclarations fiscales, rapports de contrôles, engagements hors bilan ; côté social, épluchez les contrats de travail, paie, déclarations sociales, contentieux ou litiges potentiels. Vérifiez la conformité du respect des conventions et la transparence sur les obligations URSSAF.
| Aspect fiscal | Aspect social |
|---|---|
| Déclarations TVA et impôts | Contrats de travail, paie |
| Contrôles passés, litiges fiscaux | Litiges salariés/syndicaux |
| Rappels fiscaux | Conformité légale et réglementaire |
| Engagements fiscaux hors bilan | Obligations sociales |
Analyse des aspects juridiques et contractuels fondamentaux
Examinez en priorité les statuts, pactes d’associés, contrats clés et litiges en cours. Attention aux clauses de restriction (transfert d’actions, financement, changement de contrôle) qui peuvent influencer votre liberté après acquisition ou générer des coûts non prévus.
| Aspect à analyser | Exemple | Impact possible |
|---|---|---|
| Statuts | Restrictions sur transferts | Droits limités |
| Pactes associés | Financements obligatoires | Injection de fonds |
| Contrats clés | Changement de contrôle | Rupture ou révision |
| Litiges en cours | Contentieux | Coûts ou image dégradée |
Identifier et qualifier les risques majeurs
Pointez les signaux d’alerte : dépendance client/fournisseur, litiges non provisionnés, dettes cachées. Utilisez une matrice pour chiffrer l’impact et adapter vos négociations (prix, garanties, clauses spécifiques).
| Types de risques | Signaux à surveiller | Impact |
|---|---|---|
| Dépendance client/fournisseur | Concentration CA | Instabilité économique |
| Litiges non provisionnés | Procédures en cours | Charges imprévues |
| Dettes cachées | Obligations hors bilan | Trésorerie fragilisée |
Utiliser le rapport d’audit pour la négociation
Appuyez-vous sur les résultats pour ajuster le prix, formuler des garanties d’actif/passif ou instaurer un escrow. Pour tout risque important, chiffrer son impact et argumenter lors de la négociation. Un earn-out peut également s’appliquer en cas de dépendance commerciale ou chiffre d’affaires fragile.
Les limites d’un audit d’acquisition à petit budget
Un audit à périmètre réduit laisse des zones d’ombre potentielles : certains engagements hors bilan, dépendance commerciale ou faiblesses organisationnelles. Restez transparent sur les limites de votre analyse auprès du vendeur pour éviter tout malentendu. Privilégiez cette méthode pour les cibles simples ; pour les opérations plus complexes, optez pour un audit plus détaillé.
| Limites | Conséquences |
|---|---|
| Audit simplifié | Risques non détectés |
| Revue client/fournisseur limitée | Dépendance, pertes de marchés |
| Omissions juridiques | Clauses problématiques |
| Faible étude stratégique | Décision basée sur informations partielles |
Checklist pratique pour indépendants et petites entreprises
- Définir les objectifs stratégiques de l’audit et les priorités
- Demander les trois derniers bilans, comptes de résultat, tableaux de trésorerie
- Vérifier l’EBITDA retraité, trésorerie disponible, variations du BFR
- Examiner les contrats clés, statuts, pactes d’associés, litiges éventuels
- Analyser déclarations fiscales et sociales, contentieux, conformité URSSAF
- Rédiger un rapport synthétique avec risques identifiés et recommandations
Grâce à ce cadrage, vous serez mieux armé pour sécuriser vos intérêts, limiter les risques et négocier de façon plus pertinente, même avec un budget restreint.
La synthèse de l’audit d’acquisition repose sur une sélection stricte des points à examiner, une hiérarchisation des enjeux et une structuration méthodique. Les résultats directs permettent d’optimiser la négociation avec le vendeur et de protéger vos intérêts, tout en évitant les dépenses inutiles.
Avez-vous déjà mené un audit d’acquisition ? Quels obstacles avez-vous rencontrés ? Partagez vos astuces ou vos questions en commentaire !
Si cet article vous a aidé, n’hésitez pas à le partager avec d’autres entrepreneurs sur vos réseaux sociaux. Cela permettra de diffuser des conseils pratiques adaptés à tous les budgets.
Quels aspects ou étapes souhaitez-vous approfondir pour sécuriser votre prochaine opération ? Vos suggestions ou retours enrichiront les prochains contenus.
Sources consultées : site de la Chambre de Commerce et d’Industrie, études de l’Ordre des Experts-Comptables.
Comment vérifier la situation fiscale d’une cible sans expertise poussée ?
On commence par la cohérence entre les déclarations et les comptes, l’absence de retard de paiement, l’existence d’échéanciers accordés et la trace d’un contrôle passé ou en cours. Ces éléments se demandent directement. Tout ce qui relève de l’interprétation d’un régime particulier se confie ensuite au comptable.
Quels points sociaux exigent l’oeil d’un spécialiste plutôt que le sien ?
La qualification des contrats atypiques, l’application de la convention du secteur, le traitement des heures et des primes, les contentieux devant les juridictions du travail et les engagements pris envers les salariés proches du départ. Ces sujets se chiffrent mal seul et pèsent lourd après la reprise.
Comment traiter les congés accumulés et les engagements envers les salariés ?
Ces sommes sont dues même si elles ne sautent pas aux yeux dans les comptes : congés non pris, repos accumulés, indemnités prévues au départ en retraite. Elles se demandent poste par poste et se traitent explicitement, soit dans le prix, soit par un engagement du vendeur, jamais par un silence commun.
Comment distinguer un vrai risque d’une simple anomalie ?
Un risque a une origine, une probabilité de se matérialiser et un coût estimable ; une anomalie est une irrégularité sans conséquence prévisible. Le tri se fait en posant la question du pire scénario réaliste. Sans ce tri, on transmet au vendeur une liste indifférenciée qui affaiblit les demandes vraiment justifiées.
Quelles limites faut-il accepter quand l’examen est volontairement allégé ?
On accepte de ne pas tout savoir et de compenser par des engagements écrits du vendeur sur les zones non explorées. Ce qu’il ne faut pas accepter, c’est d’ignorer un sujet identifié comme critique faute de moyens : mieux vaut renoncer à l’opération que la mener en connaissant le trou sans le traiter.
