
Déterminer la valeur réelle d’une entreprise avant de formuler une offre de rachat est une étape décisive pour garantir la pérennité de votre projet. Une évaluation précise ne se limite pas à la simple lecture d’un bilan ; elle nécessite une démarche structurée pour transformer des données comptables brutes en une vision stratégique de la rentabilité future. L’objectif est de définir un prix qui soit juste pour le cédant, cohérent avec les réalités du marché et, surtout, finançable par votre plan de reprise.
La collecte des données : le socle de votre diagnostic
Avant d’appliquer la moindre formule de calcul, vous devez réunir une documentation exhaustive. Cette phase de due diligence est votre meilleure protection contre les risques cachés. Demandez au cédant les liasses fiscales des trois derniers exercices, la situation comptable intermédiaire la plus récente, ainsi que les balances âgées clients et fournisseurs. Ces documents permettent de vérifier la réalité du chiffre d’affaires et la santé de la trésorerie.
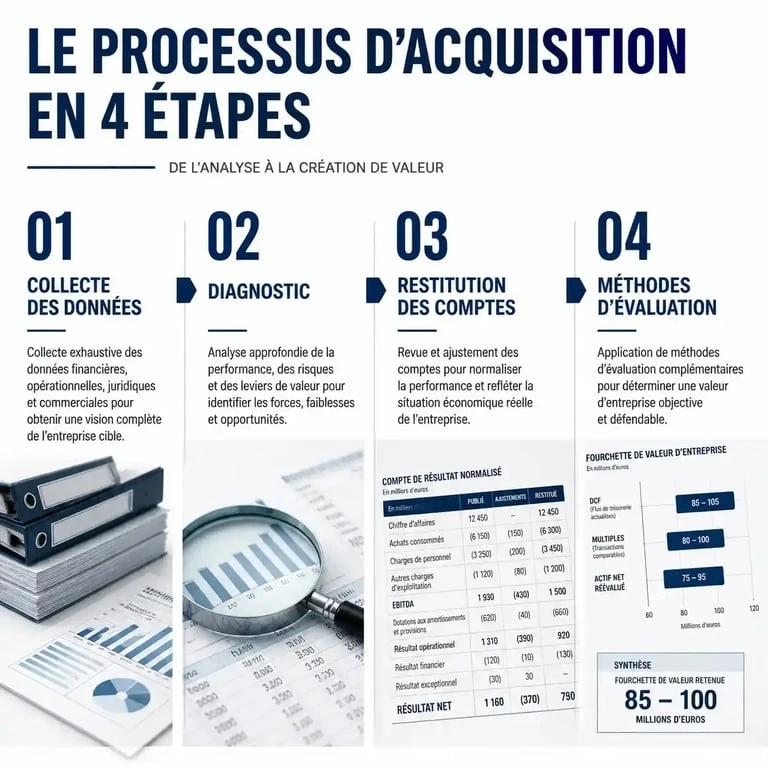
Au-delà des chiffres, examinez les documents juridiques : statuts, procès-verbaux d’assemblées, baux commerciaux, contrats de travail et engagements de crédit-bail. Chaque contrat est une promesse ou une contrainte qui pèse sur la valeur finale. Identifiez les actifs incorporels, comme les brevets ou les marques, qui peuvent représenter une part majeure du prix de vente, bien qu’ils soient parfois sous-évalués dans les comptes classiques.
Retraiter les comptes pour révéler la valeur réelle
Le bilan comptable est une image historique qui nécessite un retraitement pour refléter la réalité économique actuelle. Ce processus consiste à éliminer les éléments qui ne sont plus exploitables — les non-valeurs — et à réévaluer les actifs. Par exemple, un stock d’invendus ou des créances douteuses doivent être dépréciés, tandis qu’un matériel réévalué à sa valeur de marché peut augmenter l’actif net.
C’est ici que l’œil du repreneur intervient. Vous devez isoler les éléments superflus de la comptabilité : supprimez les charges personnelles injustifiées, les actifs obsolètes ou les provisions inutiles. Cette opération de nettoyage est indispensable pour obtenir l’Actif Net Comptable Corrigé (ANCC). Ce retraitement permet d’isoler la capacité réelle de l’entreprise à générer du cash, indépendamment des choix fiscaux passés ou des habitudes de gestion du cédant.
Les trois méthodes incontournables pour valoriser
Pour éviter les biais, la pratique courante consiste à croiser plusieurs approches. Aucune méthode n’est parfaite seule, mais leur combinaison offre une fourchette de prix cohérente.
La méthode patrimoniale repose sur l’actif net corrigé. On additionne la valeur de marché des actifs et on soustrait les dettes. Cette approche est particulièrement adaptée aux entreprises possédant un patrimoine immobilier important ou des stocks de valeur. Elle donne une valeur plancher.
La méthode de rendement (DCF) projette les flux de trésorerie futurs sur 5 à 7 ans, actualisés par un taux reflétant le risque. C’est la méthode reine pour les entreprises en croissance ou dont la valeur repose sur leur capacité à générer du profit futur plutôt que sur leurs actifs physiques.
La méthode comparative consiste à comparer l’entreprise avec des transactions récentes dans le même secteur. En utilisant des multiples d’EBITDA ou de chiffre d’affaires, vous obtenez une référence de marché. Attention toutefois : chaque entreprise est unique, et les multiples de marché doivent être ajustés selon la taille, la rentabilité et la dépendance au dirigeant.
Différence entre valeur, prix et capacité de financement
Il est fondamental de ne pas confondre la valeur d’entreprise, qui est une estimation théorique, et le prix de cession, qui est le fruit d’une négociation. Le prix final doit impérativement être compatible avec votre capacité de financement.
Une règle prudente consiste à vérifier que les résultats nets prévisionnels sur les sept prochaines années permettent de couvrir le remboursement de l’emprunt d’acquisition, idéalement en ne dépassant pas 70 % de la capacité d’autofinancement (CAF). Si le prix demandé par le cédant dépasse cette capacité, le projet devient risqué. Vous devrez alors soit négocier le prix, soit structurer un montage financier différent, comme un crédit-vendeur ou un complément de prix.
Sécuriser la négociation et valider son offre
Une fois l’évaluation terminée, la formalisation de votre offre doit être progressive. Commencez par une lettre d’intention (LOI) précisant les conditions suspensives, comme l’obtention d’un prêt ou la validation des audits. L’offre ferme ne doit intervenir qu’après une vérification approfondie des points critiques identifiés lors du diagnostic.
| Méthode | Principe | Usage idéal |
|---|---|---|
| Patrimoniale | Actifs – Dettes | Entreprises à forte intensité d’actifs |
| Rendement (DCF) | Flux futurs actualisés | Entreprises en croissance |
| Comparative | Multiples sectoriels | PME matures et comparables |
Faites-vous accompagner par un expert-comptable ou un avocat spécialisé en transmission. Leur regard extérieur est essentiel pour valider vos hypothèses de travail, détecter les passifs latents et sécuriser la rédaction des clauses de garantie d’actif et de passif. Un rachat réussi ne se joue pas seulement sur le prix, mais sur la solidité des bases juridiques et financières sur lesquelles vous bâtirez votre future gestion.
