
Vous envisagez une cession de parts sociales en 2026 et souhaitez limiter vos dépenses ? Voici les informations pratiques et actualisées pour maîtriser les règles, étapes et coûts, avec un regard concret sur les solutions adaptées aux petits budgets. Ce contenu met en lumière les particularités réglementaires, fiscales, démarches obligatoires et astuces pour éviter les frais inutiles tout en sécurisant juridiquement votre opération.
Comprendre la cession de parts sociales et ses spécificités
La cession de parts sociales désigne le transfert de droits dans le capital d’une société, le plus souvent auprès d’un tiers ou d’autres associés. Contrairement aux actions des SAS ou SA, les parts sociales concernent les SARL, SCI et sociétés civiles, et obéissent à un formalisme strict. La maîtrise de cette distinction est essentielle pour connaître vos obligations et limiter les coûts.
Les parts sociales ne sont pas librement cessibles : elles sont soumises à des clauses d’agrément qui protègent la composition du capital. Toute cession nécessite donc l’approbation des associés ou du gérant, en fonction des statuts. La rédaction d’un contrat écrit (acte sous seing privé ou acte authentique notarié selon le contexte) est incontournable. En SARL comme en SCI, consulter les statuts avant toute démarche constitue un point clé une simple omission peut entraîner l’invalidité de la cession.
Les types de sociétés concernées et leurs implications pratiques
La forme juridique de la société influence les démarches et le coût d’une cession. Focus sur les principaux cas :
- SARL : clause d’agrément nécessaire pour toute cession à un tiers, droits d’enregistrement à 3 % après abattement (23 000€ proratisé) ; démarches strictes mais post coût réduit.
- SCI à prépondérance immobilière : agrément obligatoire, droits fixés à 5 % sans abattement, fiscalité des plus-values immobilières (36,2 % selon durée de détention).
- Autres sociétés civiles : agrément presque toujours obligatoire, droits en principe à 5 %, contraintes administratives pour la modification des statuts.
| Type de société | Exigence d’agrément | Droits d’enregistrement | Particularités |
|---|---|---|---|
| SARL | Obligatoire pour une cession à un tiers, sauf disposition statutaire | 3 %, abattement proratisé de 23 000 € | Démarches encadrées, possible coût réduit |
| SCI à prépondérance immobilière | Obligatoire, unanimité des associés souvent requise | 5 % sans abattement | Fiscalité lourde sur les plus-values |
| Autres sociétés civiles | Soumis aux statuts, souvent obligatoire | En principe 5 % | Modifications statutaires indispensables |
Les étapes clés pour céder des parts sociales en 2026
- Vérification des statuts et des clauses d’agrément : étape primordiale pour définir les procédures à suivre.
- Obtention de l’agrément : notification de la cession à la société, convocation des associés, décision à la majorité.
- Rédaction et signature de l’acte : document obligatoire, sous seing privé ou authentique selon le type de société.
- Enregistrement fiscal : déclaration auprès des impôts (SIE) dans le mois suivant la signature, droits variables selon société.
- Publicité légale et formalités au RCS : mise à jour et dépôt des statuts auprès du greffe, inscrit la nouvelle répartition du capital.
Fiscalité applicable à la cession de parts sociales en 2026
- Pour le cédant : taxe sur plus-value (PFU 31,4 % ; éventuellement abattements pour détention longue ou régime immobilier).
- Pour le cessionnaire : droits d’enregistrement (3 % avec abattement en SARL, 5 % sans abattement en SCI à prépondérance immobilière), à régler lors de l’enregistrement fiscal.
- Optimisation : fractionnement de cessions possible sur plusieurs exercices, négociation du prix en intégrant les frais.
Actualités légales en 2026 et leurs impacts
- Nouvel article 1865-1 du Code civil : exigences d’acte authentique pour sociétés à prépondérance immobilière, honoraires supplémentaires à prévoir.
- Décret 2026-340 : publication légale re-focus sur le dépôt des statuts modifiés au RCS, attention à la mise à jour rapide pour opposabilité.
Comment minimiser les coûts lors d’une cession de parts sociales
- Privilégiez l’acte sous seing privé lorsque la loi le permet, moins coûteux que l’acte notarié.
- Préparez et rassemblez tous les documents dès le début pour éviter les démarches répétées qui coûtent chers.
- Notification par lettre recommandée : option économique pour l’agrément, sauf en cas de contentieux.
- Comparez les devis d’annonce légale et de dépôt pour optimiser les frais, notamment dans les régions à tarifs variables.
- Clarifiez dès le départ la répartition des frais entre cédant et cessionnaire.
Risques et erreurs fréquentes à éviter
| Erreur fréquente | Conséquence potentielle | Moyens de prévention |
|---|---|---|
| Oublier ou mal exécuter l’agrément | Cession invalide | Relire les statuts et respecter les formalités |
| Acte incomplet ou non conforme | Litiges, cession inopposable | Rédaction par un professionnel ou vérification |
| Retard d’enregistrement | Pénalités fiscales | Respecter les délais légaux |
| Mise à jour statuts négligée | Transaction non opposable | Dépôt rapide des statuts modifiés |
Modèles chiffrés pour comprendre les budgets d’une cession de parts sociales
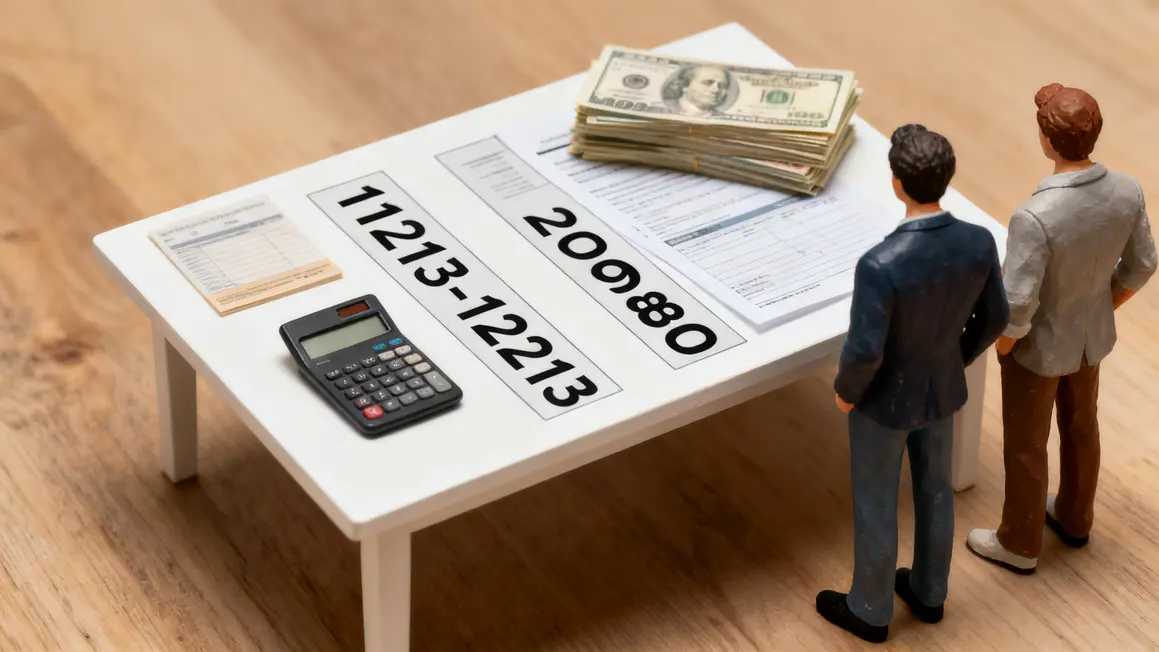
Exemple SARL – 30 % de parts sur 50 000 € : droits d’enregistrement 1 293 €, honoraires 500–1 500 €, fiscalité sur plus-value 9 420 €, coût total estimé 11 213–12 213 €.
Exemple SCI – 25 % de parts sur 100 000 € : droits d’enregistrement 5 000 €, honoraires obligatoires 1 500 €, fiscalité sur plus-value 14 480 €, coût total environ 20 980 €.
| Société | Droits d’enregistrement | Honoraires | Fiscalité sur la plus-value | Total estimé |
|---|---|---|---|---|
| SARL (50 000 €) | 1 293 € | 500–1 500 € | 9 420 € | 11 213–12 213 € |
| SCI (100 000 €) | 5 000 € | 1 500 € | 14 480 € | 20 980 € |
Questions fréquentes sur la cession de parts sociales en 2026
- Délais : notification, agrément, signature, enregistrement fiscal, mise à jour statuts : chaque étape possède ses délais propres et doit respecter les exigences légales pour éviter les pénalités.
- Documents requis : statuts, acte de cession, formulaire fiscal, statuts modifiés pour le dépôt, justificatifs d’agrément.
- Obligations fiscales : cédant : déclaration de plus-value. Cessionnaire : paiement des droits d’enregistrement.
- Consultation professionnelle : dépend du type de société et de la complexité ; obligatoire pour SCI à prépondérance immobilière (depuis 2026).
- Modification ou annulation : possible en cas de vices du consentement ou de non-respect des statuts, après vérification par un professionnel.
Retours d’expérience récents sur je-vends-mon-entreprise.com montrent qu’un accompagnement professionnel, même ponctuel, permet d’éviter la plupart des erreurs sources de litiges ou de surcoûts, notamment lors des contrôles administratifs (source : témoignages d’entrepreneurs, consultation d’avocats spécialisés). La rigueur reste la clé, surtout avec un budget contraint.
En résumé, une cession de parts sociales en 2026 exige une organisation méthodique, la compréhension des particularités juridiques et fiscales, et la préparation minutieuse des documents pour limiter les frais. Quels points de vigilance vous semblent les plus importants ? Partagez vos questions et vos conseils en commentaire !
Si vous trouvez cet article utile, n’hésitez pas à le partager sur vos réseaux pour aider d’autres entrepreneurs à optimiser leurs cessions, même avec des moyens limités. Vous souhaitez approfondir un point ou suggérer un thème lié à la gestion des sociétés ? Donnez-nous vos idées dans les commentaires.
Sources : Ministère de l’Économie – Documentation officielle sur impots.gouv.fr, experts juridiques spécialisés en droit des sociétés.
Date de rédaction : juin 2024 | Maj à chaque évolution légale
Article proposé par Rédaction VDL, auteur régulier sur je-vends-mon-entreprise.com | Spécialiste en rédaction web, veille thématique et vulgarisation pratique.
Qu’est-ce que la dilution et comment s’en protéger ?
Une augmentation de capital réservée à un nouvel entrant réduit le pourcentage détenu par les associés existants, donc leur poids en assemblée et leur part des résultats. Le droit préférentiel de souscription, lorsqu’il existe, permet de suivre l’opération, et une clause anti-dilution peut le compléter. Encore faut-il disposer des fonds au moment voulu.
À quoi servent les règles de quorum dans les décisions collectives ?
Le quorum fixe la part du capital ou des associés qui doit être présente ou représentée pour qu’une assemblée délibère valablement ; la majorité détermine ensuite l’issue du vote. Les deux se lisent ensemble, car une majorité modeste peut suffire si le quorum est faible. Ces règles varient selon la forme sociale et la nature de la décision.
Que signifie une clause d’inaliénabilité dans un pacte ?
Elle interdit à un associé de céder ses titres pendant une période donnée, pour stabiliser l’actionnariat après une opération ou retenir un dirigeant clé. Sa validité suppose qu’elle soit limitée dans le temps et justifiée par un intérêt légitime. Une clause perpétuelle ou sans motif s’expose à être écartée par le juge : faites-la rédiger par un avocat.
Comment fonctionne une clause de sortie conjointe ?
Elle permet à un associé minoritaire de céder ses titres aux mêmes conditions que le majoritaire qui vend, en totalité ou au prorata selon la rédaction. Son pendant, l’obligation de sortie conjointe, contraint au contraire le minoritaire à suivre lorsqu’un acquéreur exige la totalité du capital. Vérifiez laquelle des deux vous engage réellement.
Quelles précautions numériques prendre pendant une cession ?
Les échanges de fichiers financiers attirent la fraude au faux acquéreur et au changement de coordonnées bancaires. Vérifiez toute modification de compte par un canal indépendant, utilisez une salle de données traçable plutôt que la messagerie, et cloisonnez les accès. Prévoyez aussi le transfert des comptes, noms de domaine et licences, souvent oublié.
