
Vous envisagez de devenir repreneur d’entreprise mais ne savez pas par où commencer ? Ce contenu structuré vous aide à vérifier chaque étape pour bâtir votre stratégie, sécuriser votre projet et éviter les pièges de la reprise. Découvrez une checklist détaillée pour avancer sereinement, de l’auto-évaluation à l’organisation des 100 premiers jours.
Comprendre si vous êtes prêt à devenir repreneur
La reprise d’une société demande des compétences précises : management, vision stratégique et résilience. Se questionner sur ses aptitudes est la première étape pour éviter les décisions hasardeuses.
Un repreneur efficace sait fédérer une équipe, décrypter les finances, anticiper les risques et construire des plans d’action pragmatiques. Il doit également être capable de gérer la pression, prendre des décisions avec une part d’incertitude et s’engager personnellement dans chaque chantier.
- Avez-vous une expérience solide en management ?
- Comprenez-vous les grandes lignes d’un bilan financier ?
- Êtes-vous à l’aise avec l’incertitude ?
- Disposez-vous d’une vision stratégique ?
- Savez-vous assumer les responsabilités financières et opérationnelles ?
- Résistez-vous au stress ?
- Êtes-vous prêt à investir du temps et de l’énergie ?
Si des points restent fragiles, compléter ses connaissances ou bénéficier de l’appui d’un mentor expérimenté s’avère souvent bénéfique.
Définir un projet de reprise clair et réaliste
Poser des bases solides pour cadrer son projet est indispensable : ambitions, zone et secteur d’activité, taille de l’entreprise et ressources financières. Cette étape assure la cohérence du projet et prépare la prochaine phase de recherche.
- Objectifs : voulez-vous consolider un secteur ou valoriser une expertise ?
- Secteur et zone : en phase avec vos ambitions et compétences ?
- Taille : mesurez-vous les implications managériales de chaque option ?
- Apport personnel et capacité d’emprunt : vos moyens sont-ils adaptés à vos ambitions ?
| Étapes de cadrage | Questions clés à se poser |
|---|---|
| Définir ses objectifs | Quels sont mes ambitions à long terme ? Mes limites ? |
| Choisir un secteur | Où ai-je une expertise ou des opportunités ? |
| Fixer une zone géographique | Suis-je mobile ? Le bassin d’emploi est-il adapté ? |
| Taille d’entreprise | Nombre de salariés, niveau de complexité, rentabilité recherchée ? |
| Évaluer son budget | Quel apport et quel risque financier ? |
Recueillir l’avis d’experts permet de confronter ses idées aux réalités du marché pour mieux structurer son projet.
Identifier la bonne entreprise à reprendre
L’adéquation entre la cible et votre profil est un critère majeur. Analysez méthodiquement chaque opportunité : secteur, taille, potentiel de développement et dépendances critiques. Une entreprise alignée avec vos atouts maximisera les résultats.
- Analysez les bilans et comptes de résultat
- Évaluez les clients, fournisseurs et relations
- Identifiez les avantages concurrentiels réels
- Repérez les dépendances risquées
- Observez le climat social
Un échange direct avec le cédant et une visite sur site complètent l’analyse factuelle.
Réaliser une due diligence complète et approfondie
L’audit préalable permet de déceler tous les risques et d’affiner l’offre d’achat. S’appuyer sur des spécialistes (avocat, expert-comptable, RH) garantit la fiabilité du diagnostic.
| Domaines | Points clés à examiner |
|---|---|
| Audit financier |
|
| Audit juridique |
|
| Audit social |
|
| Audit fiscal |
|
| Audit opérationnel |
|
Valoriser l’entreprise et préparer la négociation
Multiplier les méthodes de valorisation (EBITDA, comparables, retraitements) permet d’affiner l’estimation. Une lettre d’intention structurée ouvre les négociations : prix indicatif, ajustements, garanties et conditions suspensives doivent être précisés et documentés.
- Vérifiez la cohérence de la valorisation
- Comparez différentes méthodes
- Formalisez les ajustements de prix
- Négociez la garantie d’actif et de passif
- Encadrez les conditions suspensives
Des conseils avisés d’avocats ou de spécialistes favorisent une transmission en toute confiance.
Évaluer et structurer le financement du projet de reprise
Une structuration financière solide protège votre projet. Définissez votre apport, préparez votre dossier bancaire et identifiez les moyens complémentaires (crédit-vendeur, aides publiques, garanties).
- Votre apport personnel est-il mobilisable ?
- Le dossier bancaire est-il complet ?
- Avez-vous préparé des prévisionnels opti, central et dégradé ?
- Les aides régionales ou nationales sont-elles sollicitées ?
- La capacité de remboursement est-elle validée ?
| Checklist des éléments financiers à valider |
|---|
| Apport personnel défini |
| Dossier bancaire complet |
| Prévisionnels sur plusieurs scénarios |
| Aides et garanties mobilisées |
| Calcul précis de la capacité de remboursement |
Anticiper les 100 premiers jours après la reprise
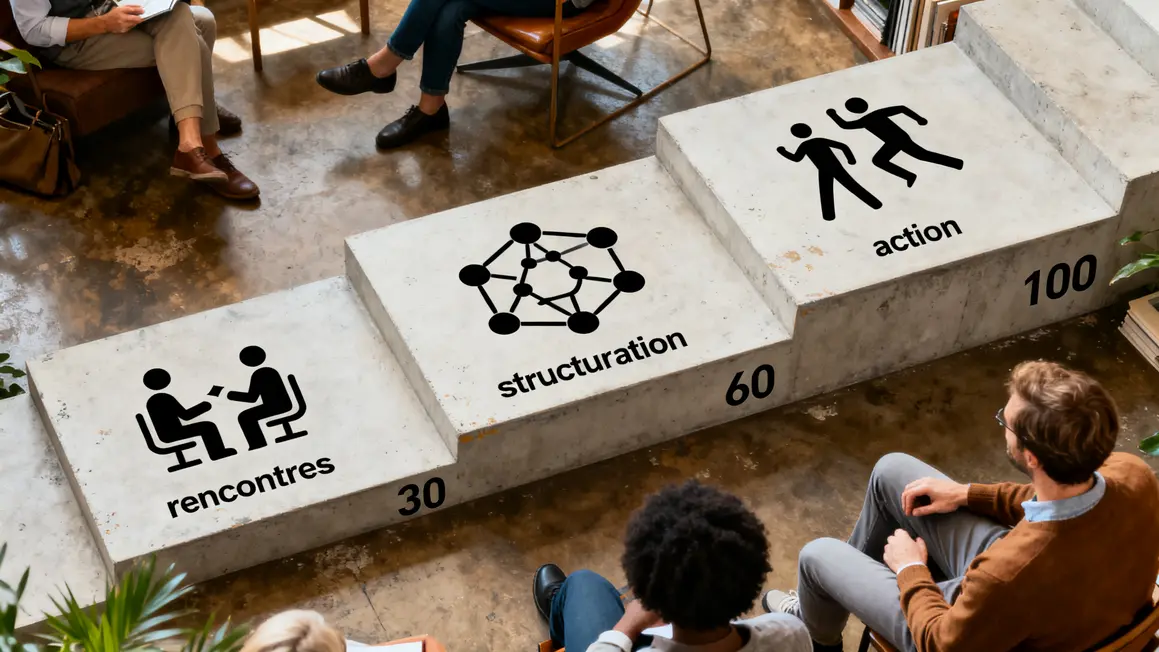
Structurer vos 100 premiers jours garantit une transition réussie : observer, structurer, agir.
Observer (J1 à J30)
- Rencontrer toutes les équipes
- Analyser les indicateurs clés
- Recueillir les impressions et idées
Structurer (J30 à J60)
- Mettre en place des indicateurs de pilotage
- Clarifier les responsabilités
- Prioriser les axes d’amélioration
Agir (J60 à J100)
- Finaliser un plan d’action
- Communiquer clairement les objectifs
- Adapter les premières décisions pour optimiser la performance
Ces étapes facilitent le déploiement du projet et renforcent l’implication des collaborateurs.
Éviter les erreurs courantes dans un projet de reprise
Plusieurs pièges peuvent fragiliser un projet de reprise : audits incomplets, sous-estimation du besoin en trésorerie, mauvaise intégration des équipes ou absence de plan post-reprise.
| Pièges courants | Conseils pour les éviter |
|---|---|
| Audits superficiels | Mobiliser une équipe d’experts, audits approfondis |
| Trésorerie sous-estimée | Prévisionnels incluant toutes dépenses |
| Dimension humaine négligée | Impliquer les équipes dès le début |
| Plan post-reprise absent | Élaborer un calendrier clair |
Les expériences de repreneurs montrent que l’appui d’experts et une méthode structurée permettent de réduire les risques et d’accroître la réussite d’un projet de reprise. Plusieurs études de Bpifrance et d’experts-comptables ont démontré l’importance des audits complets et des plans d’action détaillés pour la sécurité du parcours repreneur. N’hésitez pas à partager vos propres expériences ou vos questions : chaque projet mérite une analyse sur mesure !
Quels aspects vous semblent prioritaires avant d’entamer votre parcours de repreneur ? Discutons-en dans les commentaires et partagez cet article pour aider d’autres porteurs de projet à préparer leur reprise ! Les conseils d’experts, les retours terrain et les ressources du site Bpifrance, de l’APCE et des réseaux consulaires apportent une perspective fiable et enrichissante pour toute reprise. Parmi les points évoqués, lesquels souhaitez-vous explorer en profondeur ? Indiquez-nous vos idées et rejoignez le débat.
Article rédigé par Rédaction VDL, auteur éditorial du site je-vends-mon-entreprise.com (France), spécialisé en rédaction web et veille thématique depuis plus de 8 ans.
Que devient un bail commercial lorsque l’acquisition porte sur les titres de la société ?
La société reste titulaire du bail : le locataire ne change pas, seul l’actionnariat évolue. Certains baux comportent toutefois une clause imposant d’informer le bailleur, voire de recueillir son accord, en cas de changement de contrôle. Il faut donc lire le bail avant de s’engager, car une stipulation de ce type peut conditionner la faisabilité même de l’opération envisagée.
Les contrats conclus par la société survivent-ils à un changement d’actionnaire ?
En principe oui, puisque la personne morale demeure identique. Mais certains contrats commerciaux, financiers ou de licence contiennent une clause de changement de contrôle permettant au cocontractant de renégocier ou de résilier. Repérer ces stipulations fait partie des vérifications à mener avant tout engagement, sous peine de perdre un partenaire déterminant juste après la reprise.
Que faut-il vérifier du côté des assurances avant de reprendre une société ?
Il faut recenser les polices en cours, s’assurer qu’elles couvrent réellement l’activité telle qu’elle est exercée, et repérer les sinistres déclarés ou en cours d’instruction. La responsabilité civile professionnelle et, lorsqu’elle s’applique, la garantie décennale méritent une attention particulière. Un contrat résilié ou une déclaration inexacte laisse la société sans couverture au pire moment.
Comment se formalise l’accompagnement du cédant après la signature ?
Le cédant reste présent un temps pour transmettre les relations clients, les savoir-faire et les usages internes. Cette période se formalise dans un document distinct de l’acte de cession, précisant sa durée, son rythme, les missions attendues et la rémunération éventuelle. Sans écrit, la présence du cédant repose sur la seule bonne volonté et s’étiole dès les premiers désaccords.
Pourquoi ouvrir le compte bancaire de la structure de reprise très en amont ?
La société créée pour porter l’acquisition doit disposer de son propre compte afin de recevoir les fonds propres et le crédit, puis de payer le prix. Cette ouverture exige de fournir statuts, immatriculation et pièces des dirigeants, formalités qui prennent du temps. Beaucoup de calendriers dérapent parce que cette étape purement administrative a été traitée en dernier.
