
Oui, on peut céder un fonds de commerce sans cesser toute activité, mais tout dépend de votre forme juridique et de ce que vous faites ensuite. Une société peut vendre son fonds et continuer d’exister, voire exploiter autre chose. Un entrepreneur individuel, lui, voit en principe son entreprise disparaître avec la vente. Reste un piège : la continuité juridique n’exclut pas une cessation fiscale.
Cession du fonds, cession d’entreprise, cessation : trois notions à ne pas confondre
Vendre le fonds, c’est vendre l’outil d’exploitation
La cession de fonds de commerce transfère à l’acquéreur un ensemble d’éléments : clientèle, enseigne, nom commercial, droit au bail, matériel, outillage, contrats transférables et droits de propriété intellectuelle. Les actifs numériques peuvent en faire partie : nom de domaine, site, fiche Google Business, fichiers clients, réseaux sociaux, comptes de marketplace. En revanche, les créances, les dettes, l’immeuble et les livres de commerce sont exclus par principe. Le vendeur garde donc sa structure, ses dettes et ses créances, sauf accord contraire.
Testez vos connaissances sur la cession de fonds de commerce
Répondez aux 8 questions, puis validez vos réponses pour découvrir votre score.
Cession de titres et cessation : deux autres réalités
Vendre les titres d’une société, c’est transmettre la société elle-même avec son fonds, ses contrats et son passif. La cessation d’activité, elle, correspond à l’arrêt de l’exploitation. Elle peut être commerciale (le commerce ferme), juridique (l’entreprise ou la société disparaît) ou fiscale (l’administration considère que l’activité a pris fin, avec des conséquences d’imposition). Ces trois cessations ne coïncident pas toujours, et c’est là que naissent la plupart des erreurs.
Entreprise individuelle ou société : qui peut vraiment continuer ?
L’entrepreneur individuel : la fin de l’entreprise en principe
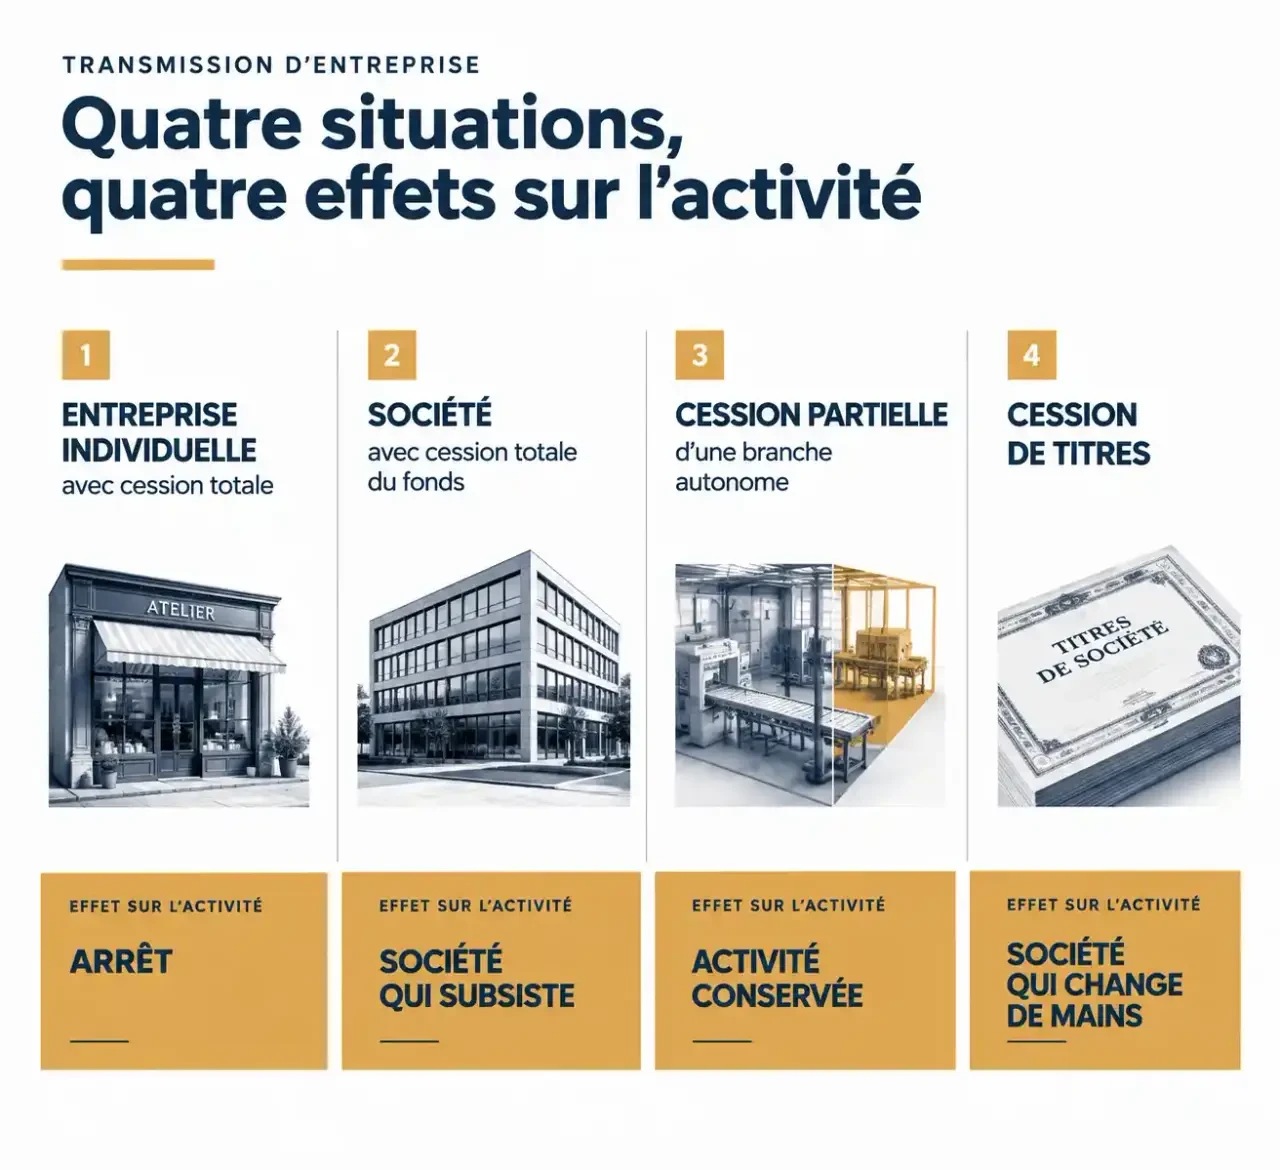
L’entreprise individuelle n’a pas de personnalité distincte de celle de son exploitant. Lorsqu’il vend son fonds, l’activité s’arrête en principe : il doit déclarer la cessation. Il peut ensuite créer ou reprendre une autre activité, mais ce sera une nouvelle exploitation, avec ses propres formalités. La seule voie pour poursuivre sans rupture consiste à ne céder qu’une branche autonome et à conserver le reste de l’activité.
La société : une personnalité morale qui survit à la vente
Une société conserve sa personnalité morale après la cession de son fonds. Elle peut alors lancer une nouvelle activité commerciale, devenir une holding ou une société patrimoniale pour gérer la trésorerie issue de la vente, ou rester sans activité opérationnelle. Autre option : la dissolution-liquidation, qui entraîne un boni de liquidation, évoqué avec 2,5 % de droits d’enregistrement et une flat tax de 30 %.
On confond souvent la société avec son fonds, alors qu’un fonds de commerce ressemble à un sablier : le sable (clientèle, contrats, savoir-faire) s’écoule vers l’acquéreur, tandis que le verre (la société, ses associés, sa trésorerie) reste en place et peut être retourné pour servir à un nouveau projet. Cette image aide à poser la bonne question avant la signature : que voulez-vous faire du verre une fois le sable transmis ?
| Situation | Effet juridique | Point de vigilance |
|---|---|---|
| Entreprise individuelle, cession totale | Fin de l’entreprise en principe | Déclaration de cessation, fiscalité du cédant |
| Société, cession totale du fonds | La société subsiste | Risque de cessation fiscale |
| Cession partielle (branche autonome) | L’activité conservée continue | Autonomie de la branche, salariés |
| Cession de titres | La société change de mains | Le passif suit la société |
Cessation fiscale : le risque qui survit à la continuité juridique
Quand l’administration estime que l’activité a pris fin
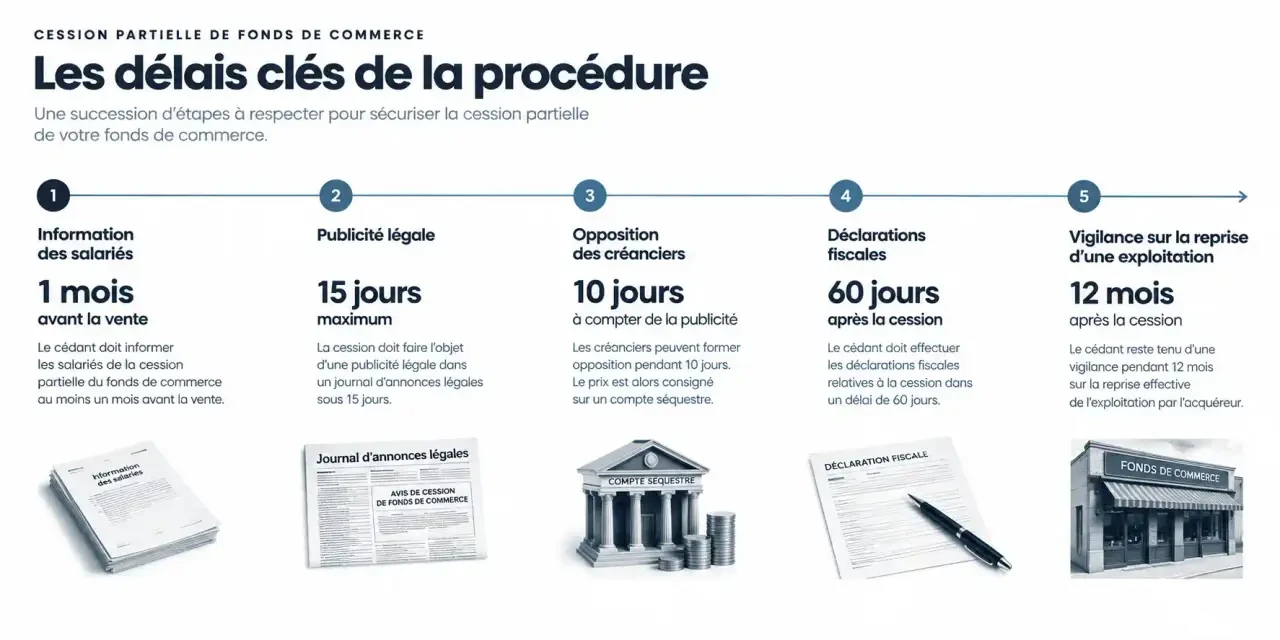
Une société qui vend son fonds unique sans reprendre d’exploitation dans les 12 mois peut voir sa situation analysée comme une cessation fiscale. Un changement d’activité réelle peut produire le même effet, notamment lorsque le chiffre d’affaires baisse de 50 %, ou que l’effectif moyen et les actifs immobilisés diminuent simultanément de 50 %. La conséquence est une imposition immédiate des bénéfices, y compris ceux dont l’imposition était différée, ainsi que des plus-values latentes.
Plus-value, TVA, déficits : les points à chiffrer
La plus-value correspond à la différence entre le prix de cession et la valeur comptable, sous réserve du régime applicable (IR ou IS). Pour une société à l’IS, le taux normal est de 25 %, avec un taux réduit de 15 % sur les premiers 42 500 euros de bénéfices imposables pour les entreprises éligibles. Un exemple simple : un fonds vendu 300 000 euros, pour une valeur comptable de 100 000 euros, dégage une plus-value de 200 000 euros à analyser selon le régime. La vente peut aussi être exonérée de TVA lorsqu’un ensemble d’éléments est transmis à un assujetti qui poursuit l’exploitation. Les déficits reportables et les réserves méritent une revue avant signature, car leur sort dépend de la qualification retenue. Pour les exonérations de l’article 238 quindecies du CGI, les valeurs de 500 000 euros à 1 million d’euros sont à examiner.
Vendre une partie seulement : la cession d’une branche autonome
Ce qui rend une branche autonome
La cession partielle suppose une branche complète et autonome d’activité : clientèle propre, moyens d’exploitation et personnel identifiables. Sans cette autonomie, l’opération risque d’être requalifiée et de perdre ses avantages fiscaux. Elle convient par exemple à une entreprise qui exploite plusieurs établissements et en cède un seul, tout en poursuivant le reste.
Salariés, bail et locaux partagés
Les contrats de travail affectés à la branche sont transférés de plein droit à l’acquéreur (article L. 1224-1 du Code du travail). Les salariés doivent être informés un mois avant la vente, sous peine d’une amende de 0,5 %. Les cas délicats sont les salariés partagés entre plusieurs activités et les locaux communs : il faut trancher leur affectation et, pour le bail, prévoir cession, sous-location ou division des locaux, avec l’accord du bailleur.
Formalités et checklist : sécuriser l’opération pas à pas
L’ordre des étapes
- Dresser la liste précise des éléments cédés et exclus, y compris actifs numériques et stocks.
- Informer les salariés dans le délai prévu en cas de cession partielle.
- Rédiger l’acte de cession et le faire enregistrer.
- Effectuer la publicité légale (15 jours pour la cession partielle) ouvrant le délai d’opposition des créanciers de 10 jours.
- Placer le prix sous séquestre pendant cette période.
- Déposer les déclarations fiscales : 60 jours pour les bénéfices et plus-values de la branche cédée.
Coûts et accompagnement
Prévoyez les frais d’acte, de publicité, de séquestre, de conseil et d’honoraires, ainsi que les droits d’enregistrement, à la charge de l’acquéreur. Les livres de commerce doivent rester à sa disposition pendant 3 ans. Une garantie d’actif et de passif peut compléter l’acte. Un avocat et un expert-comptable aident à arbitrer entre cession totale, partielle ou de titres, sans pour autant garantir un traitement fiscal : celui-ci reste apprécié par l’administration.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.