
Vous devez préparer un audit d’acquisition et souhaitez comprendre les étapes clés pour maximiser la sécurité de l’opération ? Trouvez ici une méthode structurée, appuyée sur l’expérience de professionnels et sur l’analyse des attentes concrètes à chaque phase. Chaque étape vous permettra d’aborder sereinement les enjeux financiers, juridiques, fiscaux, sociaux et opérationnels liés au rachat d’une entreprise.
Qu’est-ce qu’un audit d’acquisition et pourquoi est-il essentiel
L’audit d’acquisition, aussi appelé due diligence, est une analyse approfondie menée avant toute opération de rachat ou de fusion d’entreprise. Il consiste à examiner dans le détail la situation globale de l’entreprise cible afin de confirmer sa valorisation, identifier les éventuels risques et valider la pertinence de l’investissement. Ce diagnostic est conduit par des experts qui scrutent des volets variés, allant des aspects financiers aux éléments opérationnels, en passant par les dimensions juridiques et sociales.
Son premier objectif est d’assurer la sécurité de l’investissement en validant la fiabilité économique et stratégique de la société évaluée. Il permet d’évaluer sa santé financière à travers l’analyse de ses résultats, de sa capacité à générer des flux de trésorerie et de son niveau d’endettement. Ce volet garantit au repreneur ou à l’acquéreur qu’il investit dans un projet solvable, avec des bases économiques solides.
Un autre rôle important est de révéler les potentiels risques qui pourraient impacter la prise de décision ou le futur succès de l’opération. Ces risques incluent, par exemple, des obligations juridiques non encore réglées, des contentieux en cours, des pratiques fiscales à vérifier, des déséquilibres sociaux ou encore des défaillances dans l’organisation opérationnelle. Ce travail offre une vision complète et objective des points à surveiller.
Enfin, cet audit est une étape clé dans la validation de la cohérence stratégique de l’acquisition. Il permet de vérifier si l’entreprise cible est alignée avec les ambitions du repreneur : tant en termes de synergies à exploiter que de positionnement sur un marché donné. Si les analyses concordent, le projet peut être consolidé.
Pour qu’un audit d’acquisition apporte de la valeur, chaque détail doit être débattu. Il ne se résume pas à un diagnostic technique, mais représente un outil d’aide à la décision fondé sur des données vérifiées, factuelles et stratégiques.
Comprendre les différents types d’audits d’acquisition
Un audit d’acquisition se décline en plusieurs expertises. Chacune cible un axe précis de la société pour constituer une vision complète des forces, faiblesses et risques potentiels :
- Audit financier et comptable : fiabilité des états financiers, analyse de la structure bilancielle, contrôle des performances passées et tests sur la cohérence des flux futurs.
- Audit juridique : conformité des statuts et contrats, analyse des engagements contractuels, points de vigilance sur les litiges et les risques réglementaires.
- Audit fiscal : conformité des déclarations (impôt sur les sociétés, TVA, taxe sur les salaires), vérification d’options ou schémas fiscaux spécifiques et détection des risques de redressement.
- Audit social : organisation du personnel, conformité des contrats de travail, analyse du climat social et des relations collectives.
- Audit opérationnel et stratégique : efficacité des processus métiers, logistique, positionnement commercial et examen des relations critiques clients-fournisseurs.
- Audits spécifiques : environnemental (conformité développement durable, passifs écologiques) et informatique (sécurité, compatibilité, scénarios de reprise des données).
Préparation de l’audit d’acquisition : les étapes initiales
La préparation de l’audit conditionne le succès global des vérifications. Elle commence par la signature d’une lettre d’intention (LOI) encadrant la démarche, le calendrier, la fourchette de valorisation, la clause d’exclusivité et le partage d’informations sensibles. La précision du périmètre à examiner est déterminante : chaque domaine à auditer est identifié, généralement sur trois à cinq exercices comptables récents, et les modalités de collecte des données prévues. L’équipe d’audit doit réunir tous les profils nécessaires – financiers, juridiques, fiscaux, sociaux et spécialistes métiers – sous la coordination d’un chef de mission. Des réunions préparatoires fixent la méthode, les modalités d’échange avec la cible et le calendrier des points de suivi jusqu’à la restitution finale.
Bon à savoir
Je vous recommande de toujours formaliser les accords initiaux avec une lettre d’intention claire, incluant un périmètre d’audit bien défini, pour éviter toute omission importante.
Mise en place de la data room et collecte des informations
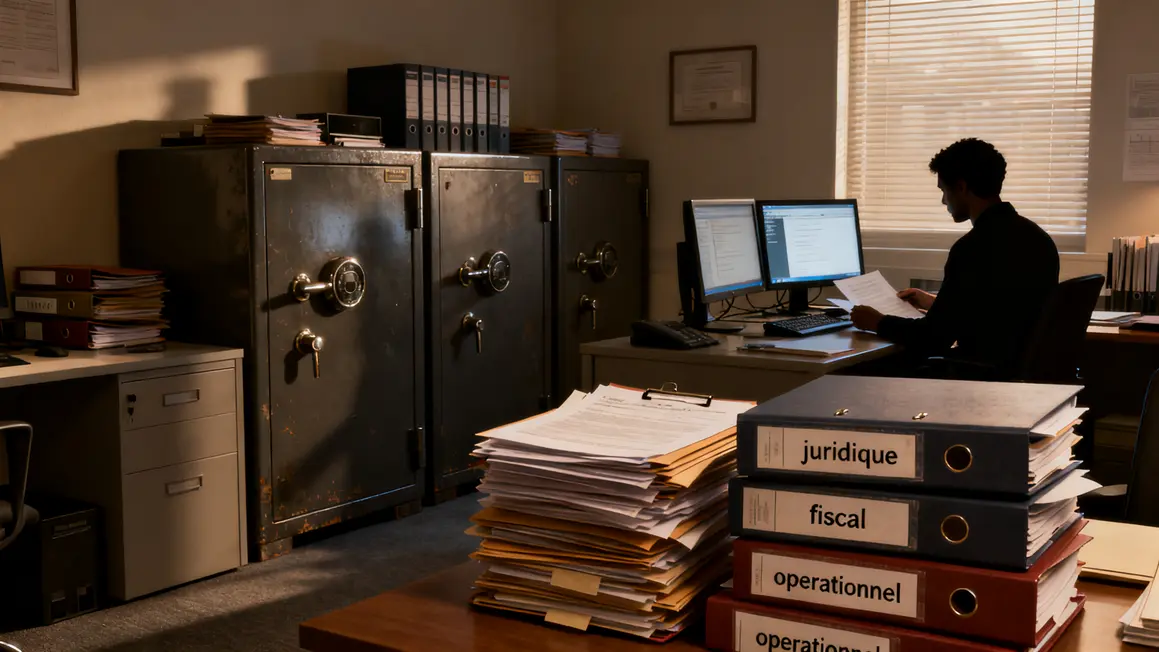
La data room, physique ou virtuelle, regroupe tous les documents utiles à l’audit de façon sécurisée. Son organisation, par grands thèmes (financier, juridique, fiscal, social, opérationnel), assure une traçabilité et facilite la consultation :
- Bilan, comptes de résultat, tableaux de flux, business plans et analyses budgétaires.
- Statuts, registres, contrats, accords stratégiques, baux, documentation sur les litiges.
- Déclarations fiscales, historiques de contrôles, documentation fiscale spécifique.
- Organigramme, accords collectifs ou d’entreprise, contentieux sociaux.
- Contrats commerciaux, documentation production/livraison et relations fournisseurs-clés.
La gestion des accès à la data room et le suivi des consultations protègent les informations sensibles et permettent des échanges structurés en cas de demande d’éclaircissement supplémentaire.
Comment cadrer par écrit la mission confiée à un auditeur ?
La lettre de mission précise le périmètre, les exercices couverts, les points expressément exclus, les livrables attendus et le calendrier. Elle fixe aussi à qui le rapport pourra être communiqué, question décisive si un financeur souhaite s’en prévaloir. Un périmètre resté flou se traduit invariablement par un rapport qui passe à côté du risque que l’on redoutait.
Pourquoi un prêteur exige-t-il parfois ses propres vérifications ?
L’établissement qui finance l’opération supporte un risque distinct de celui de l’acquéreur et n’est pas lié par les conclusions d’un rapport commandé par un tiers. Il peut demander des travaux complémentaires ou l’extension de la lettre de mission à son bénéfice. Anticiper cette demande évite de refaire en urgence, à la veille du déblocage des fonds, un travail déjà mené.
Que faire des constats qui n’empêchent pas l’opération mais restent gênants ?
On les classe selon qu’ils se traitent par un ajustement de prix, par une garantie spécifique, par une condition à lever avant signature, ou par un simple plan d’action après la reprise. Cette répartition constitue le véritable livrable d’un audit. Un rapport qui se contente d’énumérer des observations sans les hiérarchiser laisse l’acquéreur exactement là où il était.
À quel moment lance-t-on les vérifications dans le calendrier d’une opération ?
Après un accord de principe sur le prix et le périmètre, mais avant tout engagement définitif, car l’essentiel de leur utilité est de permettre encore de renoncer ou de renégocier. Les engager trop tôt fait dépenser sur un dossier qui n’aboutira peut-être pas ; trop tard, elles ne servent plus qu’à documenter une décision déjà prise.
Un acquéreur peut-il se contenter des travaux réalisés par le vendeur ?
Il le peut, mais il assume alors de fonder sa décision sur un rapport dont il n’a choisi ni le périmètre ni l’auteur. La pratique courante consiste à s’appuyer sur ces travaux pour gagner du temps, tout en menant ses propres vérifications sur quelques points jugés critiques. Encore faut-il savoir lesquels, ce qui suppose d’avoir lu le rapport avant de décider.
