
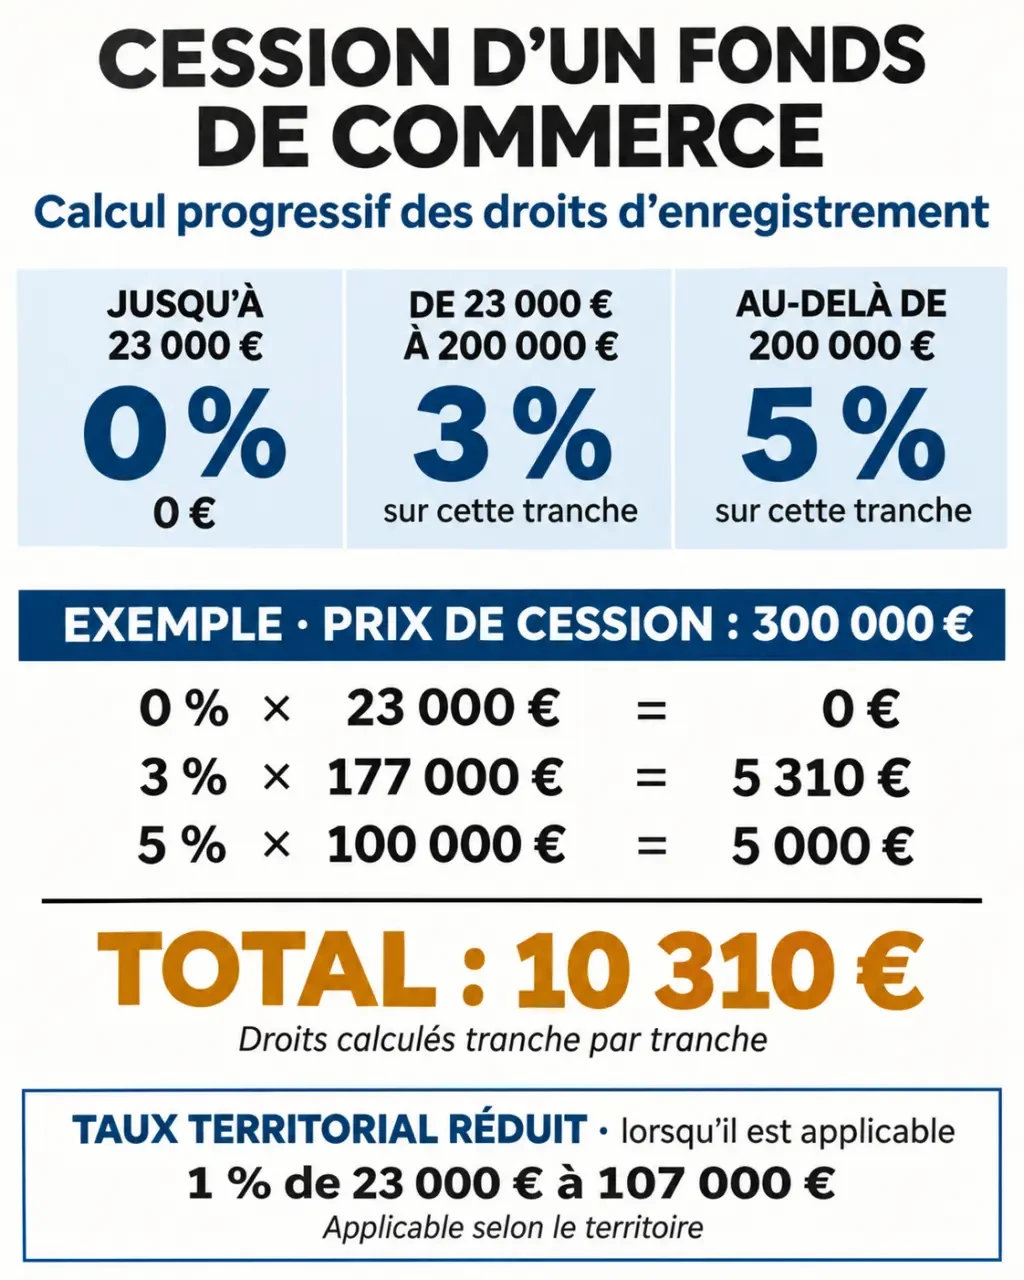
Pour une cession de fonds de commerce, les droits d’enregistrement se calculent par tranches : 0 % jusqu’à 23 000 €, 3 % entre 23 000 € et 200 000 €, puis 5 % au-delà. Ils sont généralement supportés par l’acquéreur, avec un minimum de perception de 25 €. Avant de calculer, il faut toutefois déterminer le prix réellement taxable, vérifier les éventuels allégements et prévoir l’enregistrement dans le délai d’un mois.
Le calcul par tranches : 10 310 € sur une assiette de 300 000 €
Le barème est progressif : le taux le plus élevé ne s’applique jamais automatiquement à l’ensemble du prix. Chaque fraction de l’assiette relève de son propre taux. Les pourcentages ci-dessous regroupent la part de l’État et les taxes départementale et communale.
| Fraction de l’assiette taxable | Taux global | Calcul pour 300 000 € |
|---|---|---|
| Jusqu’à 23 000 € | 0 % | 0 € |
| De 23 000 € à 200 000 € | 3 % | 177 000 € × 3 % = 5 310 € |
| Au-delà de 200 000 € | 5 % | 100 000 € × 5 % = 5 000 € |
| Total | Barème progressif | 10 310 € |
Pour un fonds dont l’assiette taxable atteint 300 000 €, les droits s’élèvent donc à 10 310 €, hors régime particulier. Appliquer directement 5 % au prix aboutirait à 15 000 € : cette méthode surestime la taxation. À l’autre extrémité du barème, une opération située dans la tranche à 0 % reste soumise au minimum de perception de 25 €.
Un simulateur peut servir de béquille pour préparer le financement, mais son résultat dépend des informations saisies. Conservez à côté du montant estimé une « fiche d’hypothèses » : prix retenu, stocks exclus, charges ajoutées et avantage fiscal envisagé. Si une condition change avant la signature, vous saurez immédiatement quelle donnée corriger, sans confondre une estimation budgétaire avec un montant définitivement validé.
L’assiette taxable ne correspond pas toujours au prix annoncé
L’assiette est le montant auquel le barème s’applique. Elle comprend, en principe, le prix des éléments taxables du fonds et les éventuelles charges augmentatives du prix. Il peut s’agir d’obligations mises à la charge de l’acquéreur qui constituent, fiscalement, un complément au prix. Leur qualification doit être examinée dans l’acte.
Ventiler les éléments du fonds sans sous-évaluer leur valeur
La clientèle, le droit au bail, le matériel et les marchandises ne doivent pas être regroupés sans analyse. Une ventilation précise permet de comprendre ce qui est transmis et d’appliquer le traitement fiscal approprié. Elle doit rester cohérente avec la réalité économique : déplacer artificiellement une partie du prix vers les stocks pour réduire les droits expose à une remise en cause.
Traiter les marchandises neuves séparément
Les marchandises neuves peuvent être exclues de l’assiette des droits du fonds lorsqu’elles font l’objet d’un prix distinct, d’un inventaire détaillé et d’un traitement fiscal approprié. Il faut notamment examiner leur assujettissement à la TVA ou l’application de la dispense prévue par l’article 257 bis du CGI. Un stock n’est donc pas automatiquement déductible du prix taxable.
Un droit spécifique de 1,50 % peut concerner certaines marchandises hors de ce traitement favorable. Ce régime demande une vigilance particulière : BIOT signale une abrogation de l’article 723 du CGI à compter du 1er janvier 2027. Le traitement applicable doit être confirmé selon la date de l’opération, plutôt que repris mécaniquement d’un ancien calcul.
Les allégements à vérifier avant d’arrêter le budget
Deux opérations au même prix peuvent supporter des droits différents selon la localisation du fonds ou la qualité du repreneur. Ces avantages ne sont pas automatiques : leurs conditions et les engagements correspondants doivent être vérifiés avant la signature.
Question parlementaire sur la fiscalité de la cession de titres : Référence officielle présentant une question à l’Assemblée nationale sur l’article 732 ter du CGI et la fiscalité applicable à la cession de titres.
Un taux territorial réduit sur une fraction du prix
Pour certains fonds situés en zone France ruralités revitalisation, le dispositif territorial réduit la part de l’État sur la fraction comprise entre 23 000 € et 107 000 €. Le taux global de cette tranche peut ainsi être ramené à 1 % au lieu de 3 %. Le bénéfice suppose notamment un engagement de maintien de l’exploitation pendant cinq ans.
Bpifrance Création mentionne également les ZFU-TE et les ZFRR. Ces zonages ne doivent pas être considérés comme interchangeables : il faut contrôler l’adresse exacte du fonds, le classement applicable à la date de cession et les conditions propres au dispositif. Une simple implantation dans une commune rurale ne suffit pas.
L’abattement de 500 000 € pour certains salariés ou proches
L’article 732 ter du CGI prévoit un abattement de 500 000 € pour certaines acquisitions par des salariés ou des membres de la famille. Pour un salarié, les conditions comprennent notamment un CDI à temps plein depuis au moins deux ans, ou une situation d’apprentissage répondant aux exigences du texte. Le lien familial doit lui aussi appartenir aux catégories admises.
Le dispositif impose notamment la poursuite de l’activité et une direction effective pendant cinq ans. Une condition de détention du fonds pendant plus de deux ans peut également s’appliquer lorsqu’il a été acquis à titre onéreux. Faites vérifier l’ensemble des critères, l’assiette bénéficiant de l’abattement et les conséquences d’une rupture des engagements : être salarié ou parent du vendeur ne suffit pas.
Enregistrement et paiement : organiser le mois suivant la cession
Les droits sont, par défaut, à la charge de l’acquéreur. L’acte peut toutefois prévoir que le vendeur les supporte ou qu’ils soient partagés. Cette répartition contractuelle ne dispense pas d’accomplir les formalités fiscales dans les délais.
L’enregistrement doit intervenir dans le délai d’un mois. Pour un acte sous signature privée, rapprochez-vous du service chargé de l’enregistrement compétent pour le lieu de situation du fonds. Un acte authentique suit le circuit pris en charge par le notaire. Le paiement accompagne normalement la formalité.
Pour préparer le dépôt, réunissez les éléments suivants :
- L’acte signé et sa ventilation du prix.
- Les déclarations de mutation et l’état du matériel et des marchandises, selon la procédure applicable.
- Les justificatifs nécessaires à un taux réduit ou à un abattement.
- Le calcul des droits et le moyen de règlement accepté par le service.
Bpifrance Création indique deux exemplaires pour l’acte et trois pour les formulaires concernés dans le circuit papier présenté. Confirmez les modalités auprès du service avant l’envoi. Une cession verbale reste également à déclarer : l’absence d’acte écrit ne supprime pas l’obligation fiscale. Enfin, l’enregistrement ne remplace pas les autres formalités de publicité de la cession.
Acheter le fonds ou les titres : comparer au-delà des droits
L’achat d’un fonds porte sur les éléments d’exploitation désignés dans l’acte. L’achat de titres porte sur la société qui les détient : celle-ci conserve son patrimoine, ses dettes et ses risques. Les droits d’enregistrement ne constituent donc qu’un critère de choix.
| Opération | Régime de principe |
|---|---|
| Cession d’un fonds de commerce | Barème progressif de 0 %, 3 % et 5 % |
| Cession de parts sociales | 3 % après abattement légal calculé au prorata des parts cédées |
| Cession d’actions | 0,1 % |
| Participations dans une société à prépondérance immobilière | 5 %, sous réserve de la qualification applicable |
Un taux plus faible sur les titres ne garantit pas une acquisition moins coûteuse ou moins risquée. L’audit du passif, les contrats, les garanties et le financement doivent entrer dans la comparaison. Pour sécuriser votre budget, faites valider prioritairement l’assiette, les allégements et les règles en vigueur à la date de signature par le professionnel chargé de l’opération.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.