
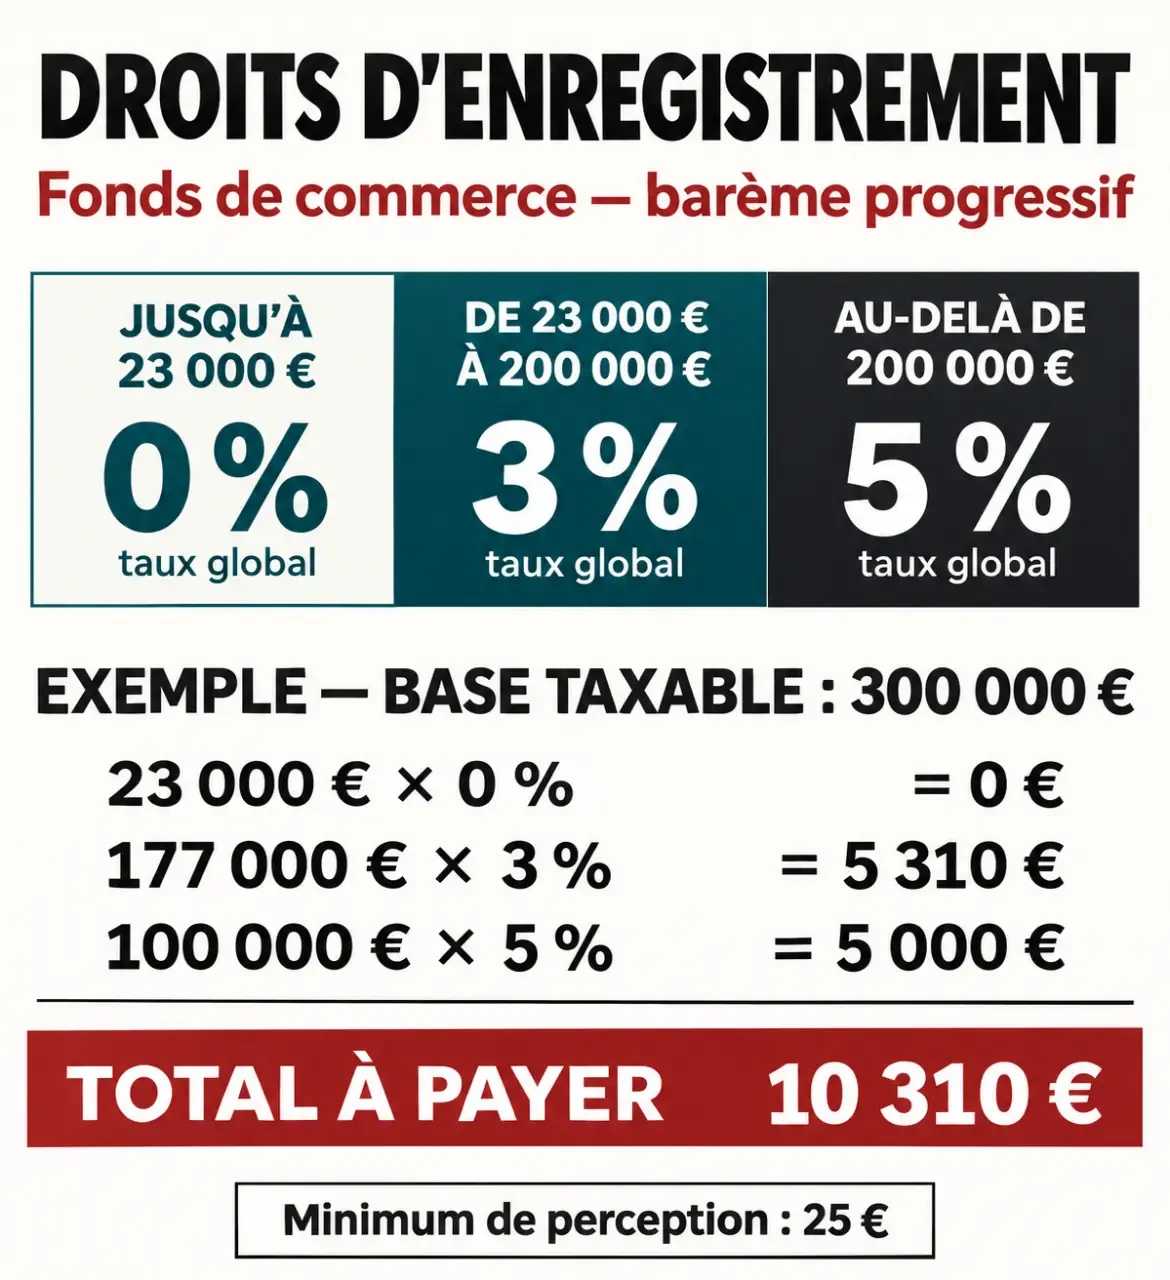
Lors de l’achat d’un fonds de commerce, les droits d’enregistrement sont généralement supportés par l’acquéreur. Ils se calculent par tranches : 0 % jusqu’à 23 000 €, 3 % entre 23 000 € et 200 000 €, puis 5 % au-delà, avec un minimum de perception de 25 €. Le montant dépend toutefois de la valeur taxable, des marchandises cédées et des éventuels avantages fiscaux.
Pour préparer votre budget, il faut donc distinguer trois éléments : le prix annoncé, la base réellement soumise aux droits et les frais annexes. Voici la méthode de calcul et les vérifications à effectuer avant l’enregistrement.
Calculer les droits par tranches, sans appliquer un taux unique
Les droits d’enregistrement, également appelés droits de mutation, accompagnent le transfert du fonds contre paiement. Le barème est progressif : chaque taux s’applique uniquement à la fraction de valeur comprise dans la tranche correspondante.
| Fraction de la valeur taxable | Taux global |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| Au-delà de 23 000 € et jusqu’à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Le taux global additionne le droit budgétaire revenant à l’État, la taxe départementale et la taxe communale. Service-Public distingue une tranche intermédiaire à 107 000 € : la répartition entre ces composantes change, mais le total reste de 3 % jusqu’à 200 000 €. Il ne faut donc pas ajouter les taxes locales aux taux du tableau.
Exemple pour un fonds taxable à 300 000 €
- Jusqu’à 23 000 € : aucun droit proportionnel.
- De 23 000 € à 200 000 € : 177 000 € × 3 % = 5 310 €.
- De 200 000 € à 300 000 € : 100 000 € × 5 % = 5 000 €.
Le total atteint 10 310 €, et non 15 000 €. Pour une base taxable de 250 000 €, le même raisonnement donne 7 810 €. Lorsque le calcul aboutit à un montant inférieur à 25 €, le minimum de perception s’applique, hors régime particulier prévoyant une dispense.
Déterminer la bonne assiette avant de regarder le barème
Le prix indiqué dans l’annonce ne suffit pas toujours à calculer les droits. L’assiette comprend notamment les éléments incorporels du fonds, comme la clientèle ou le droit au bail, ainsi que le matériel taxable. Les charges augmentatives du prix doivent également être examinées : il peut s’agir d’une obligation du vendeur reprise par l’acheteur en complément du prix convenu.
Une ventilation précise dans l’acte permet de distinguer le fonds, le matériel et les marchandises. Elle doit correspondre à la réalité économique : attribuer artificiellement une part excessive du prix aux stocks pour diminuer les droits expose à une rectification.
Les marchandises neuves nécessitent un traitement séparé
Les marchandises neuves peuvent être exclues des droits proportionnels sous les conditions du régime applicable, notamment selon leur traitement en TVA. Un inventaire distinct et une valorisation séparée sont essentiels : la seule mention « stock compris » ne sécurise pas l’exclusion.
Le traitement doit être confirmé à la date de signature, particulièrement pour une opération prévue à compter du 1er janvier 2027, une évolution du régime de l’article 723 du Code général des impôts étant annoncée. Ne déduisez donc pas automatiquement la totalité des stocks dans un simulateur.
Constituez une capsule documentaire du calcul : ventilation du prix, inventaire signé, justificatifs de valorisation et hypothèses fiscales retenues. Cette photographie du dossier au jour de la vente permettra, plusieurs années après, d’expliquer pourquoi certains éléments ont été inclus ou exclus, même si votre interlocuteur comptable a changé.
Vérifier les allègements sans confondre réduction et exonération
La localisation du fonds peut réduire une partie des droits
Dans certaines zones éligibles, notamment France ruralités revitalisation, le taux global peut être ramené de 3 % à 1 % sur la fraction comprise entre 23 000 € et 107 000 €. Cette réduction résulte de la suppression de la part de l’État sur cette tranche ; elle ne supprime pas toutes les taxes.
Le dispositif implique notamment un maintien de l’exploitation pendant au moins cinq ans. Vérifiez le classement exact de la commune et les conditions applicables à la date d’acquisition. La présence dans une zone FRR ou ZFU-TE ne justifie pas, à elle seule, de cocher une exonération générale.
Un salarié ou un proche peut bénéficier d’un abattement
L’article 732 ter du Code général des impôts prévoit un abattement de 500 000 € pour certaines acquisitions par des salariés ou des proches. Il concerne la valeur du fonds dans le périmètre prévu par le dispositif, et non indifféremment tous les éléments d’une transaction.
Les conditions portent notamment sur le lien avec le cédant, la détention du fonds, la poursuite de l’activité et sa direction effective. Pour certains salariés, une ancienneté minimale de deux ans est requise ; la poursuite de l’activité s’apprécie sur cinq ans. Faites valider chaque condition avant de retenir l’avantage dans votre financement.
Le non-respect d’un engagement peut entraîner un complément de droits, assorti, selon la situation, d’intérêts ou de pénalités. Conservez les justificatifs pendant toute la période concernée.
Organiser l’enregistrement et le paiement dès la signature
L’acquéreur paie habituellement les droits, sauf convention contraire entre les parties. Cette répartition contractuelle ne doit pas être confondue avec les règles de recouvrement de l’administration. L’acte doit préciser qui avance les fonds et qui accomplit les formalités.
Pour un acte sous signature privée, Service-Public recommande un enregistrement sans attendre, avant la publicité de la cession. Pour un acte authentique, le dépôt intervient dans le mois suivant la signature. Ne prenez donc pas systématiquement un mois comme délai pratique : l’ordre des démarches compte également.
Le dossier est adressé au service de l’enregistrement compétent pour la situation du fonds. Votre service des impôts des entreprises peut vous orienter. Les pièces habituellement demandées comprennent :
- l’acte de cession en deux exemplaires ;
- la déclaration de mutation de fonds de commerce, formulaire n° 2672, en trois exemplaires ;
- l’état du matériel et des marchandises cédées, formulaire n° 2676, en trois exemplaires ;
- le règlement et les justificatifs d’un éventuel régime préférentiel.
Confirmez les modalités de dépôt auprès du service compétent. L’enregistrement ne remplace pas la publicité légale : la publication dans un support d’annonces légales intervient dans les quinze jours suivant la vente, puis les démarches de publication au BODACC doivent être accomplies.
Comparer le coût global et la nature de la reprise
Une estimation des droits n’est pas un budget d’acquisition complet. Ajoutez séparément les honoraires de conseil, les frais de publicité, les éventuels frais de séquestre et de financement, ainsi que la trésorerie nécessaire au démarrage. Un simulateur limité au barème ne couvre pas ces dépenses.
Acheter le fonds n’équivaut pas à acheter les titres de la société. Les actions et les parts sociales suivent leurs propres règles d’enregistrement. Le rachat de titres implique aussi d’examiner le passif de la société, les risques fiscaux et les garanties négociées : un droit moins élevé ne signifie pas nécessairement une opération moins coûteuse.
La donation relève, elle, des droits de donation, des abattements familiaux et, éventuellement, du dispositif Dutreil : le barème de vente présenté ici ne s’y applique pas. Enfin, Bpifrance Création rappelle que la location-gérance ne transfère pas la propriété du fonds et ne déclenche donc pas les droits de cession décrits ici.
Avant de signer, faites confirmer la base taxable, les avantages revendiqués et le calendrier par le professionnel chargé de l’acte ou le service fiscal. C’est cette validation, davantage qu’un calcul isolé, qui sécurise le montant à provisionner.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.