
Mettre en place un earn-out devient une solution clé pour réussir la cession d’une entreprise en petit budget : le vendeur et l’acheteur cherchent à sécuriser le prix tout en restant agile financièrement. Trouvez dans cet article des bonnes pratiques pour structurer un earn-out adapté, limiter les risques, choisir d’excellents indicateurs et négocier efficacement, même sans gros moyens, avec retours concrets et tableaux synthétiques.
Résumé des points clés
- Le earn-out partage le prix d’une entreprise en partie fixe et variable, en fonction de performances futures.
- Choisir des indicateurs adaptés comme le chiffre d’affaires ou l’EBITDA est crucial pour le succès du dispositif.
- Une structure claire et transparente avec des clauses de protection peut prévenir les litiges et garantir la réussite.
Comprendre ce qu’est un earn-out et ses avantages
Un earn-out correspond à un complément de prix conditionné à la performance de l’entreprise après la vente. Le prix reste partagé entre une somme fixe et une part variable selon des objectifs chiffrés (chiffre d’affaires, EBITDA…). Ce dispositif rassure l’acheteur (paiement progressif) et motive le vendeur (bénéfices potentiels liés à ses efforts lors de la transition).
Le earn-out facilite les transactions où le budget est contraint et où les visions du repreneur et du cédant diffèrent, car il atténue le risque de surpayer ou sous-évaluer les perspectives d’avenir. Par exemple, pour une PME valorisée à 1,5 million d’euros : l’acquéreur peut régler 1 million immédiatement, le complément de 500 000 euros sera versé seulement si l’entreprise réalise 300 000 euros de chiffre d’affaires additionnel sur deux ans.
Bon à savoir
Je vous recommande vivement de formaliser les objectifs et les règles de calcul dès les premières négociations pour éviter toute ambiguïté.
Ce mécanisme stimule la motivation pendant la période de transition : le cédant s’implique dans la gestion ou le conseil. Pour maximiser la transparence et éviter les litiges, il importe de définir des objectifs précis et des règles de calcul transparentes dès le contrat.
Choisir des indicateurs de performance précis pour un earn-out durable
Bien sélectionner les KPIs conditionnant le complément de prix est crucial. Le chiffre d’affaires reste le plus courant car il est simple à mesurer, mais il faut bien définir ses contours (promotions, réductions, périmètre d’activité). L’EBITDA offre une vision fidèle de la rentabilité, à condition d’éviter les manipulations comptables via des clauses anti-biais.
Pour les métiers à revenus récurrents (e-commerce, services), taux de rétention client ou nouveaux contrats signés sont pertinents.
Quelques conseils pour réussir :
- Privilégiez des indicateurs simples, mesurables et vérifiables via les comptes ou rapports audités.
- Décrivez les périodes de suivi et modes de calcul dans le contrat.
- Prévoir l’intervention d’un expert-comptable pour la validation, au lieu de recourir à un cabinet international onéreux.
- Limitez la sélection à un ou deux indicateurs facilement suivis, pour rester dans un budget accessible.
Structurer l’earn-out avec des durées et montants adaptés
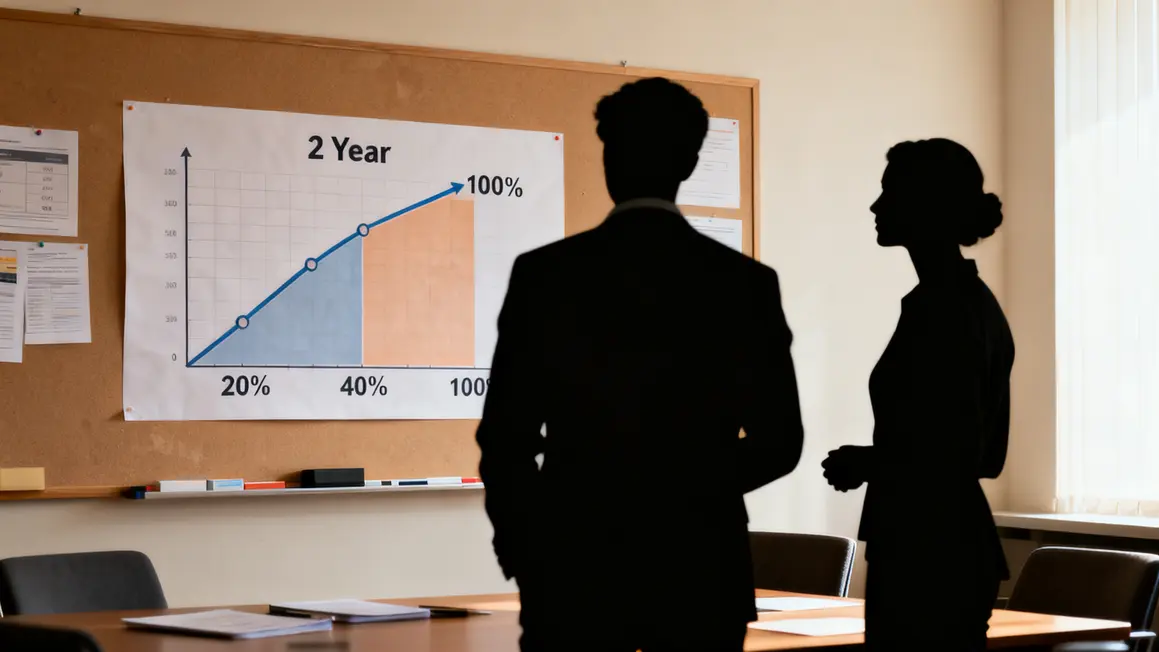
La durée du earn-out varie entre 1 et 3 années : une période trop courte ne permet pas d’évaluer honnêtement la performance ; trop longue, elle complexifie la relation post-cession. Pour de nombreux deals, deux ans constituent un bon compromis.
Limitez la part de earn-out à 20-40% du prix total : un complément trop important risque de créer des tensions. Instaurer un plafond sur les montants évite toute dérive.
Bon à savoir
Je vous recommande d’opter pour des objectifs progressifs pour le earn-out : cela permet une motivation constante tout en adaptant les récompenses aux performances réelles.
Pour donner une souplesse, les objectifs progressifs (paliers) sont efficaces : atteindre 80% de l’objectif donne droit à 60 % du complément, 100% permet le paiement intégral, un dépassement autorise un bonus plafonné.
Règles de calcul et aspects comptables essentiels
Définir précisément les modes de calcul est fondamental : ils doivent utiliser des données vérifiables et éliminer toute ambiguïté.
| Indicateur | Période de référence | Mode de calcul | Retraitements autorisés |
|---|---|---|---|
| Chiffre d’affaires | Année après closing | CA HT | Exclusion des revenus exceptionnels |
| EBITDA | Semaines 1-104 post-cession | Normes comptables locales | Exclusion des provisions et rémunérations exceptionnelles |
| Clients actifs | Année 2 | Contrats facturés actifs | Exclusion des clients inactifs plus de 12 mois |
Prévoir audits réguliers (expert-comptable neutre) sécurise le calcul et limite les risques de divergences.
Sécuriser et clarifier les rôles et responsabilités post-cession
La réussite d’un earn-out dépend souvent de la définition claire des rôles après la vente. Précisez dans le contrat les missions du cédant (conseil, management), les limites de gouvernance de l’acquéreur et la fréquence des reporting. Des réunions régulières facilitent la communication et anticipent les obstacles.
Intégrez des clauses de protection (interdiction de transfert d’actifs ou clients stratégiques, maîtrise des règles comptables) pour éviter toute manipulation susceptible de pénaliser une partie.
L’audit indépendant des KPIs offre un filet supplémentaire pour garantir la justesse et l’objectivité du résultat.
Prévoir des clauses de protection pour éviter des conflits
Les clauses de sécurité limitent les risques de conflit : garanties bancaires, séquestre partiel des fonds, reporting et audits impartiaux. Il est judicieux d’établir des plafonds pour éviter des variations imprévues du complément, mais aussi de prévoir des paliers progressifs.
| Risque potentiel | Clause ou mesure suggérée |
|---|---|
| Non-paiement du complément | Garantie bancaire ou fonds séquestrés |
| Désaccord sur les résultats | Audit indépendant des KPIs |
| Manipulation des indicateurs | Définition précise et clauses anti-biais |
| Changement de périmètre | Interdiction de transfert d’actifs/clients clés |
| Variation de performance imprévue | Plafond du complément et paliers progressifs |
Comment répartir les rôles après la cession pour éviter les conflits pendant la période ?
Écrivez qui décide des investissements, des recrutements, de la politique commerciale et des arbitrages budgétaires, et sur quels sujets le cédant est consulté ou simplement informé. Cette répartition doit figurer dans un document distinct de la clause de prix. L’ambiguïté sur les rôles produit davantage de litiges que les désaccords sur le calcul lui-même.
Quelles protections un cédant a-t-il intérêt à obtenir dans la rédaction ?
Un accès contractuel aux informations de gestion, des engagements de l’acquéreur sur le maintien des moyens, la neutralisation des charges décidées après la cession, un traitement défini des opérations exceptionnelles et une procédure de règlement des désaccords. Chacun de ces points se négocie avant la signature, quand le rapport de force lui est encore favorable.
Quelles protections l’acquéreur peut-il légitimement demander de son côté ?
Un plafond au complément dû, la faculté de compenser avec les sommes qu’il réclamerait au titre des garanties, des engagements du cédant sur son comportement pendant la période, et l’exclusion des effets d’aubaine qui ne résultent pas de l’activité normale. L’équilibre se construit en acceptant que chaque partie protège un risque réel.
Comment prévoir une sortie anticipée du dispositif d’un commun accord ?
Insérez une faculté de solder le complément par le versement d’un montant déterminé selon une méthode convenue à l’avance, activable par accord des deux parties. Cette soupape permet de mettre fin à une relation devenue difficile sans contentieux. Elle suppose que la méthode de calcul du solde soit écrite dès l’origine, et non négociée le moment venu.
Pourquoi une période d’observation trop longue dessert-elle les deux parties ?
Plus la période s’allonge, plus la performance mesurée résulte des décisions de l’acquéreur et non de ce que le cédant a transmis, ce qui affaiblit la logique du dispositif. Elle prolonge aussi une relation contrainte et retarde l’intégration de l’entreprise. La durée doit correspondre au temps nécessaire pour lever l’incertitude qui a justifié le mécanisme, pas davantage.
