
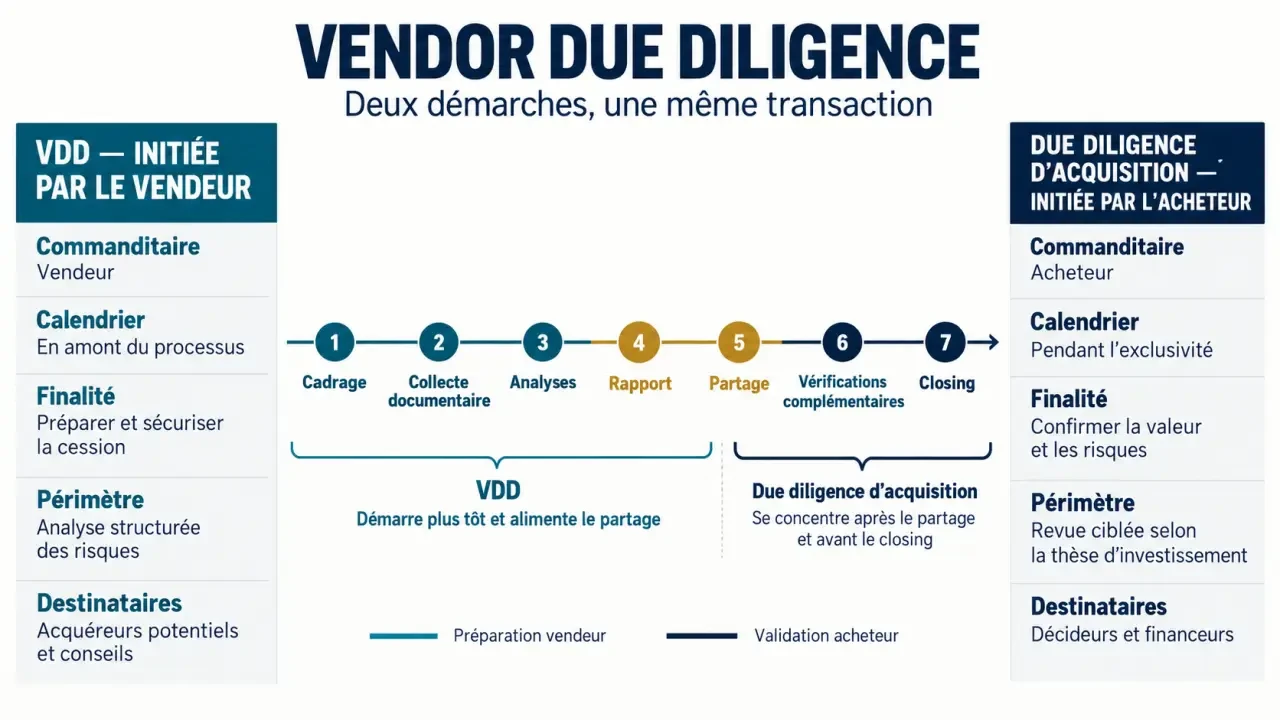
La vendor due diligence (VDD) est un audit de l’entreprise réalisé à l’initiative du vendeur avant une cession ou une ouverture du capital. Elle permet de vérifier les informations présentées aux acquéreurs, d’identifier les risques et de préparer les négociations. Contrairement à la due diligence d’acquisition, elle est commandée par le cédant : elle facilite les vérifications de l’acheteur, sans nécessairement les remplacer.
Un audit vendeur pour préparer une décision d’investissement
La VDD intervient généralement en amont de la mise en vente, pour disposer d’une analyse documentée avant les échanges approfondis avec les candidats. Son périmètre dépend de l’entreprise, du secteur et de l’opération : audit financier ciblé, revue de plusieurs fonctions ou investigations transversales.
Elle n’est généralement pas obligatoire en tant que telle. Son intérêt est particulièrement marqué lorsque plusieurs acquéreurs doivent examiner la même entreprise. Un rapport commun leur fournit une base d’information homogène et évite de multiplier les demandes identiques auprès de la direction.
Le vendeur mandate habituellement un cabinet d’audit ou une équipe de transaction services, avec l’intervention d’avocats et de consultants spécialisés selon les sujets. Le fait que le vendeur finance la mission ne doit pas transformer le rapport en argumentaire commercial : sa crédibilité repose sur des analyses étayées et des limites clairement exposées.
| Point de comparaison | Vendor due diligence | Due diligence d’acquisition |
|---|---|---|
| Commanditaire | Vendeur | Acquéreur |
| Finalité | Préparer la cession et documenter les risques | Éclairer la décision d’achat et ses conditions |
| Calendrier | Généralement avant les investigations des candidats | Lorsque le projet d’acquisition se précise |
| Périmètre | Défini pour préparer l’entreprise à la transaction | Adapté aux préoccupations propres de l’acheteur |
| Destinataires | Vendeur et acquéreurs autorisés | Acquéreur et parties autorisées |
Les vérifications à adapter aux risques de l’entreprise
Une VDD ne couvre pas automatiquement tous les domaines. La lettre de mission doit préciser les entités, les périodes et les thèmes examinés, ainsi que les exclusions. Cette délimitation évite de prendre une revue financière pour une validation globale de l’entreprise.
Finance : distinguer résultat affiché et performance durable
L’analyse financière examine les comptes, les politiques comptables, les flux de trésorerie, l’endettement et le besoin en fonds de roulement. Elle étudie également les prévisions et les retraitements proposés pour apprécier la rentabilité récurrente. Chaque ajustement doit être justifié : une charge qualifiée d’exceptionnelle n’est pas automatiquement supprimée du calcul.
Alvo illustre cet enjeu avec une entreprise réalisant 2 millions d’euros de chiffre d’affaires annuel et 300 000 euros d’EBITDA, avec 2 associés fondateurs. La rémunération de ces dirigeants et les conséquences de leur éventuel départ méritent d’être examinées : remplacer leurs fonctions peut entraîner des coûts qui modifient la lecture de la performance future.
Contrats, conformité et continuité d’activité
Les autres volets recherchent les engagements ou fragilités susceptibles d’affecter la transaction et l’exploitation après la reprise :
- Juridique et fiscal : contrats, baux, propriété intellectuelle, litiges, déclarations et risques de redressement.
- Social : contrats de travail, rémunérations et respect des obligations légales et conventionnelles.
- Commercial et opérationnel : dépendance aux clients ou fournisseurs, production, approvisionnement et capacité à poursuivre l’activité.
- ESG et cyber/IT : obligations environnementales, passifs potentiels, sécurité informatique et dépendances technologiques.
Le choix des diligences doit suivre les risques réels. Une activité industrielle appelle notamment une attention aux installations et aux enjeux environnementaux ; une entreprise numérique exige une revue adaptée de ses actifs logiciels et de sa sécurité.
De la préparation documentaire au rapport partagé
La mission gagne à commencer assez tôt pour permettre de traiter les anomalies détectées. La durée dépend du nombre d’entités, de la qualité des documents, du périmètre et de la disponibilité des équipes. Un calendrier crédible distingue la collecte, les analyses, les échanges contradictoires et la finalisation du rapport.
- Cadrer la mission : préciser l’opération envisagée, les priorités et les livrables attendus.
- Organiser les pièces : réunir les documents dans une data room structurée, avec des responsables identifiés.
- Conduire les investigations : rapprocher les données, interroger la direction et documenter les écarts.
- Restituer les constats : distinguer les risques quantifiés, les incertitudes et les points restant à vérifier.
- Partager et actualiser : encadrer l’accès des candidats et examiner les évolutions significatives intervenues depuis les travaux.
La préparation documentaire comprend notamment les comptes annuels, situations intermédiaires, budgets, balances comptables, échéanciers de dette, déclarations fiscales, contrats importants, dossiers de contentieux et éléments sociaux. Les documents opérationnels, environnementaux et informatiques complètent cette base selon la mission.
Le rapport doit permettre de remonter du constat à sa justification. Il présente le périmètre, les méthodes, les analyses, les risques et les limites des travaux. Une donnée manquante doit rester visible, plutôt que d’être assimilée à une absence de risque.
Le partage intervient dans un cadre de confidentialité, généralement après signature d’un accord de confidentialité, ou NDA. Les droits d’accès doivent être adaptés aux destinataires, notamment pour protéger les données personnelles et les informations commercialement sensibles.
Préserver la valeur sans masquer les difficultés
La VDD peut accélérer les échanges en apportant des réponses cohérentes aux candidats. Elle permet aussi de corriger certaines anomalies avant la vente ou d’en expliquer les conséquences. Elle ne garantit toutefois ni une hausse du prix ni l’absence de renégociation : un risque identifié peut légitimement modifier l’offre.
Une présentation trop lissée agit comme un masque : elle rend l’entreprise séduisante, mais empêche de distinguer ce qui fonctionne seul de ce qui dépend encore du dirigeant. Pour chaque retraitement favorable ou faiblesse corrigée, demandez une preuve de pérennité : contrat signé, procédure effectivement appliquée, responsabilité transférée. Cette distinction entre apparence et fonctionnement réel aide l’acheteur à apprécier ce qu’il pourra conserver après la reprise.
L’acquéreur peut donc maintenir des diligences complémentaires, notamment sur ses propres enjeux d’intégration, de financement ou de conformité. Une reliance letter peut encadrer la possibilité de s’appuyer juridiquement sur le rapport. Sa portée dépend de ses termes : bénéficiaires, conditions d’utilisation et limites de responsabilité doivent être examinés avec les conseils juridiques.
Choisir un accompagnement proportionné à la transaction
Un diagnostic pré-cession peut suffire pour repérer les principaux obstacles avant de lancer une démarche plus approfondie. Une VDD ciblée convient lorsqu’un domaine concentre les incertitudes. Une approche transversale se justifie davantage pour une opération complexe ou impliquant plusieurs candidats. La vendor assistance, quant à elle, accompagne la préparation du vendeur sans se confondre nécessairement avec un rapport de VDD destiné aux acquéreurs.
Le coût dépend de l’étendue des travaux, du nombre d’entités, des spécialités mobilisées et de l’état de la documentation. Pour comparer les propositions, demandez un périmètre écrit, les exclusions, le calendrier, les modalités d’actualisation et l’accompagnement prévu pendant les questions des acheteurs.
Les références constituent un indice de capacité, pas une garantie suffisante. Arthaud & Associés présente notamment une équipe de plus de 20 personnes, 4 associés référents et 4 senior managers, ainsi que plus de 30 VDD et VA réalisées chaque année et plus de 500 due diligences, VDD et VA accompagnées. Le cabinet mentionne également 5 avocats fiscalistes expérimentés. Au-delà de ces volumes, vérifiez surtout l’expérience sectorielle et la disponibilité des intervenants affectés à votre dossier.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.