
Une dette fiscale découverte après le rachat d’une société peut trouver son origine dans sa gestion passée. La garantie d’actif et de passif (GAP) permet alors de demander au vendeur une indemnisation, mais uniquement dans les conditions négociées. Son efficacité dépend autant des risques couverts que des délais, des justificatifs et des limites inscrits au contrat.
Ce que la GAP protège réellement lors d’une cession
La garantie d’actif et de passif est un engagement contractuel associé à une cession, particulièrement utile lors d’un rachat de titres. Le cédant, c’est-à-dire le vendeur, s’engage à prendre en charge certaines conséquences financières de faits antérieurs à la transaction. Le cessionnaire, ou acquéreur, obtient ainsi une protection contre des anomalies affectant la situation ayant servi à fixer le prix.
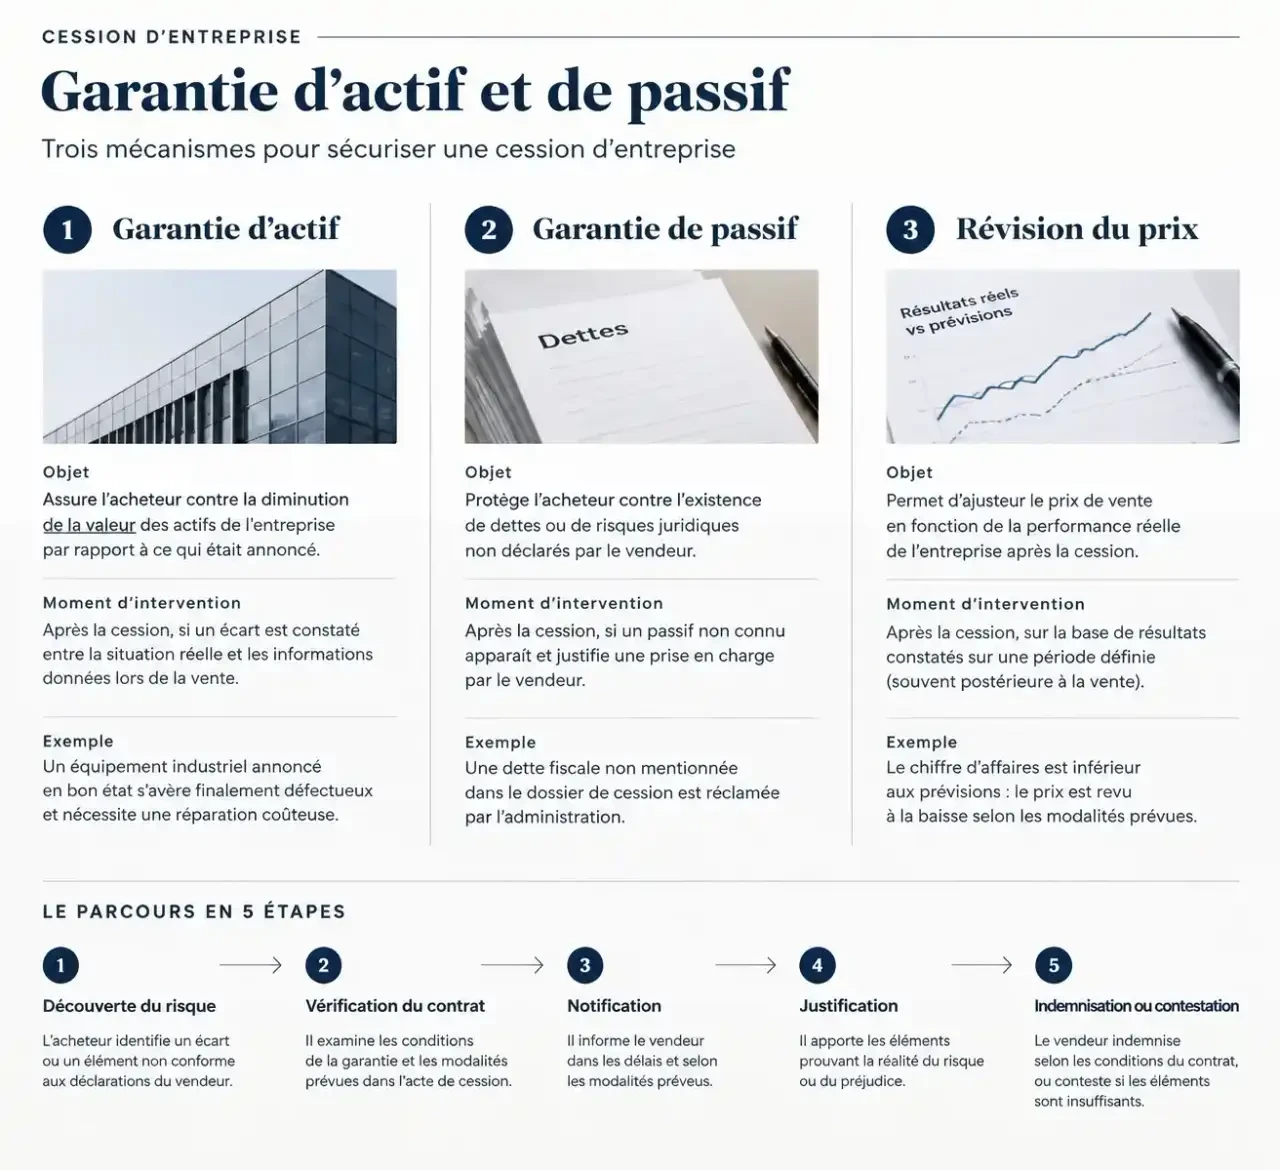
La garantie figure dans l’acte de cession ou dans une convention distincte. Elle doit identifier le garant et son bénéficiaire : selon la rédaction, l’indemnisation peut revenir à l’acquéreur ou à la société. Son contenu doit être adapté à l’opération ; une cession de titres et une cession de fonds de commerce ne transfèrent pas les mêmes éléments ni les mêmes risques.
Actif, passif et prix : trois mécanismes à distinguer
| Mécanisme | Objet | Exemple |
|---|---|---|
| Garantie d’actif | Couvrir une insuffisance ou une disparition d’actif entrant dans le périmètre contractuel. | Une créance comptabilisée se révèle irrécouvrable pour une cause antérieure. |
| Garantie de passif | Couvrir une dette révélée ou un passif supérieur à celui retenu. | Un redressement fiscal concerne une période antérieure à la cession. |
| Révision du prix | Ajuster le prix selon une formule et des critères convenus. | Le prix est corrigé à partir des comptes de réalisation de l’opération. |
La GAP repose donc sur une logique d’indemnisation, tandis que la révision du prix repose sur un ajustement de la valorisation. Ces mécanismes peuvent coexister, mais leur articulation doit éviter qu’un même événement soit compensé deux fois.
Relier le risque découvert à une cause antérieure
Le point décisif n’est pas seulement la date à laquelle le problème apparaît. Il faut généralement établir que son origine précède la cession ou la date de référence prévue. Une charge nouvelle résultant exclusivement des décisions du repreneur n’entre pas, par principe, dans la logique de protection contre la gestion passée.
Comprendre la garantie d’actif et de passif : Cette fiche de référence explique le rôle, le contenu et la portée de la garantie d’actif et de passif lors de la transmission d’une entreprise.
Les risques susceptibles d’être couverts comprennent notamment :
- une dette fiscale, sociale ou fournisseur non enregistrée ;
- un litige prud’homal ou commercial lié à des faits antérieurs ;
- une provision insuffisante pour un contentieux existant ;
- une créance surévaluée ou un stock dont la valeur était déjà dégradée.
Ainsi, l’impayé d’un client après la vente ne suffit pas à lui seul. Il faut examiner pourquoi la créance est devenue irrécouvrable, ce que les comptes retenaient et ce que la garantie couvre. De même, une baisse de stock causée par la gestion postérieure du repreneur ne se confond pas avec une surévaluation présente lors de la cession.
La situation de référence sert de point de comparaison. Une situation comptable intermédiaire proche de la cession peut rendre l’analyse plus précise. L’audit juridique, fiscal, social et comptable aide, en amont, à identifier les anomalies et à négocier leur traitement.
Un risque identifié attire souvent toute l’attention, comme un aimant : les négociateurs détaillent le contrôle fiscal connu et négligent les petites créances ou provisions dispersées. Pour éviter cet effet de focalisation, rapprochez chaque anomalie d’une pièce comptable, d’une période et d’une clause. Cette cartographie permet de distinguer ce qui est accepté dans le prix, expressément garanti ou exclu, sans laisser les risques moins visibles hors du raisonnement.
Négocier les limites avant de signer
Une GAP ne protège pas contre toute mauvaise surprise. Son champ dépend des déclarations du vendeur, des annexes, des exclusions et du traitement des informations divulguées. Un risque connu n’est pas automatiquement couvert ni automatiquement exclu : le contrat doit préciser son sort, éventuellement par une garantie spécifique.
Durée et délais : ne pas retenir un chiffre isolé
Bpifrance Création évoque une durée de 3 ans et quelques mois. Avocats Picovschi indique généralement 3 ans, avec certains cas à 5 ans, tandis que Davidova Avocat cite 3 à 5 ans. Ces indications ne constituent pas une durée légale uniforme : les parties doivent adapter la protection aux risques concernés.
Avocats Picovschi mentionne également une prescription fiscale pouvant atteindre 10 ans en cas d’activité occulte. Cette situation particulière rappelle qu’une durée contractuelle standard peut être insuffisante. Il faut distinguer la période couverte, le délai de notification et le traitement d’une réclamation engagée avant l’expiration de la garantie.
Seuil, franchise et plafond : des effets différents
Le seuil de déclenchement détermine à partir de quel montant une réclamation peut être prise en compte. La franchise désigne la part qui reste à la charge du bénéficiaire selon le mécanisme retenu. Le plafond limite l’engagement du garant ; il peut être dégressif si le contrat prévoit sa diminution dans le temps.
À titre fictif, pour un préjudice couvert de 20 000 euros, une franchise déductible de 5 000 euros laisse 15 000 euros indemnisables, avant les autres limites. Un seuil de 5 000 euros permettant une indemnisation dès le premier euro une fois franchi aboutirait à un résultat différent. La formulation, et non le seul montant, commande donc le calcul.
En présence de plusieurs cédants, précisez aussi la répartition de leur engagement et l’existence éventuelle d’une solidarité. Le vendeur doit pouvoir mesurer son exposition maximale ; l’acquéreur doit savoir à qui adresser sa demande.
Activer la garantie sans fragiliser sa demande
La découverte d’un passif occulte doit déclencher une vérification rapide du contrat. Attendre le règlement définitif d’un contentieux peut être risqué si la convention impose une notification dès la première réclamation d’un tiers.
- Vérifier l’éligibilité : rapprocher les faits du champ couvert, de leur origine et des exclusions.
- Rassembler les preuves : comptes de référence, courrier fiscal, facture, acte de procédure et éléments de chiffrage.
- Notifier selon les formes prévues : respecter le destinataire, l’adresse, le support et le délai contractuels.
- Organiser la défense : informer le cédant et respecter ses éventuels droits de participation avant toute transaction.
- Calculer puis réclamer l’indemnité : appliquer les provisions déjà retenues, franchises, plafonds et autres corrections prévues.
La notification doit exposer les faits, leur lien avec la période garantie et le montant réclamé, ou une estimation si le contrat l’autorise. Une notification tardive peut entraîner des conséquences variables selon la clause : il faut vérifier précisément la sanction prévue.
Le règlement peut prendre la forme d’une indemnisation du cessionnaire, d’un remboursement à la société ou d’un paiement direct au créancier. Le bénéficiaire, le calendrier et la procédure de contestation doivent être organisés à l’avance.
Sécuriser le paiement, pas seulement la promesse
Une garantie bien rédigée ne supprime pas le risque d’insolvabilité du vendeur. La « garantie de la garantie » vise à sécuriser l’exécution : séquestre d’une partie du prix, cautionnement bancaire, garantie à première demande ou gage peuvent être envisagés. Ces outils n’offrent pas les mêmes conditions de mobilisation ni les mêmes coûts.
Le montant sécurisé, sa durée et ses conditions de libération doivent rester cohérents avec la GAP, notamment lorsqu’une réclamation demeure en cours à l’échéance. Une sûreté libérée trop tôt peut laisser subsister une obligation sans moyen de paiement facilement mobilisable.
L’intervention coordonnée d’un avocat et de conseils comptables permet de confronter la rédaction aux risques identifiés et aux comptes de référence. L’objectif n’est pas d’accumuler les clauses, mais de rendre chaque étape praticable : identifier le dommage, notifier, calculer et obtenir le règlement. C’est cette cohérence qui protège l’acquéreur tout en bornant l’engagement du cédant.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.