
Le pacte d’associés est un contrat facultatif qui complète les statuts d’une société pour organiser les relations entre ses signataires. Il permet notamment d’encadrer les décisions sensibles, les cessions de titres et les départs. Son intérêt apparaît avant le conflit : lorsque les associés peuvent encore négocier sereinement les règles qui s’appliqueront si leurs intérêts divergent.
Un contrat entre associés, pas des statuts bis
Le pacte est une convention extrastatutaire soumise au droit commun des contrats. Tous les associés peuvent le signer, mais certains seulement peuvent aussi s’engager. Un associé non signataire n’est pas automatiquement tenu de respecter ses clauses. La société peut également intervenir au contrat lorsque des engagements la concernent, sous réserve des règles applicables.
On parle généralement de pacte d’actionnaires dans les sociétés par actions, notamment les SAS et les SA, et de pacte d’associés dans les SARL ou les sociétés civiles. Les usages varient : ces appellations ne désignent pas deux mécanismes fondamentalement différents.
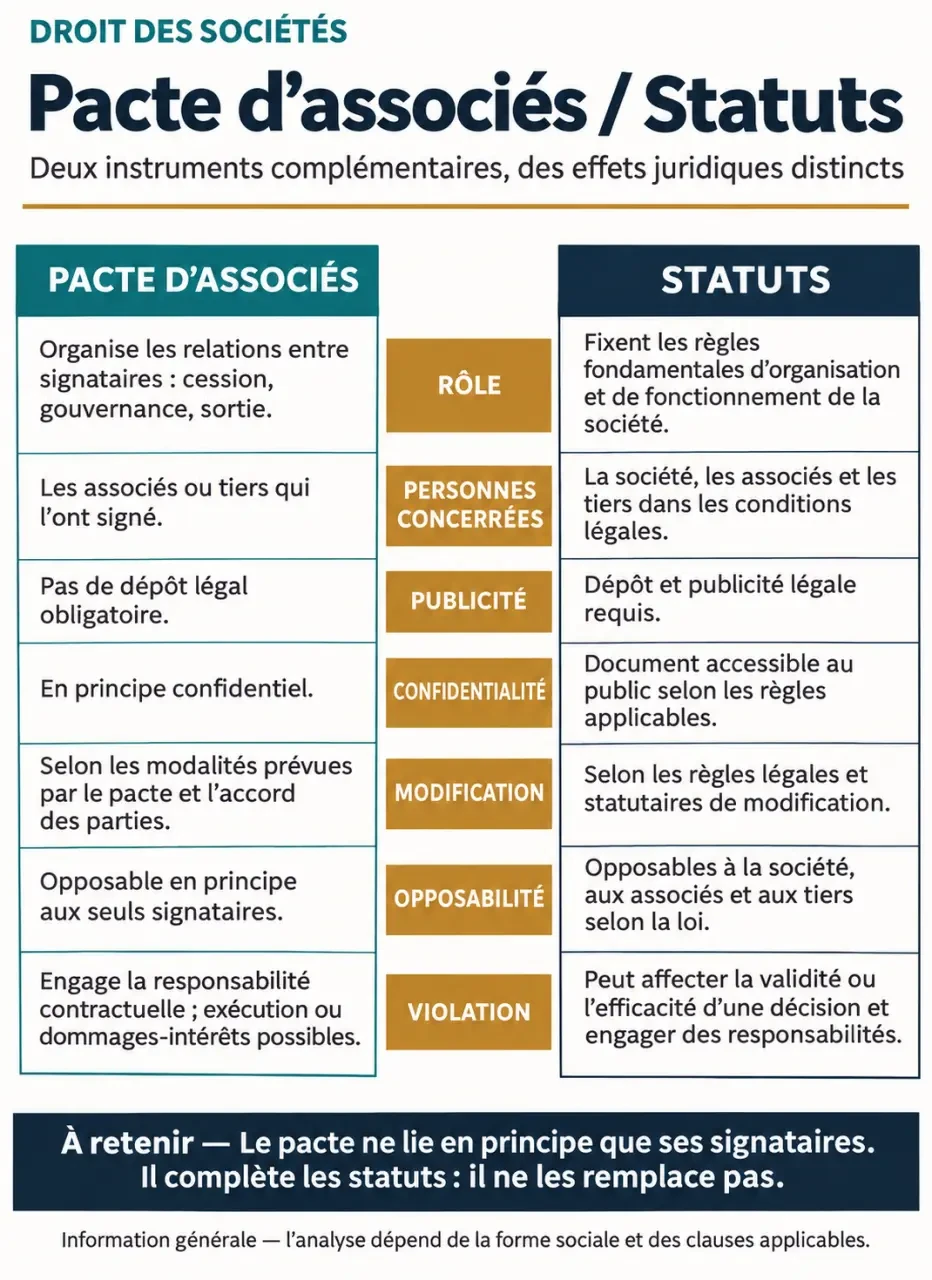
| Point de comparaison | Statuts | Pacte d’associés ou d’actionnaires |
|---|---|---|
| Rôle | Organiser juridiquement la société | Compléter les règles par des engagements contractuels |
| Personnes concernées | Ensemble des associés | Signataires du pacte |
| Publicité | Déposés et accessibles selon les formalités légales | Pas de dépôt public de principe |
| Modification | Selon la loi et les règles statutaires | Par accord contractuel, généralement formalisé par avenant |
| Violation | Conséquences dépendant de la règle et de la forme sociale | Recours contractuels, sans nullité automatique de l’acte |
La confidentialité du pacte constitue un avantage, mais elle n’est pas absolue : une communication peut être nécessaire lors d’un financement, d’un audit ou d’un contentieux. Une clause doit préciser les destinataires autorisés et leurs obligations. Le pacte ne peut ni écarter une règle impérative ni neutraliser les statuts dans le fonctionnement de la société.
Choisir les protections à partir des désaccords possibles
Décider et financer sans paralyser la société
Les clauses de gouvernance peuvent prévoir une information renforcée, des engagements de vote ou un accord particulier pour certaines décisions : endettement important, changement d’activité, recrutement stratégique. Elles doivent respecter les compétences des organes sociaux. Une politique de dividendes ou de financement peut également être discutée, sans promettre une distribution indépendamment des conditions légales.
Utilisez une jauge d’autonomie pour négocier ces clauses : quelles dépenses le dirigeant peut-il engager seul, lesquelles exigent une information, lesquelles nécessitent un accord préalable ? Fixer des seuils adaptés au budget évite de traiter un achat courant comme une acquisition majeure. Prévoyez aussi leur réexamen lorsque l’activité grandit, pour qu’une protection initialement raisonnable ne devienne pas un frein permanent.
Entre associés égalitaires, l’unanimité peut aggraver un désaccord. Un parcours gradué est souvent plus utile : notification du blocage, réunion dédiée, médiation, puis mécanisme de sortie. Une clause buy or sell, par laquelle un associé propose un prix auquel il accepte d’acheter ou de vendre, exige une vigilance particulière sur les capacités financières respectives.
Encadrer les ventes et protéger les minoritaires
- Préemption : accorder une priorité d’achat avant la vente à un tiers.
- Agrément : soumettre une cession à une autorisation selon la procédure applicable.
- Inaliénabilité : interdire temporairement certaines cessions ; le régime dépend du support retenu. En SAS, une clause statutaire d’inaliénabilité ne peut excéder 10 ans.
- Plafonnement : limiter la participation d’un associé selon un seuil défini.
- Sortie conjointe : permettre à un minoritaire de vendre avec le cédant principal.
- Obligation de sortie conjointe : imposer une vente collective lorsque les conditions négociées sont réunies.
Chaque mécanisme doit préciser les titres concernés, les notifications, les délais, le prix ou sa méthode de détermination. Un droit de sortie peu détaillé risque de rester difficile à exercer au moment décisif.
Adapter le pacte aux investisseurs et aux associés opérationnels
Une levée de fonds modifie l’équilibre entre pouvoir, risque financier et perspectives de sortie. L’investisseur peut demander des droits d’information, un contrôle sur certaines décisions et des protections économiques. Ces droits doivent être examinés ensemble, plutôt que négociés comme des clauses indépendantes.
Règles juridiques applicables aux contrats et sociétés : Retrouvez les références officielles sur les contrats, les statuts et le fonctionnement des sociétés.
Les mécanismes anti-dilution visent à protéger contre certaines conséquences des opérations sur le capital. Un ratchet peut ajuster la participation selon les conditions prévues. Une liquidation préférentielle organise une priorité de répartition du produit d’une vente ou d’une liquidation. Une simulation de répartition du prix de vente aide à comprendre ce que chaque associé recevrait réellement selon plusieurs hypothèses.
Pour un associé opérationnel, il faut distinguer la détention de titres, le mandat social et l’éventuel contrat de travail. La cessation de fonctions n’entraîne pas, à elle seule, la perte de la qualité d’associé. Les clauses good leaver et bad leaver peuvent organiser le rachat de ses titres selon les circonstances du départ, avec des critères et une valorisation clairement définis.
Les engagements d’exclusivité ou de non-concurrence doivent être adaptés et proportionnés. Leur validité et leurs éventuelles contreparties dépendent notamment de la situation de la personne concernée. Une clause copiée sans tenir compte de son statut expose à des contestations.
Prévoir la durée, les adhésions et les recours
Le pacte peut être conclu pour une durée déterminée, par exemple 5 ans, ou indéterminée. Une référence à la durée de la société exige une rédaction attentive : sa qualification et les possibilités de sortie doivent être vérifiées. Pour un contrat à durée indéterminée, une résiliation unilatérale est en principe possible, sous réserve du préavis applicable et de l’absence d’abus.
À durée déterminée, les parties sont en principe engagées jusqu’au terme, sauf accord ou autre cause de fin applicable. Précisez les événements concernés : échéance, vente des titres, décès ou disparition d’une partie. Certaines obligations, notamment de confidentialité, peuvent survivre à la fin du pacte si cela est prévu.
Les modifications passent généralement par un avenant accepté par les signataires, sous réserve des stipulations valables du contrat. L’entrée au capital n’emporte pas automatiquement adhésion : il faut organiser la signature d’un acte d’adhésion et vérifier les conditions de l’opération.
En cas de violation, plusieurs recours peuvent être envisagés : dommages-intérêts, pénalité contractuelle susceptible de contrôle judiciaire, résolution ou exécution forcée lorsque ses conditions sont réunies. La violation du pacte n’annule pas automatiquement une cession ou une décision sociale. Des recours contre un tiers peuvent toutefois exister dans certaines situations, notamment selon sa connaissance de l’engagement violé.
Préparer un document utilisable avant de signer
Un modèle aide à repérer les sujets, mais ne tranche pas les arbitrages. Avant la rédaction, réunissez les statuts à jour, la répartition du capital, les engagements existants et les projets de financement. Puis testez le futur pacte sur des situations concrètes :
- Un associé veut vendre à un concurrent : qui peut intervenir et dans quel délai ?
- Les associés refusent le budget : comment maintenir l’activité puis sortir du blocage ?
- Un fondateur cesse de travailler : conserve-t-il ses titres et à quelles conditions ?
- Un investisseur entre au capital : quels droits évoluent et qui doit adhérer ?
Faites vérifier la cohérence entre le pacte, les statuts et les autres contrats par un avocat en droit des affaires. Demandez un périmètre d’intervention précis : rédaction, négociation, simulations financières et mise en cohérence documentaire. Le bon pacte n’est pas celui qui accumule les protections, mais celui dont les mécanismes restent compréhensibles et applicables lorsque la relation se tend.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.