
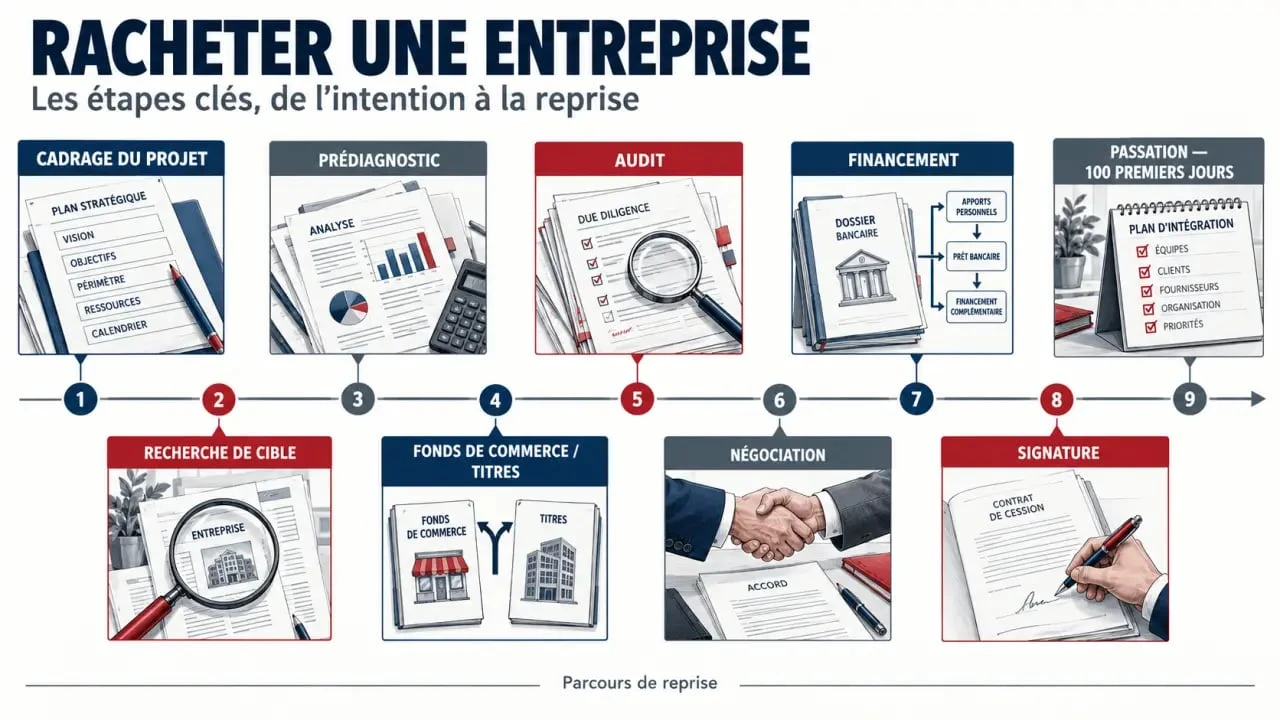
Racheter une entreprise consiste moins à trouver une bonne affaire qu’à vérifier qu’une activité rentable peut financer son acquisition et continuer à fonctionner après le départ du cédant. De la recherche de la cible à l’acte de cession, une reprise prend généralement 12 à 18 mois. Ce délai permet de comparer les dossiers, d’auditer les risques, de négocier le prix et de réunir les financements sans fragiliser la trésorerie de départ.
1. Cadrer le projet avant de chercher une entreprise à reprendre
La première décision consiste à définir une cible compatible avec vos compétences, vos moyens et votre disponibilité. Reprendre une entreprise en activité permet de s’appuyer sur une clientèle, des équipes, des fournisseurs et un chiffre d’affaires existants. En contrepartie, vous reprenez une organisation avec ses habitudes, ses contrats et parfois ses fragilités.
Fixer des critères de recherche non négociables
Établissez une fiche de recherche précise : secteur, zone géographique, taille de l’équipe, niveau de rentabilité attendu, montant maximal de l’opération, besoin en fonds de roulement et rôle que vous souhaitez tenir au quotidien. Un repreneur opérationnel n’analyse pas une cible comme un investisseur qui délègue la direction. Cette clarification évite de consacrer des semaines à une entreprise dont le métier, la localisation ou le niveau de risque ne correspondent pas à votre projet.
Pour identifier des opportunités, combinez les annonces de cession, les réseaux professionnels, les chambres consulaires, les intermédiaires spécialisés et la prospection directe. Des plateformes comme Transentreprise, Cession-PME ou FUSACQ peuvent compléter les recommandations de votre expert-comptable, de votre banque ou de votre entourage professionnel.
Faire un prédiagnostic avant de s’attacher au dossier
Avant toute négociation avancée, examinez les éléments visibles : évolution du chiffre d’affaires, rentabilité, ancienneté de la clientèle, dépendance à quelques clients ou fournisseurs, état du matériel, bail commercial et raison de la cession. Une baisse du chiffre d’affaires n’exclut pas forcément l’acquisition, mais elle doit être expliquée : perte d’un client, marché en recul, manque d’investissement, départ du dirigeant ou difficulté structurelle.
Les résultats historiques donnent une indication, mais ils ne garantissent pas que les clients, les salariés et les partenaires resteront après le changement de dirigeant. La question décisive n’est donc pas seulement « combien gagne-t-elle ? », mais « qu’est-ce qui rend ce revenu reproductible sans la personne qui la vend ? ». Cette analyse permet d’identifier le capital immatériel réel de la cible : réputation locale, savoir-faire de l’équipe, fichiers clients qualifiés ou contrats récurrents.
2. Choisir ce que vous achetez : fonds de commerce ou titres de société
Le montage juridique détermine le périmètre exact de la reprise. Acheter un fonds de commerce n’a pas les mêmes conséquences que reprendre les titres d’une société, c’est-à-dire les actions ou parts sociales détenues par les associés. Ce choix doit être arrêté avec un avocat et un expert-comptable après l’analyse de l’activité, des dettes et des contrats.
| Mode d’acquisition | Ce qui est principalement repris | Point de vigilance |
|---|---|---|
| Fonds de commerce | Clientèle, enseigne, droit au bail, matériel et éléments nécessaires à l’exploitation selon l’acte | Vérifier les contrats à transférer, le bail et les besoins de trésorerie |
| Titres ou parts sociales | La société elle-même, avec son actif, son passif, ses contrats et son historique | Auditer les dettes, litiges, engagements et garanties avant la signature |
La reprise de titres peut assurer une continuité plus simple pour certains contrats et autorisations détenus par la société. Elle expose toutefois davantage au risque de passifs antérieurs non identifiés. Dans ce cas, une garantie d’actif et de passif peut encadrer la responsabilité du cédant si un passif né avant la vente apparaît ultérieurement, selon les termes négociés.
Lors d’une reprise d’activité, les contrats de travail peuvent être maintenus dans les conditions prévues par l’article L.1224-1 du Code du travail. Les salariés ne doivent donc pas être découverts à la dernière minute : leur ancienneté, leurs compétences clés, les rémunérations, les contentieux éventuels et le climat social font partie de la valeur de l’entreprise.
3. Vérifier le prix par un audit, pas par une impression
Le prix demandé par le cédant est un point de départ de négociation, pas une démonstration de valeur. Pour évaluer l’entreprise, croisez plusieurs données : rentabilité retraitée, trésorerie, endettement, perspectives commerciales, valeur des actifs et capacité future à rembourser la dette d’acquisition.
Demander les documents qui révèlent la réalité de l’activité
Après un accord de confidentialité, demandez notamment les bilans et comptes de résultat des derniers exercices, les situations comptables récentes, le détail du chiffre d’affaires par client ou activité, les principaux contrats, le bail commercial, la liste des salariés, les emprunts, les contentieux, les stocks et les investissements à prévoir. L’accès à ces pièces intervient souvent dans une data room, un espace sécurisé qui facilite le travail des conseils.
Le diagnostic doit couvrir les dimensions financière, commerciale, juridique, sociale et opérationnelle. Une marge apparemment élevée peut masquer une rémunération de dirigeant insuffisante, du matériel bientôt à remplacer ou des dépenses exceptionnelles. À l’inverse, certains retraitements économiques peuvent mieux refléter la performance normale de l’entreprise. L’objectif n’est pas de produire un chiffre flatteur, mais une base crédible pour décider, négocier et convaincre les financeurs.
Encadrer la négociation avec une lettre d’intention
Si le dossier reste cohérent, la lettre d’intention formalise votre intérêt, le périmètre envisagé, une fourchette ou un prix proposé, le calendrier et les principales conditions suspensives : obtention du financement, résultats satisfaisants de l’audit, accord du bailleur ou absence d’événement défavorable. Elle ne remplace pas l’acte définitif, mais elle organise la suite de la discussion et l’accès aux informations confidentielles.
L’audit d’acquisition, ou due diligence, doit ensuite vérifier les affirmations du cédant. Une forte concentration de clientèle, une dépendance au dirigeant, une dette fiscale, un litige ou un contrat résiliable peuvent justifier une baisse de prix, un complément de prix conditionné aux performances futures ou l’abandon du projet. Savoir renoncer à une cible mal sécurisée est une décision de repreneur, pas un échec.
4. Construire un financement qui laisse respirer l’entreprise
Le financement ne couvre pas uniquement le prix de cession. Il doit aussi intégrer les frais de conseil, les droits et formalités, les investissements urgents, les stocks éventuels et surtout le besoin en fonds de roulement. Une entreprise rentable peut échouer après sa reprise si elle manque de liquidités pour payer les salaires, les fournisseurs et les charges pendant les premiers mois.
Présenter un business plan de reprise convaincant
Le business plan relie le diagnostic à la demande de financement. Il présente le projet du repreneur, l’entreprise ciblée, le marché, les hypothèses de développement, un plan de trésorerie et un compte de résultat prévisionnel sur 3 ans. La banque cherchera surtout à comprendre la capacité de remboursement, la cohérence du prix et votre maîtrise des risques identifiés.
- Apport personnel : les banques demandent souvent un apport de 20 % à 30 %, selon le dossier et les garanties.
- Prêt bancaire : il finance généralement la part principale de l’acquisition lorsque la rentabilité le permet.
- Prêt d’honneur : son montant indicatif se situe entre 5 000 € et 50 000 € ; il peut renforcer les fonds propres sans garantie personnelle.
- Crédit vendeur : le cédant accepte de percevoir une partie du prix sur une durée indicative de 1 à 5 ans, ce qui rapproche ses intérêts de la réussite de la transmission.
- ARCE et ACRE : elles peuvent être étudiées selon votre situation, notamment auprès de France Travail et des organismes compétents.
- Garantie Bpifrance : elle peut couvrir 40 % à 70 % du financement garanti selon le dispositif mobilisé.
Reprendre sans apport reste possible dans certains montages, mais ce n’est jamais automatique. Les prêts d’honneur, le crédit vendeur, les investisseurs, le microcrédit ADIE jusqu’à 10 000 € ou une holding de reprise peuvent réduire le besoin initial. Une holding peut notamment emprunter pour acquérir les titres, puis rembourser la dette grâce aux dividendes versés par la société cible.
Ce mécanisme exige une rentabilité durable et une trésorerie suffisamment robuste. Il ne faut pas prélever au point d’empêcher l’entreprise d’investir ou d’absorber un imprévu. Le financement doit donc être construit autour de la capacité réelle de l’activité, et non du seul prix négocié avec le cédant.
Signer, organiser la passation et piloter les 100 premiers jours
Lorsque le financement est validé et les conditions suspensives levées, les conseils préparent le protocole d’accord puis l’acte de cession. Le closing correspond à la signature définitive et au transfert effectif de la propriété. Des formalités administratives, fiscales et d’enregistrement suivent selon le montage retenu.
Les 100 premiers jours doivent sécuriser la continuité d’exploitation. Planifiez la présentation aux salariés, aux clients stratégiques, aux fournisseurs et au banquier. Négociez avec le cédant une période de passation réaliste, avec un calendrier de transmission des dossiers, des accès, des relations commerciales et des savoir-faire. Évitez les transformations brutales : observez la trésorerie, les marges, les commandes et le climat interne avant de lancer les changements prioritaires.
Pour sécuriser chaque phase, entourez-vous d’un expert-comptable pour l’analyse financière et le business plan, d’un avocat pour le montage et les garanties et, si besoin, d’un notaire, d’une CCI, d’une CMA ou d’un réseau d’accompagnement. Une reprise réussie commence par une acquisition vérifiée et se confirme par une transition maîtrisée.
