
Un contrat essentiel peut disparaître lors d’un changement de contrôle ; un logiciel peut appartenir à son prestataire plutôt qu’à la société qui l’exploite. L’avocat chargé de la due diligence recherche ces fragilités avant une acquisition ou un investissement. Son rôle consiste surtout à traduire les risques identifiés en décisions : maintenir le prix, le renégocier, exiger une régularisation ou renoncer à l’opération.
Choisir un audit adapté à votre position et à l’opération
La due diligence juridique, ou audit juridique d’acquisition, consiste à examiner la situation d’une société cible pour vérifier les informations présentées et identifier ses engagements, ses droits et ses risques. Elle accompagne notamment les acquisitions, cessions, levées de fonds, fusions et certains partenariats stratégiques.
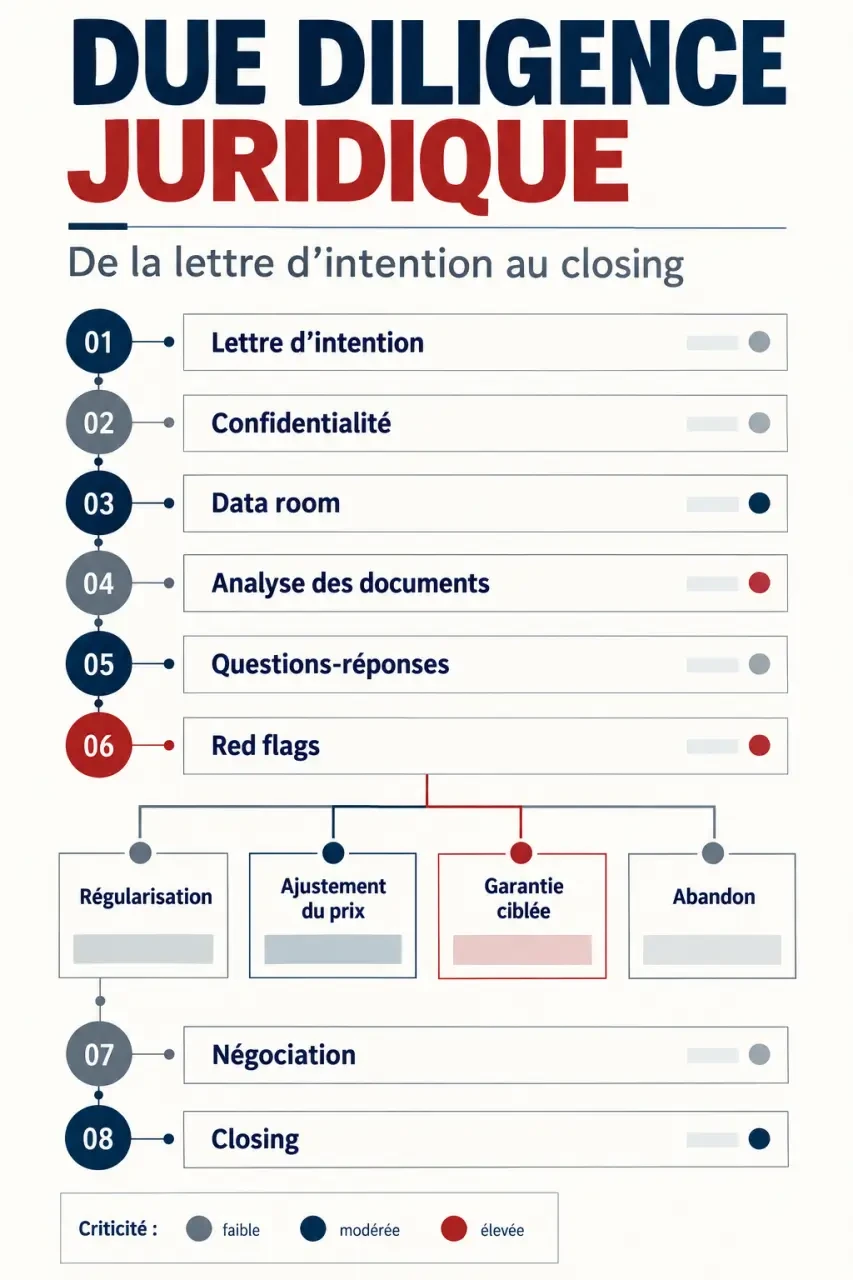
L’avocat analyse les pièces, interroge les dirigeants et coordonne, selon la mission, les spécialistes du droit fiscal, social, réglementaire ou de la propriété intellectuelle. L’expert-comptable et les auditeurs financiers examinent des aspects complémentaires : la qualité des résultats ne suffit pas à démontrer la solidité juridique de l’entreprise.
Acquéreur et cédant : deux usages distincts
La buyer due diligence sert l’acquéreur ou l’investisseur : elle confronte son projet à la réalité de la cible. La vendor due diligence est engagée par le vendeur pour repérer les difficultés avant les négociations, régulariser certains dossiers et préparer une information cohérente. Elle ne dispense pas l’acheteur de ses propres vérifications.
Red flag ou full scope : fixer les limites dès le départ
Un audit red flag se concentre sur les anomalies susceptibles de compromettre l’opération ou d’en modifier substantiellement les conditions. Un audit full scope couvre plus largement les domaines convenus. Aucun des deux ne garantit l’absence de risque : la lettre de mission doit préciser les sociétés, juridictions, périodes, seuils de matérialité et exclusions retenus.
La due diligence n’est pas une obligation générale applicable à toute cession. Son utilité dépend toutefois fortement des enjeux, des obligations propres à l’opération et du niveau d’information nécessaire pour décider.
Préparer les documents qui révèlent les vrais risques
L’avocat établit une request list, c’est-à-dire une liste de pièces adaptée à l’activité et au montage envisagé. Les documents sont centralisés dans une data room sécurisée, avec des droits d’accès maîtrisés et une traçabilité des échanges.
| Domaine | Documents à réunir | Vérifications prioritaires |
|---|---|---|
| Société et capital | Statuts, registres de titres, pactes, procès-verbaux, table de capitalisation | Propriété des titres, pouvoirs, droits des associés, instruments dilutifs |
| Contrats et financement | Contrats clients et fournisseurs, baux, prêts, sûretés | Changement de contrôle, résiliation, exclusivité, engagements financiers |
| Social | Contrats de travail et de dirigeants, accords collectifs, dossiers de contentieux | Rémunérations, non-concurrence, salariés clés, risques prud’homaux |
| Propriété intellectuelle | Dépôts, licences, contrats de développement et de cession de droits | Titularité des actifs, validité des cessions, restrictions d’exploitation |
| Fiscal et conformité | Liasses fiscales, contrôles, autorisations, documentation RGPD et environnementale pertinente | Passifs latents, conformité réglementaire, sanctions et régularisations |
L’examen du capital doit aussi intégrer les BSPCE et BSA, qui peuvent donner accès à des actions. Dans une entreprise technologique, la chaîne de cession des droits sur le logiciel mérite une attention particulière ; dans l’industrie, les autorisations d’exploitation et les obligations environnementales peuvent devenir déterminantes.
À titre de repère documentaire, Victoris mentionne trois à cinq ans de documents corporate et fiscaux, notamment les procès-verbaux et liasses fiscales. Cette profondeur doit être adaptée aux risques : un ancien engagement encore en vigueur peut nécessiter de remonter davantage.
Une pièce absente n’équivaut pas à une absence de risque. Le rapport doit distinguer ce qui est vérifié, déclaré ou impossible à confirmer. La due diligence ne remplace pas l’obligation précontractuelle d’information du cédant ; une dissimulation intentionnelle peut notamment relever du dol.
Organiser le travail de la confidentialité au rapport
L’audit intervient généralement après la lettre d’intention, ou LOI, qui précise les grandes conditions envisagées. L’avocat peut utilement intervenir avant sa signature pour préserver la possibilité d’auditer, organiser l’accès aux informations et éviter des engagements prématurés.
- Protéger les échanges : conclure un accord de confidentialité, ou NDA, et encadrer la communication des données sensibles.
- Cadrer l’audit : définir le périmètre, les interlocuteurs, les livrables et le calendrier.
- Analyser et questionner : examiner les pièces puis documenter les réponses dans une procédure de questions-réponses.
- Restituer : présenter une synthèse des alertes, leurs conséquences et les actions recommandées.
- Actualiser : vérifier les régularisations et les événements intervenus jusqu’à la réalisation effective de l’opération, le closing.
Le délai dépend davantage de la qualité des pièces et de la disponibilité des équipes que d’un calendrier théorique. Victoris indique trois à huit semaines d’analyse documentaire. Une filiale étrangère, une activité réglementée ou une data room lacunaire peuvent allonger le processus et nécessiter des conseils locaux.
Une bonne procédure de questions-réponses agit comme un catalyseur de coordination : une même réponse peut intéresser le juriste, le financier et le responsable opérationnel. Par exemple, le renouvellement incertain d’un contrat client affecte simultanément la sécurité contractuelle et les prévisions de revenus. Attribuer à chaque question un responsable, une échéance et une conséquence décisionnelle évite que chaque conseil travaille sur une hypothèse différente.
Transformer chaque alerte en décision de négociation
Un rapport utile ne se limite pas à inventorier les anomalies. Il hiérarchise les red flags selon leur probabilité, leur impact, leur urgence et leur possibilité de correction. Quand un chiffrage est possible, il doit expliciter ses hypothèses plutôt que présenter une précision artificielle.
- Régulariser avant la réalisation : obtenir une cession de droits manquante ou l’accord d’un cocontractant essentiel.
- Adapter le prix : intégrer un coût établi ou revoir les hypothèses de valorisation.
- Négocier une protection ciblée : prévoir une indemnisation spécifique, éventuellement assortie d’un séquestre.
- Conditionner ou abandonner : subordonner l’opération à une autorisation indispensable, ou renoncer si le risque compromet son intérêt.
Ces choix alimentent le protocole de cession, aussi appelé SPA, ainsi que les déclarations du vendeur et la garantie d’actif et de passif. La portée de cette garantie dépend de sa rédaction : événements couverts, plafonds, durée, exclusions et procédure de réclamation doivent être négociés.
Un séquestre peut faciliter le recouvrement d’une indemnisation, mais ne répare pas la perte d’un actif stratégique. Après le closing, le rapport sert également de feuille de route pour les mises en conformité et le suivi des engagements.
Choisir son avocat et obtenir un budget exploitable
À Paris comme ailleurs, privilégiez une expérience adaptée à votre secteur, à la taille de la cible et aux juridictions concernées. Demandez qui conduit les travaux, quels spécialistes interviennent et si la mission comprend la négociation des actes après l’audit.
Le devis doit distinguer analyse documentaire, rapport, réunions, investigations complémentaires et rédaction contractuelle. Kohen évoque un coût cumulé des audits représentant 1 à 3 % du prix : ce repère ne constitue ni un barème général ni le tarif de la seule intervention juridique. Le même cabinet annonce une étude préalable à 80 € TTC, sous 24 à 48 heures ouvrées, distincte d’un audit complet.
Pour demander une proposition pertinente, préparez la lettre d’intention si elle existe, une présentation de la cible, le périmètre envisagé et l’échéance souhaitée. Transmettez les pièces sensibles par un canal sécurisé convenu avec le cabinet. Vous pourrez alors comparer des offres sur un même périmètre, plutôt que des montants couvrant des prestations différentes.

Je m’appelle Alex, j’ai 37 ans et je suis investisseur spécialisé dans le rachat d’entreprises. Passionné par le développement des affaires, j’accorde une importance particulière à l’acquisition et à la transformation d’entreprises pour les amener vers de nouveaux sommets. Mon approche est axée sur la collaboration et l’innovation, afin de créer de la valeur durable.