
Face à une vente ou une reprise d’entreprise, contrôler la garantie d’actif et de passif devient capital, surtout lorsque le budget ne permet pas un audit exhaustif. Vous cherchez à sécuriser votre achat sans multiplier les frais ? Cet article vous aide à cibler les vérifications indispensables pour limiter les zones à risque et maximiser la protection, même avec une enveloppe restreinte.
Comprendre la garantie d’actif et de passif
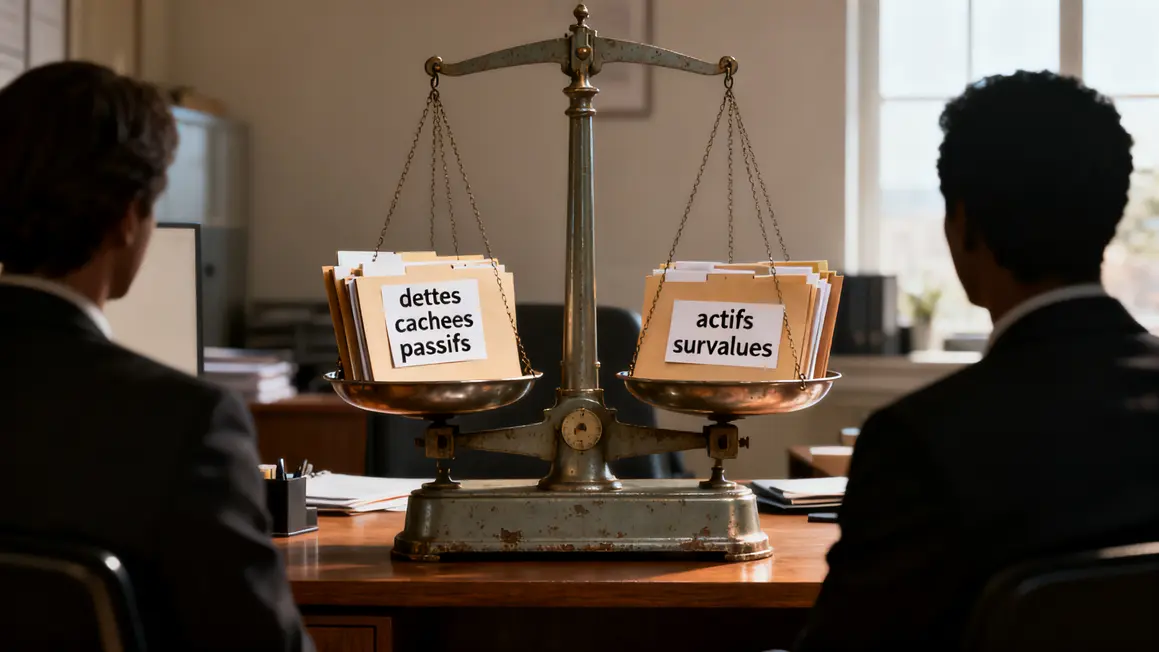
La garantie d’actif et de passif intervient lors de la cession d’une entreprise afin de protéger l’acquéreur contre les imprévus financiers survenant après la transaction. Elle répartit les éventuels risques découverts entre le vendeur et l’acquéreur : dettes cachées, actifs surévalués ou passifs non documentés. Sa fonction principale : encadrer les responsabilités en cas d’écart significatif entre l’état réel de l’entreprise et la situation présentée au moment de la vente.
La garantie de passif, quant à elle, ne couvre que les dettes et les obligations non révélées. Avec la garantie d’actif et de passif, la protection s’élargit pour englober aussi les actifs qui auraient été surévalués.
Cette clause fait l’objet d’une annexe ou convention spécifique qui précise ce que le vendeur garantit, ainsi que les modalités d’indemnisation. Un contenu bien défini limite les malentendus et pose les bases pour traiter d’éventuels différends.
Les enjeux d’une GAP dans un contexte de petit budget
Procéder à une vérification ciblée lorsque les moyens sont limités permet de rester efficace. Oublier l’audit chiffré ligne par ligne : priorisez les points qui impactent directement la valeur de la société ou les obligations financières. Par exemple, exigez des déclarations détaillées du vendeur et limitez la portée de la review aux éléments les plus significatifs.
- Clarifiez les sanctions en cas d’inexactitude.
- Ajustez le plafond de garantie en fonction des risques identifiés.
- Définissez un seuil de déclenchement adapté.
Avec une approche structurée, vous minimisez les frais annexes et le risque de découvrir des surprises financières après la transaction.
Le bilan de référence comme élément clé de la garantie
Le bilan de référence est le document qui fait foi lors de la garantie d’actif et de passif. Il doit être daté précisément, cohérent avec les comptes approuvés et inclure des provisions réalistes pour couvrir les engagements en cours. L’exactitude du bilan conditionne la solidité de la garantie : en cas de discordance ou de provisions sous-évaluées, il devient très difficile d’activer la garantie de façon efficace. Prenez le temps d’analyser les stocks, les créances et les provisions : un stock obsolète ou une créance irrécouvrable peut modifier sérieusement votre protection.
Bon à savoir
Je vous recommande de toujours vérifier l’exactitude des stocks et des créances pour anticiper d’éventuels problèmes financiers après une cession.
Les déclarations du cédant et leur impact sur la garantie
Les déclarations du cédant formalisent les informations clés sur la société. L’acquéreur doit vérifier :
- L’absence de dettes cachées et d’obligations non divulguées.
- La conformité fiscale et sociale (pas de redressement ou de contentieux en cours).
- Les engagements hors bilan (cautions, garanties…).
Des déclarations inexactes réduisent fortement l’efficacité de la garantie. Clarifiez le contenu et demandez des preuves pour tout point sensible, notamment concernant les contrats en vigueur ou les litiges en cours.
Plafond de garantie et seuil de déclenchement
Le plafond de garantie limite la somme que le vendeur peut être amené à indemniser. Le seuil de déclenchement est le montant minimum pour activer la garantie. Pour une défense efficace :
- Comparez le plafond à la valeur de la société et aux risques identifiés.
- Fixez un seuil proportionnel aux réalités financières.
Évitez un plafond trop bas ou un seuil trop élevé : ils risquent de rendre la garantie inutile face à des passifs lourds ou de freiner les démarches en cas de litige significatif.
Durée et validité de la garantie d’actif et de passif
Les garanties s’étendent souvent sur 2 à 5 ans, modulées selon les risques (fiscaux, sociaux, opérationnels). L’acquéreur doit :
- Valider que la durée soit adaptée aux risques identifiés.
- Penser à prolonger si certains passifs, comme des contentieux, nécessitent une couverture plus longue.
Faites coïncider le début de la garantie avec la date de signature ou la clôture des comptes : toute incohérence risque de laisser un point faible dans la protection.
Bon à savoir
Je vous recommande de prendre en compte la durée étendue des litiges fiscaux lors de la fixation de la durée de la garantie, afin de vous protéger sur le long terme.
Les exclusions à prendre en compte dans une GAP
Les exclusions précisent ce qui ne sera pas couvert par la garantie. Points à surveiller :
| Type d’exclusion | Description |
|---|---|
| Passifs divulgués | Dettes ou litiges connus avant la cession, non indemnisés. |
| Litiges en cours | Procédures existantes non couvertes par la garantie. |
| Risques sectoriels spécifiques | Risques liés à la nature de l’activité (ex : environnemental). |
| Opérations exceptionnelles | Conséquences de fusions ou d’opérations passées non garanties. |
Analysez les exclusions pour anticiper des charges ou litiges non indemnisables, surtout si des opérations exceptionnelles ont eu lieu avant la cession.
Modalités d’indemnisation et activation de la garantie
Pour qu’une garantie soit réellement activable, les étapes et documents à fournir doivent être détaillés.
- Délai de notification du problème (souvent 15 à 30 jours).
- Liste des pièces justificatives (factures, rapports, correspondances).
- Précision sur la charge de la preuve.
- Modes de paiement : séquestre, compensation, garantie bancaire.
Structurez l’ensemble pour éviter toute contestation : chaque étape administrative doit être claire et facilement déclenchable.
Les erreurs fréquentes à éviter
| Erreur fréquente | Conséquences potentielles |
|---|---|
| Bilan de référence incomplet | Failles dans la protection contre les passifs non déclarés |
| Clauses floues ou absentes | Litiges ou garantie compromise |
| Seuils ou plafonds inadaptés | Couverture financière inadéquate |
| Durée mal alignée aux risques | Exposition à des risques après expiration |
| Modalités d’indemnisation floues | Retards ou contestations lors d’un défaut |
Checklist des vérifications prioritaires pour un petit budget
- Examiner la date et l’exactitude du bilan de référence.
- Analyser les provisions et écarts financiers.
- Vérifier les déclarations concernant dettes cachées et engagements hors bilan.
- Valider le plafond de garantie, le seuil de déclenchement et les exclusions.
- Clarifier les modalités et délais d’indemnisation.
Une analyse méthodique et sélective maximise la protection face aux situations imprévues tout en limitant les frais.
Avis d’expert : En pratique, la plupart des dirigeants ayant acheté une PME sans budget d’audit constatent que l’essentiel repose sur la qualité du bilan de référence, la transparence des déclarations du vendeur et la réactivité en cas de passif découvert. Se concentrer sur ces trois leviers permet d’arbitrer efficacement sans dilapider l’enveloppe.
Vous l’aurez compris, sécuriser son opération n’exige pas toujours un audit coûteux. Quelques réflexes prioritaires, bien documentés, suffisent à pallier la plupart des zones de vulnérabilité.
Quels autres points jugez-vous indispensables à contrôler lors d’une reprise avec budget limité ? Partagez vos méthodes dans les commentaires : votre expérience peut aider la communauté !
Si cet article vous a été utile, n’hésitez pas à le partager sur vos réseaux : cela aidera d’autres repreneurs ou vendeurs à sécuriser leurs transactions sans exploser leurs frais de conseil.
Vous souhaitez explorer d’autres thématiques pratiques sur la vente d’entreprise ? Suggérez vos sujets en commentaire : la rédaction reste attentive à vos besoins.
Sources recommandées : Ministère de l’Économie, INPI, CCI France.
Auteur : Rédaction VDL, spécialiste en rédaction web et analyse de la cession d’entreprise pour je-vends-mon-entreprise.com
La convention couvre-t-elle aussi la situation des filiales de la société acquise ?
Reprendre une société détenant des participations revient à hériter indirectement de leur situation. Si les déclarations ne visent que la société tête, un passif logé dans une filiale échappe au dispositif. Vérifiez que le périmètre des déclarations et de la garantie s’étend expressément aux entités contrôlées, en les nommant plutôt qu’en renvoyant à une formule générale.
Que vérifier en particulier lorsque la cible détient des participations minoritaires ?
Ces lignes sont souvent traitées comme de simples actifs financiers alors qu’elles peuvent porter des engagements : pactes d’associés, clauses de sortie, obligations de recapitalisation, cautions croisées. Demandez les pactes et statuts de chaque participation et faites-les couvrir par une déclaration spécifique, distincte de celle portant sur la valeur des titres.
Que devient la garantie si la société acquise est absorbée dans un ensemble plus large ?
Une fusion fait disparaître l’entité dont la situation était garantie et complique l’identification des faits antérieurs à la cession. Prévoyez expressément le maintien de la garantie au profit de l’entité absorbante et la conservation des éléments comptables permettant de reconstituer la situation d’origine, faute de quoi la preuve deviendra impraticable.
Que se passe-t-il si l’acquéreur revend la société pendant la durée de la garantie ?
La revente ne fait pas disparaître l’engagement du cédant d’origine, mais elle soulève la question de savoir qui peut l’invoquer et pour quel préjudice. Ces situations se règlent mal après coup. Prévoyez dès l’origine si la garantie peut être cédée avec les titres, et à quelles conditions le cédant en est informé.
La garantie est-elle transmissible à un acquéreur ultérieur ?
Sans stipulation, la transmissibilité n’a rien d’évident et le nouvel acquéreur peut se retrouver sans recours contre le cédant initial. Une clause organisant cette transmission, éventuellement soumise à l’accord ou à l’information du cédant, sécurise la revente future. C’est un point à traiter à la signature, quand il ne coûte rien à obtenir.
